亚马逊新规发布!这类卖家不看销量也得买
 444
亚马逊卖家熟悉的“1万美元保险门槛”,正在发生变化。
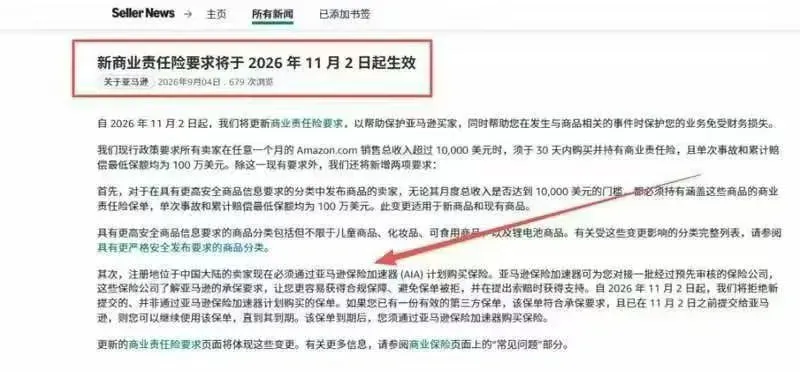
近日,亚马逊在卖家平台发布最新公告:自2026年11月2日起,商业责任险要求将进一步收紧。
这次调整最值得注意的,不只是保险规则本身,而是平台判断卖家是否需要投保的逻辑变了:过去主要看卖了多少钱,接下来还要看卖的是什么。
对于儿童用品、化妆品、可摄入类商品、锂电池产品等涉及更高安全要求的商品,即使店铺销售额还没有达到1万美元,也可能被纳入强制投保范围。
与此同时,中国大陆卖家后续新提交的商业责任险,还将面临投保渠道变化。
01
1万美元门槛还在,但已经不是唯一标准
先说卖家最关心的一个问题:“是不是以后所有亚马逊卖家都得买保险?”
目前并不是。
原有规则仍然保留:如果卖家在 Amazon.com 任意一个自然月的销售总收入超过 1万美元,就需要在达到门槛后的30天内购买并持续维持符合要求的商业责任险,最低保额为每次事故及累计赔偿限额各100万美元。
真正变化的是,亚马逊新增了一条判断路径。
从11月2日起,如果卖家销售的商品属于平台规定的“增强安全刊登要求”类目,即使没有达到1万美元销售额门槛,也需要配置覆盖相关商品的商业责任险。
而且,这项要求同时覆盖新上架和现有Listing。
目前亚马逊官方公告点名提到了儿童用品、化妆品及可摄入类商品、锂电池商品等。
需要注意的是,亚马逊使用的是“包括但不限于”的表述。也就是说,卖家不能简单按照网上流传的某一份“高危类目清单”判断,最终还是要以卖家后台显示的商品分类及安全要求为准。
这意味着过去一些“月销几千美元、不需要买保险”的小卖家,也可能被纳入新的合规范围。
02
中国大陆卖家,还有一个变化
除了商品类目,亚马逊这次还调整了投保渠道。
公告显示,自2026年11月2日起,公司位于中国大陆的卖家,新提交的商业责任险必须通过 Amazon Insurance Accelerator,也就是AIA获取。
如果新提交的保单不是通过AIA获得,亚马逊将不再接受。
AIA本身并不是一个突然出现的新概念。亚马逊此前已经通过这一项目连接保险机构,为卖家提供符合平台要求的商业责任险方案。
但这次规则变化的关键在于:
对于中国大陆卖家来说,AIA从“可选择的投保渠道”进一步变成了新保单提交的指定渠道。
这也意味着,以前习惯自行寻找保险公司、保险经纪购买产品责任险的卖家,后续需要重新确认自己的投保路径。
不过,已经买了第三方保险的卖家,也不用因为新规一出就立刻换保单。
亚马逊明确给出了过渡安排:如果第三方保单符合要求,并且已经在11月2日前提交至亚马逊后台,那么可以继续使用到保单到期;保单到期后的续保,则需要改走AIA。
所以,对于手里已经有保险的卖家来说,现在更重要的是检查保单状态,而不是急着重新购买。
03
现在不用慌,但别等到11月再检查
从目前亚马逊公布的信息来看,这并不是11月2日所有卖家统一重新买保险。真正需要关注的是两个变化:
销售额超过1万美元的原有保险要求继续存在;
增强安全要求类目则新增了与销售额无关的投保要求。
而中国大陆卖家,还需要额外关注新保单必须通过AIA这一变化。
因此,距离11月2日还有时间的情况下,卖家现在更适合做一次全面排查:
把全店ASIN过一遍,确认哪些商品可能涉及增强安全要求;再检查现有保单的有效期、保障范围以及后台审核状态。
尤其是已经持有第三方保单的卖家,如果希望继续使用现有保单,更需要确认是否已经在11月2日前完成提交和审核。
对于卖家来说,真正需要重新计算的,可能不只是保险费,而是今后每一个新品在上架之前,都需要把产品安全、合规成本和责任风险一起算进去。