意大利保函造假频发!"VIES 7天下号"到底合不合规?
 106
01
伪造保函,已遭监管机构多次点名
2026年10月1日,意大利保险监管局(IVASS)发布官方公告:市场上出现冒用保加利亚保险公司Axiom Insurance Company JSC 名义的伪造担保保函(polizza fideiussoria contraffatta),涉事保险公司已正式否认相关保函由其出具,连保函上留存的联系邮箱都是伪造的。
这不是第一次——IVASS此前已分别于2024年2月6日、2024年5月23日、2025年5月13日三次就冒用同一家公司名义的伪造保函及伪造保函样本发布预警。
需要特别注意:被冒用的Axiom本身是一家真实存在的持牌保险公司——受保加利亚金融监管委员会(FSC)监管,还获准以自由提供服务的方式在意大利经营第15类“保证保险”(ramo cauzione)等多个险种。换句话说,保险公司在监管名单上查得到,不代表您手里的这份保函是真的。
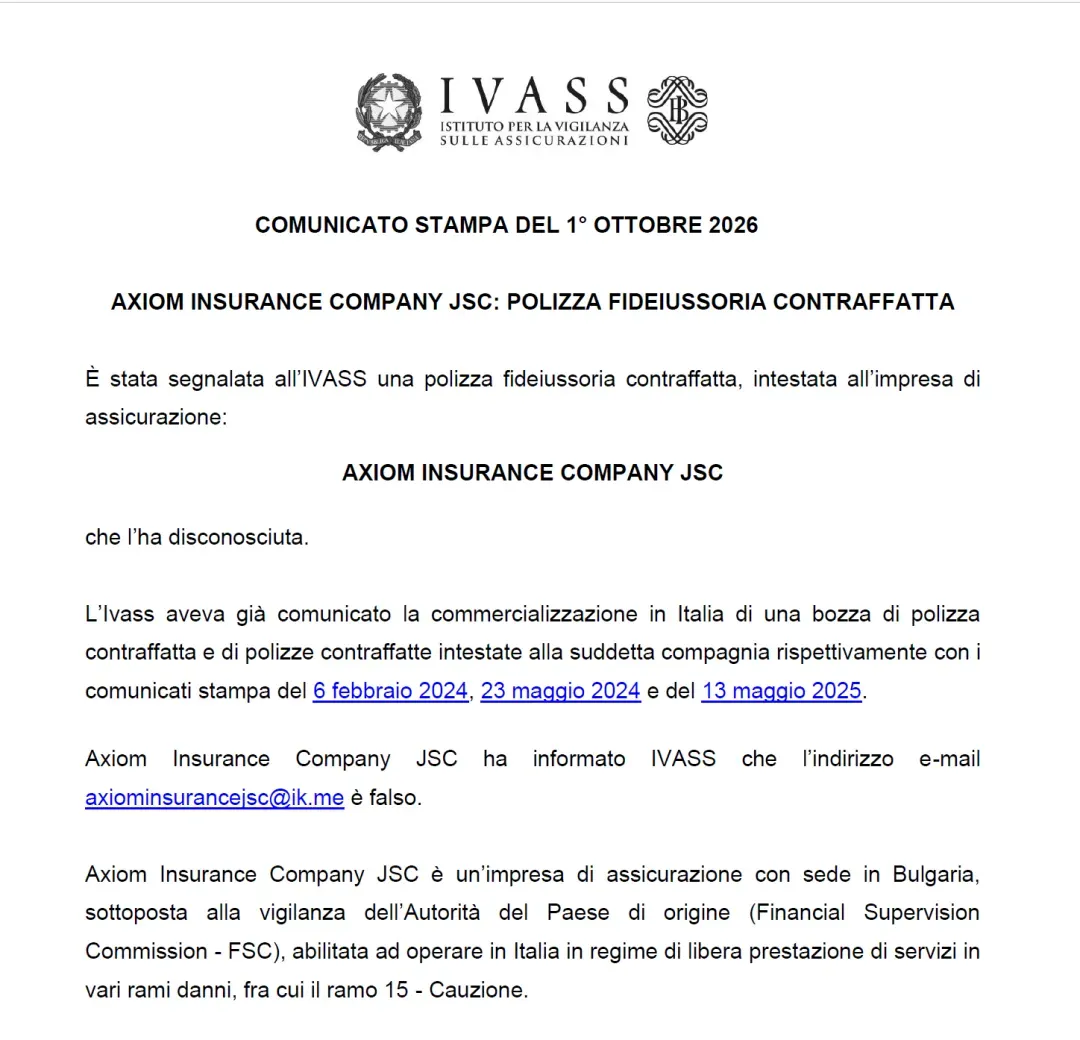
▲ IVASS官网公告截图(2026年10月1日)
与此同时,已有亚马逊欧洲站卖家反映:通过中介办理的保函,提交平台后被拒收、确认为无效文件——补贴资格落空,前期费用全部损失。
低价,正是这类骗局最常用的诱饵。正规保函的保费由持牌保险公司按风险定价、受监管约束,5万欧元的法定担保存在真实的成本底线。遇到报价明显偏低、下号快得不正常的宣传,先别心动——顺序永远是:先核实资质,再比较价格。
为什么VAT担保保函容易成为造假目标?
它的法律依据是 D.P.R. 633/72 第35条第7-quater款(2024年经 D.Lgs. 13/2024 新增):非欧盟企业经税务代表登记税号后,想开通VIES(欧盟增值税信息交换系统),必须先提交一份担保保函——金额不低于5万欧元、期限不少于36个月,由税务代表交至主管省税务局,税局审核通过后,税号才能纳入VIES。可以说,这张保函就是VIES的“入场券”。同时,依据意大利《私人保险法典》(D.Lgs. 209/2005),保险业务仅可由经授权的保险公司经营(第11条),保险中介业务仅可由RUI登记机构开展(第108条)——无资质主体出具的“保函”、收取的“保费”,从一开始就不受法律保护。
递交保函、支付费用前,先做四项核验:
1. 查中介资质:
要求对方提供RUI登记号,在IVASS登记册核验(rui.ivass.it)
2.查承保机构:
保函出具方须在IVASS公布的持牌机构名单内,并获准经营第15类“保证保险”(ramo cauzione)(www.ivass.it)
3.查保函本身(最关键的一步):
这次被冒用的就是一家真实的持牌公司——名单上查得到,不代表保函是真的。IVASS公布的“获准经营保证保险的保险公司名单”中,载明了各家公司的保函在线核验方式,请按官方渠道逐份核验;千万不要用保函上印的邮箱或电话去核实——本次案例中,保函上的邮箱正是伪造的。
4.付款前最后一查:核对收款方资质
收取保费属于受管制的保险业务——依据意大利《私人保险法典》(D.Lgs. 209/2005)第108条,只有持牌保险公司或RUI登记中介才有资格收取保费,无资质主体收取保费本身即属违法。对方提供不了收款公司的RUI登记号、或说不清承保公司是谁的,立即停止付款。
这也正是IVASS在公告中的官方建议:支付保费之前,先核实报价和合同是否来自经正式授权的保险公司和中介。
02
"VIES 7天下号",到底合不合规?
先说结论:合规路径快不到7天。
1
法定路径只有一条。
非欧盟企业申请意大利VAT,必须经由税务代表(Rappresentante Fiscale)办理,法律依据为D.P.R. 633/72第17条第3款。
2
先过反洗钱尽调,再当面递交纸质申请
——法定顺序,不能省、也不能颠倒。
递交申请之前,意大利的注册会计师作为反洗钱法规(D.Lgs. 231/2007)下的义务主体,必须先对客户完成尽职调查——实务中,外国公司的注册文件要经过海牙认证(Apostille,也就是常说的“海牙公证”)才能作为核验依据。认证没做完,申请就递不进去。认证环节最快也要1–2周,这是合规路径不可能“7天下号”的第一个原因。
而且,经由税务代表登记的申请(AA7表格中,税务代表的身份代码为6),税局线上系统不予受理——只能由税务代表把纸质AA7表格当面递交到主管省税务局,税务代表的资质声明和保证金还须与申请同时提交(意大利税务局2025年4月17日第186368号令);VIES担保保函也要经税局审核通过后,税号才能纳入VIES。全程线下、逐项审核,这是快不起来的第二个原因。
3
"7天下号"是怎么做到的?风险在哪?
走灰色通道的中介,可能这样操作:
1. 以意大利公司名义,线上递交AA7表格:通过税局线上系统,以一家意大利公司的名义为卖家递交AA7注册申请——有意大利个人税号的申请人,挂名“意大利公司法人”。税局系统对申请主体的公司性质缺乏校验(本土公司还是外国公司),直接以意大利本土公司的方式下号,从而绕开了“税务代表申请只能纸质当面递交”的限制。
2. 先下号、后补材料:拿到税号后,再把申请人变更为“税务代表”,并后补外国公司的海牙公证和意大利保函——税号是真的、回执也是真的,但法定顺序被整体颠倒(法规要求资质声明与保证金须与申请同时提交),全程留痕。
风险:这种操作方式明显不合规,以此灰色途径加速下号、收取高价费用的中介,短期内或许蒙混过关,长期、批量操作早晚会被税局发现——届时税号被注销、平台审核被拒、申请人被列入黑名单,已支付的高价费用也追讨无门;后补的海牙公证与保函一旦被认定无效,税号被注销的风险同样显著;更严重的是,一旦税局倒查出具该税号的税务代表,其名下所有税号可能被一并失效,最终殃及店铺运营与资金安全。
一句话:正规的税务代表不会这样操作——非常规申请笔笔留痕,直接影响税务代表在税局面前的信誉,甚至其名下所有客户的税号安全。
4
与其盯时效,
不如核查税务代表的专业资质。
税号能否经得住核查,关键在税务代表的合规资质和兜底能力:
是否具备专业主体资质?优先选择S.T.P.专业人士公司(由持牌注册会计师组建、在注册会计师公会登记的机构),遭遇税局核查时有真正的专业主体出面应对
是否有本土专业会计师把关?税局核查以意大利语、按法定程序推进,只有持牌会计师才能代表客户与税局有效沟通、及时应对——没有专业会计师坐镇的税务代表,一旦遭遇核查,客户只能被动等待结果。
保证金是否足额缴纳?依据D.P.R. 633/72第17条第3款(经D.Lgs. 13/2024修订)及2024年12月9日部长令,代理2家以上非欧盟企业的税务代表须按代理数量缴纳保证金——3万欧元起,代理超过1,000家的最高档达200万欧元,期限不少于48个月。拿不出缴纳凭据的,名下税号随时可能被一刀切
💡 靠谱的税务代表长什么样?看合规体系!
比起盯时效、比价格,更该核查税务代表有没有一套意大利主管机关认可、可以逐项查证的合规体系:
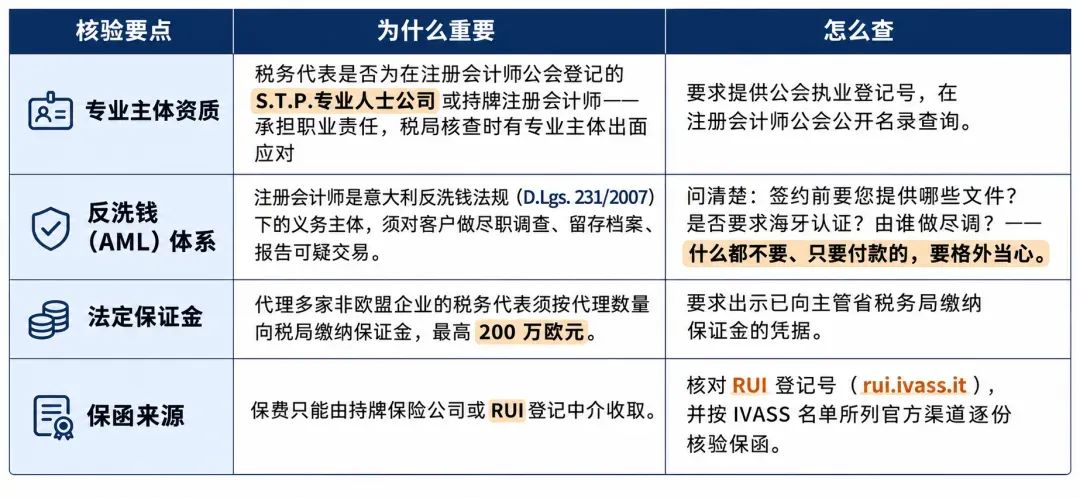
合规体系查得到、经得起税局倒查的税务代表,才是靠得住的税务代表。






.png?imageMogr2/thumbnail/300x>/format/webp/quality/80)