TikTok Shop计划在越南砸10亿美金 - 做个菜鸟

 199


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
消息出来之后,很多东南亚本土的朋友问:墨腾之前不是还写过,TikTok Shop在东南亚大概率不会自己下场做物流吗?
这个问题其实不难回答。群里一位在越南本地电商圈的朋友看完项目细节之后说了一句:“这还是一个管理系统,不是物流车队。”
我们觉得这个判断很准确。Swift现在看起来并不像TikTok Shop要再造一个SPX或者极兔,而更像是十几年前刚成立时的菜鸟:平台并不一定自己去派送包裹,但会把订单、数据、商家关系和物流商分配这些关键环节逐渐抓到自己手里。
Swift的总注册投资额虽然有9.8亿美元,但Tokgistic首期出资只有1.96亿美元,也就是20%,剩下的资金后续再注入 - 而整个项目的经营期限则长达50年。Swift注册的业务范围包括物流、配送、市场研究和管理咨询;官方披露里还明确提到,在物流和配送业务上,它可以直接和客户签约,但实际配送可以交给第三方物流公司完成。
其实这个模式挺像早期的菜鸟的。
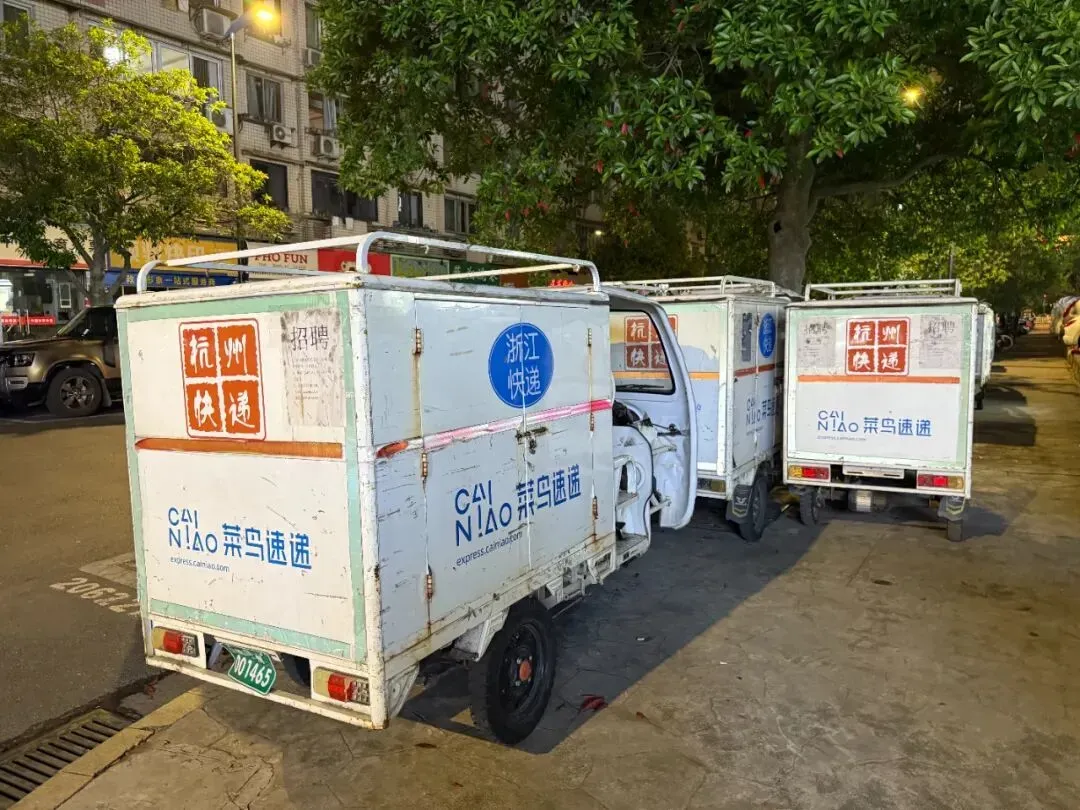
2013年菜鸟刚成立的时候,国内的三通一达网络(当时是四通一达、无兔)都已经在了。阿里需要的不是自己的配送车队,而是对淘宝天猫下面整个物流体系更强的协调能力。
所以早期菜鸟更多是坐在快递公司之上的一层:阿里对包裹的调配和物流数据有更深的参与,但大量真正的运输和配送仍然由第三方完成。电子面单、物流数据、路由、仓储分拨,以及后来越来越重要的跨境物流这些环节,只要平台掌握住,就算自己不管配送, 也一样能提高整个系统的效率和用户体验。
当年阿里系的平台占据绝对优势的时候,菜鸟对整个快递体系的话语权也非常大。极兔在2021年收购百世快递一个非常重要的目的(或者可能是唯一的目的)就是接入菜鸟。
后来菜鸟的边界不断扩大,开始建设仓库、分拨中心、跨境物流枢纽、自提点,甚至推出自己的国内快递服务。原本以协调和连接为核心的体系,也逐渐拥有越来越多关键的物理节点。
但有一点也很重要:菜鸟并没有因此帮助阿里挡住拼多多和抖音电商。
这并不代表菜鸟失败了,因为那些竞争本来也不主要发生在物流这一层。但反过来看,这也反映了物流基础设施的一个特点:当一个市场的快递网络越来越成熟、越来越便宜之后,“谁来把这个包裹送到消费者手里”这个能力本身没有那么稀缺。平台真正需要控制的,往往是那些直接影响效率、成本和用户体验的关键节点。
TikTok Shop现在正在不同市场做这个事情。
美国就是一个典型的例子。USPS、UPS和FedEx已经有成熟的全国网络,但价格高,而且平台很难真正控制成本。TikTok Shop没有必要自己重建一套全国快递体系,所以它把更多精力放在分拣、路由、包裹聚合和物流商分配上,同时大量实际操作仍然交给第三方完成。与此同时,一批多少有些中国背景的物流公司也愿意借TikTok Shop、Temu这些新平台的订单,在美国搭建成本更低的网络。TikTok Shop的现实目标,是逐渐降低对USPS、UPS这些传统巨头的依赖,把更多物流成本和服务质量的控制权握在自己手里。
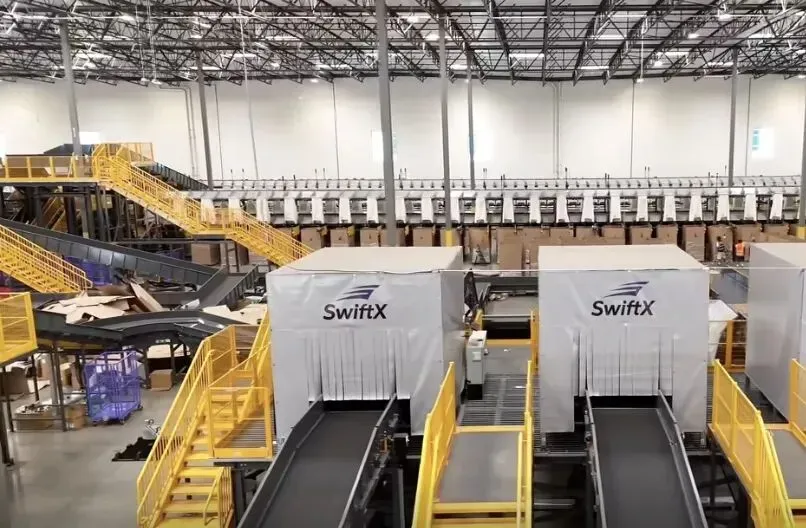
越南的情况又不太一样。这里的最后一公里配送本身并不贵,但TikTok Shop的主要竞争对手Shopee已经把物流做得很深。Shopee这些年一直在建设SPX自己的分拨和配送体系,而这套能力直接关系到东南亚电商一个很重要的竞争武器:包邮。
一位越南本土的电商朋友告诉我们,SPX已经把自己的成本结构压了下来,Shopee现在能把包邮覆盖到很大比例的订单上。TikTok Shop到了现在这个规模,需要的已经不仅仅是从第三方物流商那边采购配送能力了。
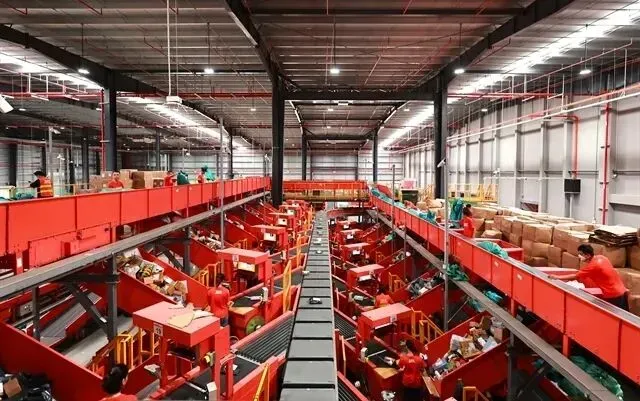
如果Swift能够把TikTok Shop的订单集中起来,直接和商家签约,掌握路由,再决定订单分给哪一家物流公司,TikTok和这些快递公司的关系就会发生变化。这其实就是早期菜鸟最核心的任务。
我们之前的判断一直是,TikTok Shop不会为了“拥有物流”而去拥有物流,但凡是能明显提高转化率、降低单均履约成本的环节,它都会逐渐加强控制。所以仓储、分拨、跨境物流、路由系统、物流商管理,这些能力都会越来越重要。至于最后一公里是不是一定要自己养骑手,其实没有那么重要。
Swift目前的设计,基本符合这个逻辑。
对于东南亚的电商物流公司来说,平台当然会给它们带来巨大的订单量,但物流公司对平台的依赖也会越来越深。
除了Ninja Van之外的物流公司当然知道这一点。
问题是,怎么才能降低自己对这些大平台的依赖呢?