张一鸣登顶首富前,TikTok砸下11亿去东南亚造“物流大脑”
 183


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
TikTok Shop正在东南亚掀起一场履约变革。面对越南飞速增长的电商体量与滞后的物流基建,TikTok 投重金建立 Swift Logistics,避开传统重资产铺设物流网,转而选择掌握合同权与运力调度。这一动作标志着TikTok Shop正在从“拉新扩张”迈向“存量深耕”。当然,也意味着平台或将以严苛的履约考核倒逼卖家加速供应链本地化升级。
9月16日,彭博亿万富豪指数更新,43 岁的张一鸣以超过1050亿美元的净资产首次登顶亚洲首富。要知道,七年多前这个数字才不过130亿。
字节跳动无疑是推动这一资产暴增的核心引擎。据 The Information 报道,字节 2026 年上半年营收约 1200 亿美元,收入增长的40%以上来自海外。海外收入占比更是一路从2024年的25%攀升至今年上半年的30%以上。
据墨腾创投与 Tabcut 的最新报告,TikTok Shop 上半年全球 GMV 503 亿美元,同比增长 92%,全年有望冲到约 1235 亿美元。虽说美国首次反超印尼、成为单一最大市场,但按区域算,东南亚仍是最大的一块:上半年约347亿美元,接近全球总量的70%。
可以毫不夸张地说,这条陡峭的财富曲线里,有相当一段是东南亚卖家一单一单跑出来的 。
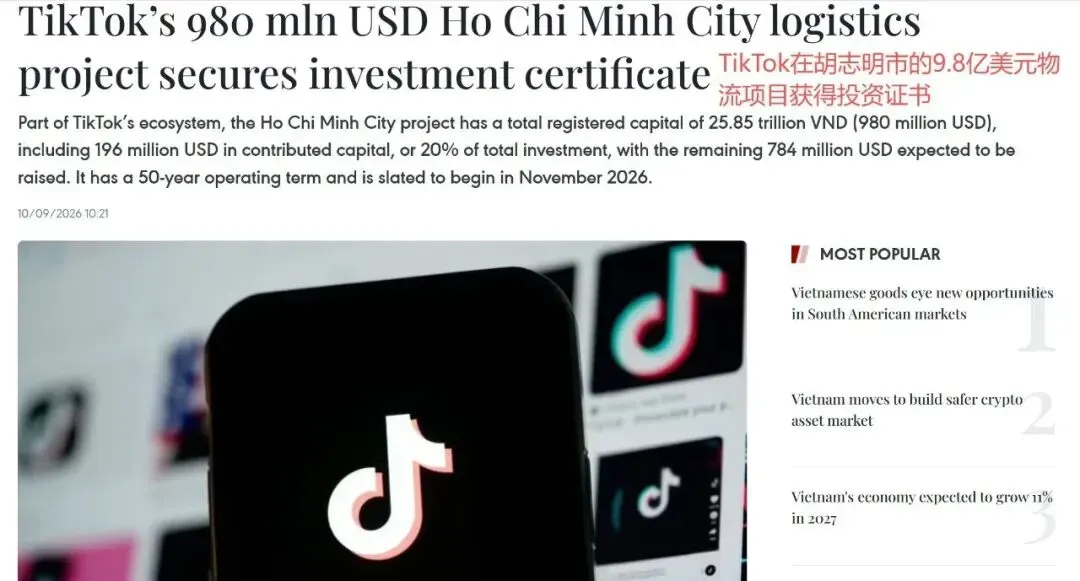
有趣的是,就在张一鸣登顶亚洲首富榜前的9月7日,TikTok 刚在东南亚有了大动作。胡志明市财政厅向 TikTok 旗下新加坡注册公司 Tokgistic 颁发登记证书,批准其建设 Swift Logistics 物流项目,总投资 9.8 亿美元。这一巨额投资瞬间引发了业界关于“TikTok Shop 是否要开启自建物流”的广泛猜想。
TikTok砸钱补物流?
答案显然是否定的。深入探究其细节便会发现:尽管 Swift Logistics 注册的业务涵盖了邮政、配送、市调与管理咨询,但越媒披露的信息揭示了其轻资产的本质——该公司自身不承接末端派送,而是搭建物流中台,整合签约第三方物流服务商,由平台统一调度订单流、分配运力、监控时效。
同样的模式让人联想到2013年刚成立的菜鸟,当时国内快递网络已经很成熟,阿里要的是协调能力,把电子面单、路由、仓储分拨握在手里,自己不送一单也能提升客户体验。
在地理复杂的东南亚,相较于 Shopee 长期依靠自建物流来构建履约壁垒的“重路线”,TikTok Shop显然更适合当前的这一种解法。过去 TikTok 要掌控的是消费者的购买决策,未来TA更希望通过成为“调度大脑”,以最小的履约成本,快速换取对当地电商交易生态最核心节点的把控力。
据《中国工业报》,有物流行业研究者的分析指出:“TikTok 更像是在把物流从一个外包采购项,转化为自身的基础设施能力。”跨境电商上半场的焦点是“谁能吸引消费者下单”,而下半场则聚焦于“谁能把订单更稳定、更具性价比地送达”。
这种能力补齐的紧迫性,在东南亚的市场竞争中显得尤为关键。作为同赛道的重要参与者,Shopee 依托 SPX Express 的规模效应大幅优化了成本结构,从而得以将“包邮”这一核心体验覆盖至绝大多数订单。
当 TikTok Shop 的业务体量跨过临界点后,单纯依赖传统的第三方采购履约模式,在服务确定性与成本优化上自然会面临新的挑战。
事实上,TikTok 要在越南打造的,可能并不只是一个“物流公司”,而是一个围绕电商、物流和支付构建的本地化商业基础设施体系,并且这一战略布局早就开始筹划。
2025年11月,TikTok 与越南胡志明市商定,拟成立物流、数字支付、数字商务三家公司,对接越南国际金融中心;今年4月 TikTok 越南已注资1.25亿美元,加上这次的9.8亿,TikTok 在当地的注册投资已超11亿美元。规划中的物流体系建成后,每年可处理10亿至20亿笔订单。
那么为何 TikTok 选择了越南呢?
为什么是越南?
作为东南亚最具活力的电商市场之一,越南拥有极其年轻的人口结构和高互联网渗透率,展现出极强的消费韧性。据Metric.vn的统计,2025全年越南四大电商平台GMV约 429.7万亿越南盾。
同时,作为与中国陆地接壤的东南亚国家,越南可以称得上补货速度最快、响应最灵敏的海外市场,因为来自华南制造基地的货源可以通过陆运和近洋航线快速通关直达。
当然,TikTok 押注越南物流的核心驱动力,终究来自于其自身业务的急剧膨胀。
根据 TikTok Shop 越南峰会上公布的数据,2025年平台在越南的商品交易总额(GMV)同比增长达66%。TikTok Shop 越南活跃买家数增长36%,卖家数增长42%,销售商品数量更是暴增140%。
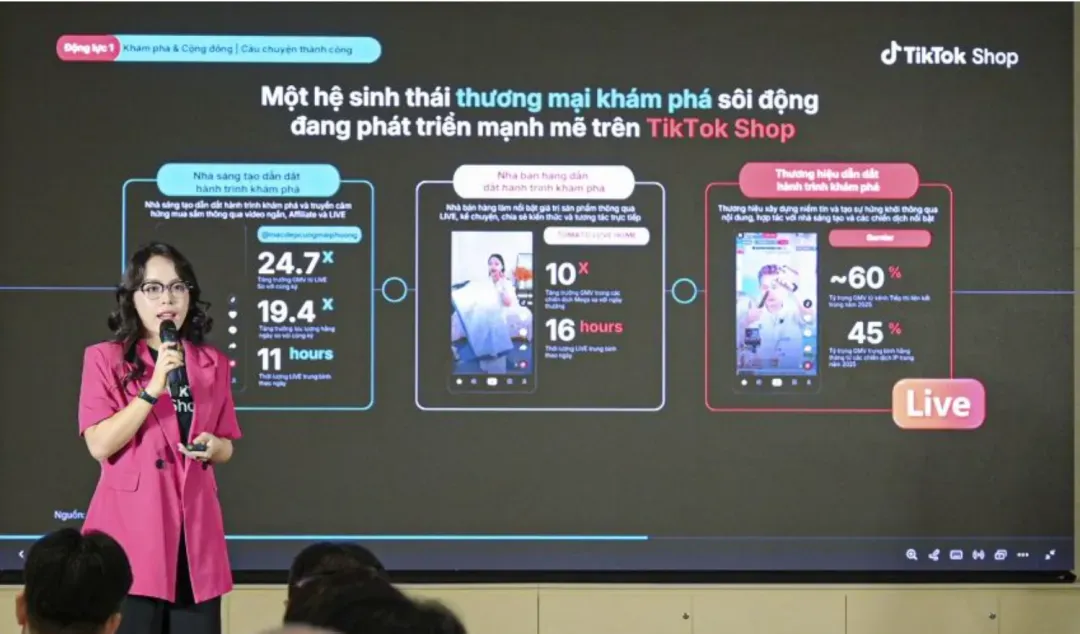
还有刚刚过去的“9.9”大促期间,TikTok Shop 在越南的日均 GMV 同比增长70%,购买人数与搜索量均增长50% 。
比单纯的数字暴涨更值得关注的,是消费者行为模式的根本性转变:过去消费者主要依赖短视频、直播和创作者内容被动“种草”;而如今,越来越多越南用户开始习惯主动在 TikTok 内点开搜索框找品牌、寻产品。
数据显示,随着内容与消费场景的深度融合,TikTok 搜索活动带来的收入预计增长 55%,专属购物标签页(Mall/Shop Tab)的收入更是预计大幅增长 67%。
从“内容激发冲动消费”走向“主动搜索与常态化复购”,这意味着 TikTok Shop 在越南已经越过了单纯的流量爆发期,进入了用户高频消费、高确定性履约的生态成熟期。在此背景下,投入重金布局 Swift Logistics、打造掌控力更强的物流调度网络,不仅是为了承接当下庞大的订单洪流,更是为了在流量红利之外,筑起支撑未来增长的硬核底座。
外部因素同样构成了 TikTok 押注越南的关键推手。
在当地,飞速奔跑的电商体量与相对滞后的物流基础设施之间,正在形成明显的供需张力。
越南的仓储与末端履约成本本就长期偏高。同时,据Mertic.vn,Shopee 与 TikTok Shop 已合计占据当地约 97% 的平台市场收入,订单源头被高度集中在两大头部平台手中。这种格局直接促使诸如 Ninja Van 以及 Lazada 旗下的 Flex Speed 纷纷选择退出越南末端配送业务。
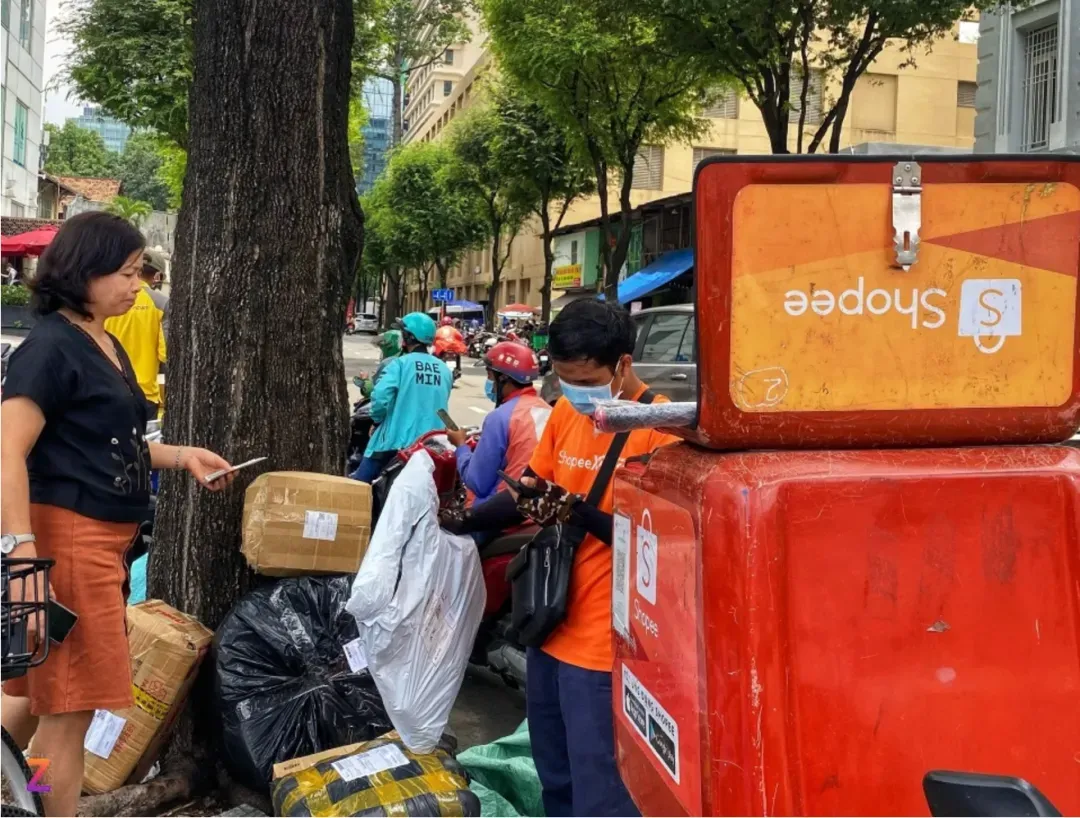
单纯做末端派送的物流玩家正在退场,而拥有订单源头的电商平台,必须亲自构建更具确定性的物流基础设施网络。
写在最后
TikTok Shop 的优势,在于它手握超级流量入口,同时还向物流与支付深入延伸。若三端协同顺畅,Swift Logistics 确实有机会在东南亚跨境履约中占据重要位置。
但东南亚市场极为分散,物流与支付基础参差不齐,极易拖累效率与利润率。这是东南亚电商市场参与者们都曾踩过的坑。
TikTok Shop 能否跑通,关键依然在于本地化整合能力、服务商协同效率,以及商业模式的持续性。谁能把流量、支付与履约无缝串联,谁才能建立真正的差异化壁垒。
至于卖家,TikTok Shop 在越南的这一系列动作绝非纸面上的新闻,而是每一个身处其中的从业者都无法置身事外的游戏规则重塑——平台砸进物流的每一美元,最终都会转化为对商家更严苛的考核。
履约的确定性成为新的流量分配阀门。对想要长期深耕东南亚的卖家来说,早一步把供应链向前端贴近、把仓配时效提上来,就是早一步在即将到来的规则收紧期里,为自己建立起最坚固的经营壁垒。