亚马逊VC猛增406%!致欧科技半年进账48亿换打法

 356


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
8月底,致欧科技(301376)披露2026年半年报:营收48.26 亿元(+19.32%)、归母净利润2.46 亿元(+29.16%)、经营现金流净额16.74亿元(+12.40%)。三个数都不差,但比增速更值得留意的,是渠道结构的对调。
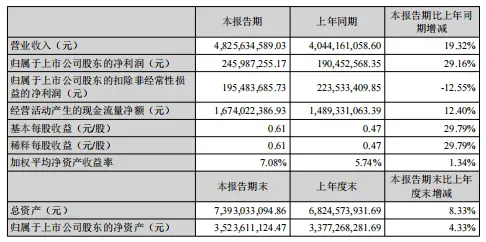
图源:致欧科技《2026 年半年度报告》
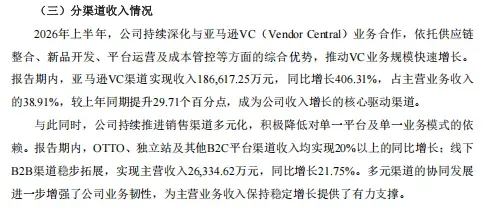
亚马逊VC上半年收入18.66亿元,同比+406.31%,占主营业务收入的比重从去年同期的9.20%升到38.91%,超过自营店,成为公司第一大收入来源。半年里,致欧把亚马逊这条线,从"自己开店卖"切到了"给平台供货"。
图源:致欧科技《2026 年半年度报告》
毛利率与利润
表面平稳,底下在变
01
上半年综合毛利率35.63%(+0.70pct),变化不大。但这个数受两件事影响。
板块 | 毛利率 | 同比变动 |
B2C(自营店) | 37.15% | +0.54pct |
B2B(含VC供货) | 33.99% | +7.07pct |
欧洲市场 | 34.36% | -2.80pct |
美加市场 | 38.41% | +7.78pct |
事件一:渠道结构。B2B(含 VC 供货)毛利率比自营店低 3.16 个百分点——上半年更多生意从自营店挪到 VC 供货,表面毛利是被压低的;但 B2B 毛利率同比涨了 7.07 个百分点、自营店只涨 0.54 个百分点,说明 VC 在压低整体毛利的同时,自身毛利率在修复。
事件二:汇率和退税。美加毛利率涨 7.78 个百分点,对应美国 CBP 从 4 月 20 日启动的退税——截至 6 月 30 日致欧已收到 1263.94 万美元(含利息),已计入报表。做美加市场的卖家可以对照:这笔退税是实打实的毛利修复,自家是否也在退税范围内,值得查一下。
再看利润
归母净利润 +29.16%,扣非归母净利润 -12.55%。差额来自财务费用同比涨了 285.35%,而非经常性损益里有 5042 万元是外汇合约的公允价值变动收益,撑住了归母。
毛利和利润这两个数背后,渠道结构在半年里换了主角。
VC与多平台
半年内渠道对调
02
渠道 | 2026H1 收入 | 同比 | 占主营收入 |
B2C 小计 | 25.90 亿元 | -22.27% | 54.01% |
其中: 亚马逊自营店 | 14.47 亿元 | -40.25% | 30.17% |
线上 B2B 小计 含亚马逊VC | 19.42 亿元 | +323.12% | 40.50% |
其中: 亚马逊VC | 18.66 亿元 | +406.31% | 38.91% |
线下 B2B | 2.63 亿元 | +21.75% | 5.49% |
变化一:亚马逊体系内,VC 和自营店半年对调。VC 从 9.20% 冲到 38.91%,自营店从 60.44% 掉到 30.17%。
变化二:放大到全渠道,线上 B2B(含亚马逊 VC)作为一个板块做到19.42亿元、占主营收入40.50%,是单一最大渠道;其中亚马逊VC单独就占38.91%,已经超过B2C自营店的 30.17%。致欧讲的"多渠道",现在的主线是 B2B。
需要说明
VC 按供货价和亚马逊结算,平台再加价卖出。所以VC的GMV增速,实际快于报表里的收入增速。营收+19.32%这个口径,是按供货价计的,真实的生意规模涨得更快。
为什么VC走?
给平台供货,换来的是稳定出单和平台流量扶持;代价是供货价低、账期长、库存节奏跟着平台走。这是另一种生意,不是"升级版店铺"。中大件家居天然适配VC的履约模型,小件标品的议价空间有限——渠道没有好坏,只看品类匹不匹配。
资本也在加大这条线的投入:9月14日,致欧临时股东会通过5.14亿元可转债,主投欧洲仓储枢纽与数字化,方向还是押 VC 的履约能力。
渠道在换,钱具体流向了哪些品类、哪些市场?
新品、品类与三大市场
03
品类 | 2026H1 收入 | 同比 |
家具 | 26.25 亿元 | +23.74% |
家居 | 16.52 亿元 | +14.73% |
宠物 | 3.05 亿元 | +6.56% |
运动户外 | 1.97 亿元 | +23.44% |
家具是绝对主力,床、升降桌、斗柜这几个中大件同比涨了 150% 以上。全新品占营收13.87%(去年同期 4.35%),全新品加次新品合计 31.74%——上新速度明显加快。家具中大件在 VC 加欧洲市场的组合里跑得通,这条品类线值得做家居的卖家重点看。
市场 | 2026H1 收入 | 同比 | 占比 |
欧洲 | 32.39 亿元 | +26.03% | 67.54% |
美加 | 12.99 亿元 | +1.46% | - |
拉美 | 1.78 亿元 | +99.44% | - |
欧洲是核心市场,增长也稳。美加上半年只涨1.46%,但二季度单季已经回到+23.52%——关税扰动和产能切换的影响在消退,美国市场80%出货可由东南亚产能承接,半年的1.46% 不能代表全年。拉美涨近一倍,成为第三大增长来源,体量还小但增速快,是新的增量场。
支撑这套打法的,还有一条效率线——AI 提效。
AI:VC低毛利生意
背后的效率底座
04
VC 按供货价结算,毛利比自营店薄 3.16个百分点,账期还长。毛利被压,利润得从后台效率里挤出来。
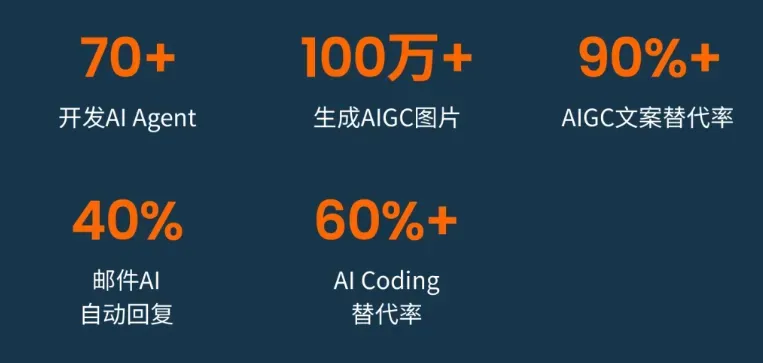
家具品类的履约费用是绕不开的大头——报告里写,仓储和配送环节的费用可以占到收入的 25% 甚至更高。要把这块成本压下来靠全链路效率,而 AI 是里面落地最快的一块。报告把「AI 赋能业务逐步落地、集约费用」列进了上半年净利增长的来源。
图源:致欧科技半年度报告
环节 | 毛利率 | 同比变动 |
产品文案 | 近乎全部由AI替代 | 砍掉内容生产人力 |
产品图片 | 生成并使用超100万张合规商用图 | 砍掉拍摄与外包开销 |
客服 | 40%自动回复,每天接住上千封全球邮件 | 压客服团队规模 |
IT研发 | 60%代码由AI编写 | 研发效率提升,外包与人力压下去 |
供应链寻源 | AI辅助上千家供应商 | 采购比价与效率提升 |
支撑这套能力的是 2023 年起的系统投入:底层算力租赁、中层模型训练、上层应用开发三层架构,外加一支AI产品经理团队,具备基于开源模型内部训练、自主开发Agent的能力,不是只接外部接口。
管理层在 8 月 27 日业绩说明会上把这个方向说得更直:现阶段 AI 集中在运营和销售端(客服、文案、图片视频、广告投放),下一步往产品开发、供应链、内部管理延伸。公司把 AI 列为最高优先级投入项目,核心竞争力分析里写明"对 AI 能力的积极建设正在积累成公司新的竞争优势";同时提到相对 AI 应用程度高的同行,致欧人效还有空间,AI 工具渗透率和管理优化是后续人效改善的主要来源。
文案、图片、客服这三件事的AI化,中小卖今天就能用工具搭起来,不一定要自建团队。对做VC的卖家更直接:供货价固定、毛利薄,能挤利润的就是后台效率,致欧这套打法正好对得上。接