11月1日欧盟新规落地:2欧元怎么算,PID怎么补?
 351
11月1日起,欧盟跨境货件又多了一项需要核算的成本:2欧元海关处理费。与此同时,符合条件的低价值B2C货件,商品标识信息(PID)也进入强制申报阶段。[1][2]
这次更新涉及使用亚马逊物流(FBA)和卖家自配送(FBM)的卖家。但不同发货路线、不同履约方式,需要处理的事情并不一样。
我建议先确认商品从哪里发出,再核对费用和数据。商品页面填了,不代表报关数据已经传过去;使用FBA,也需要把适用商品的目录信息维护完整。
01 先看发货路线,你的订单是否受影响
如果商品从中国、英国、美国等非欧盟国家或地区,直接发往欧盟消费者,就需要检查这次进口规则的适用情况。
其中,2欧元处理费适用于符合条件的进口远程销售货件,不限于150欧元以下。本文讨论的PID强制申报要求,则针对价值不超过150欧元、需要提交欧盟进口报关单的B2C客户货件。[1][2]
如果商品已经存放在欧盟境内,再从欧盟仓库发给欧盟消费者,这一段境内配送订单不适用上述3欧元临时关税和2欧元处理费。[6][8]
但提前把货批量送进欧盟仓库,仍要办理进口申报,并按适用规则处理关税、进口VAT等事项。不能把“境内配送不收”理解成“进口入仓也免税”。
02 3欧元加2欧元,先弄清计费单位
卖家需要分开看两笔钱。
3欧元临时关税,自2026年7月1日起实施,针对符合条件、单票内在价值不超过150欧元的进口货件。现行临时安排至2028年6月底,具体还要结合申报方式及优惠税率等条件判断。[3]
2欧元海关处理费,自2026年11月1日起适用,用于符合条件的进口远程销售货件。这是欧盟规定的费用,不是亚马逊新增的平台服务费。[1]
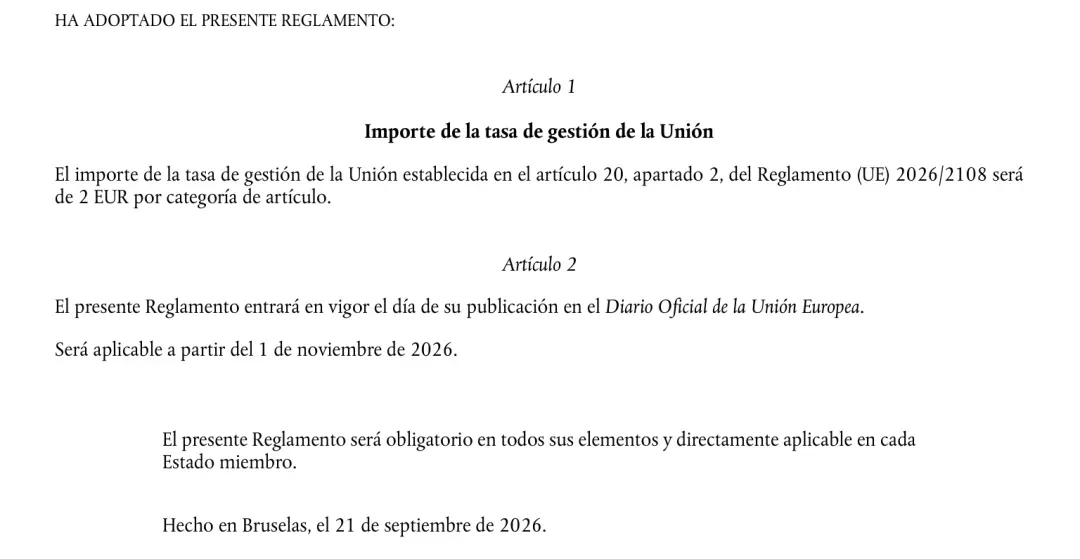
图1|欧盟《授权条例(EU)2026/2152》第1—2条原文节选,分别规定处理费金额和适用日期。来源为西班牙国家官方公报收录的欧盟公报PDF。
查看处理费法规原文
两项同时适用时,每个相应计费货项合计为5欧元,此外还要考虑VAT和物流服务费用。
这里的“货项”,不能直接理解成包裹内的实物件数。欧盟指引要求结合关税归类、描述,以及适用数据要求中的原产地等条件判断,系统按申报行计费。[2]
举两个简化的例子:同一包裹里有10件同款商品,如果符合合并为一个申报货项的条件,处理费可以是2欧元。如果混装商品需要分成三个申报行,处理费就是6欧元。两项费用均适用时,后一个例子的关税加处理费合计为15欧元。
VAT也要单独算。使用进口一站式申报机制(IOSS)时,若在销售环节向消费者收取2欧元处理费,该费用应并入IOSS申报的VAT计税基础。不能把“进口环节免征VAT”理解为这笔销售收费也无需考虑VAT。[4]
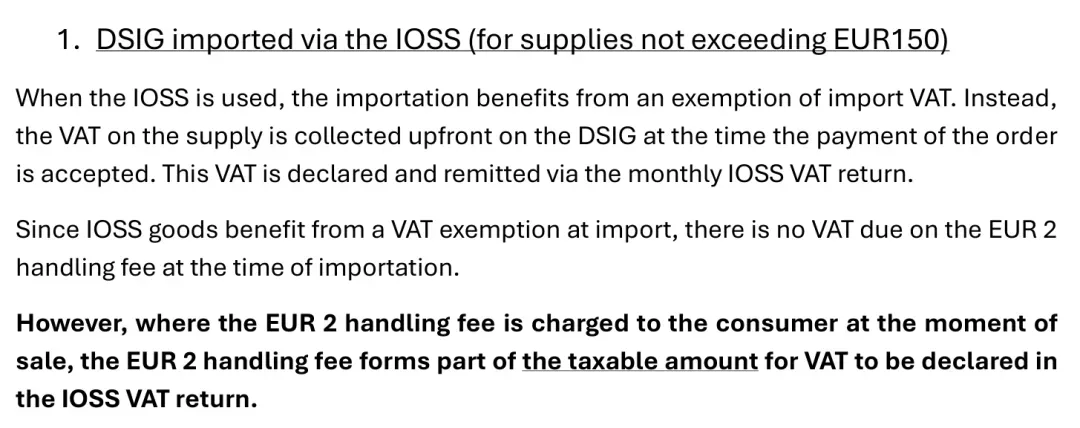
图2|欧盟委员会2026年10月6日修订的VAT说明,第3页IOSS相关段落。图中加粗与下划线均为官方文件原有格式。
查看VAT官方说明
对低客单价商品,我更建议逐个SKU看利润。同样增加2欧元,对不同售价、不同毛利的商品,影响相差很大,统一加价未必能解决问题。
欧盟正在逐步加强对B2C进口商品(企业直接卖给欧盟消费者、从欧盟境外发出的商品)的海关管理。
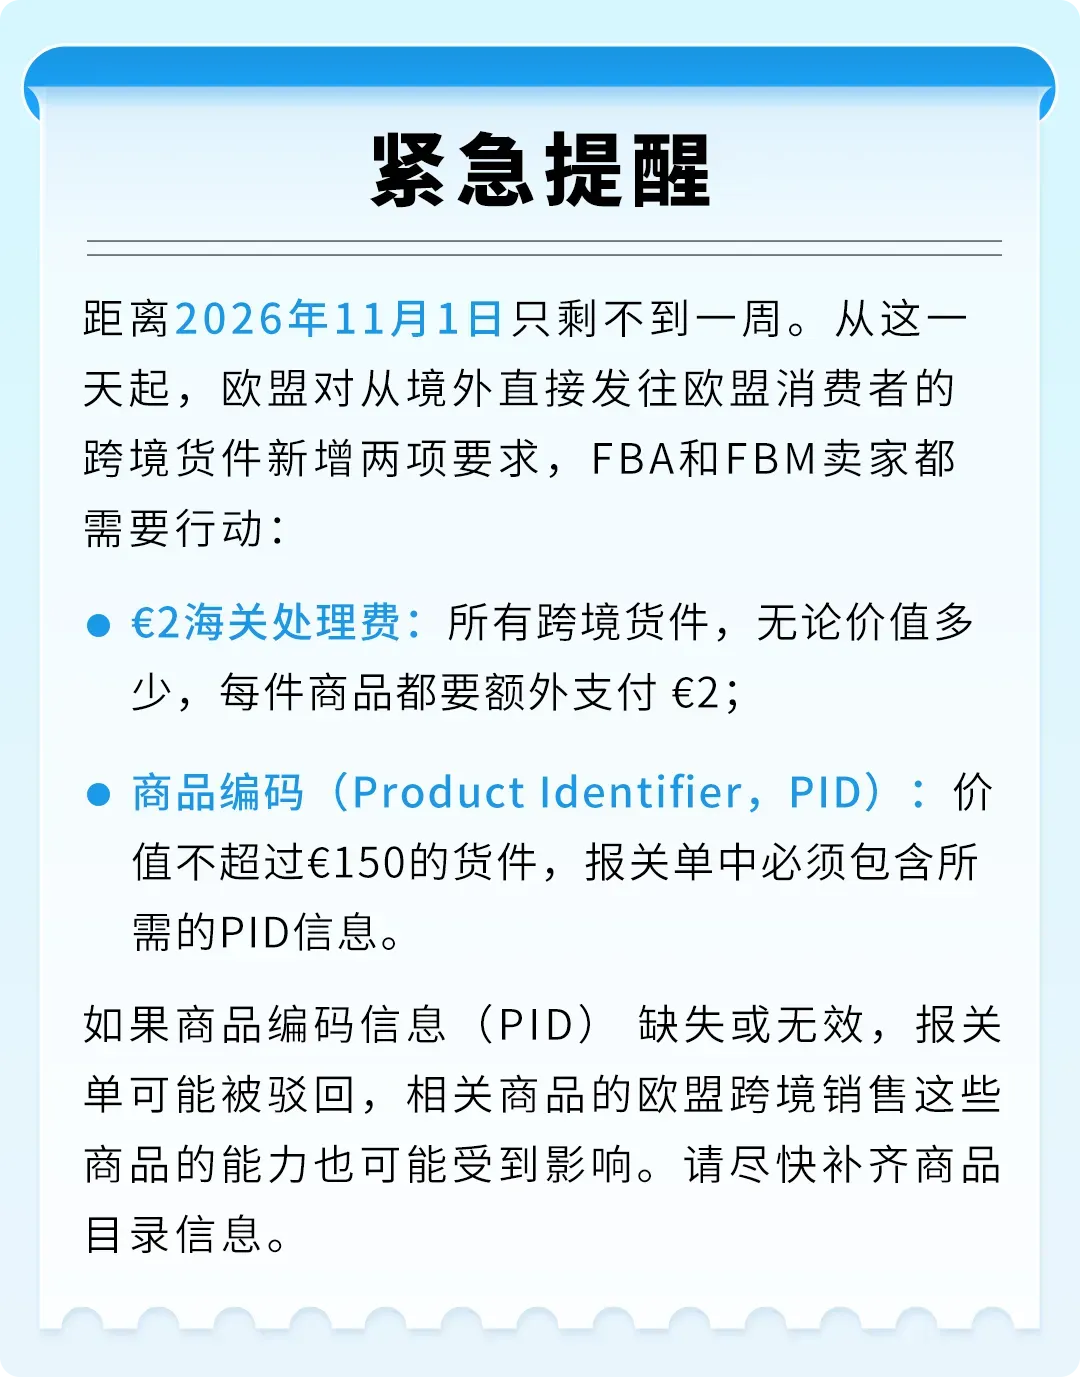
只要您从英国、中国、美国或任何其他非欧盟国家/地区,把商品直接配送给欧盟境内的消费者,无论使用亚马逊物流(Fulfilled by Amazon,FBA)还是卖家自配送(Fulfilled by Merchant,FBM),以下要求都适用于您:
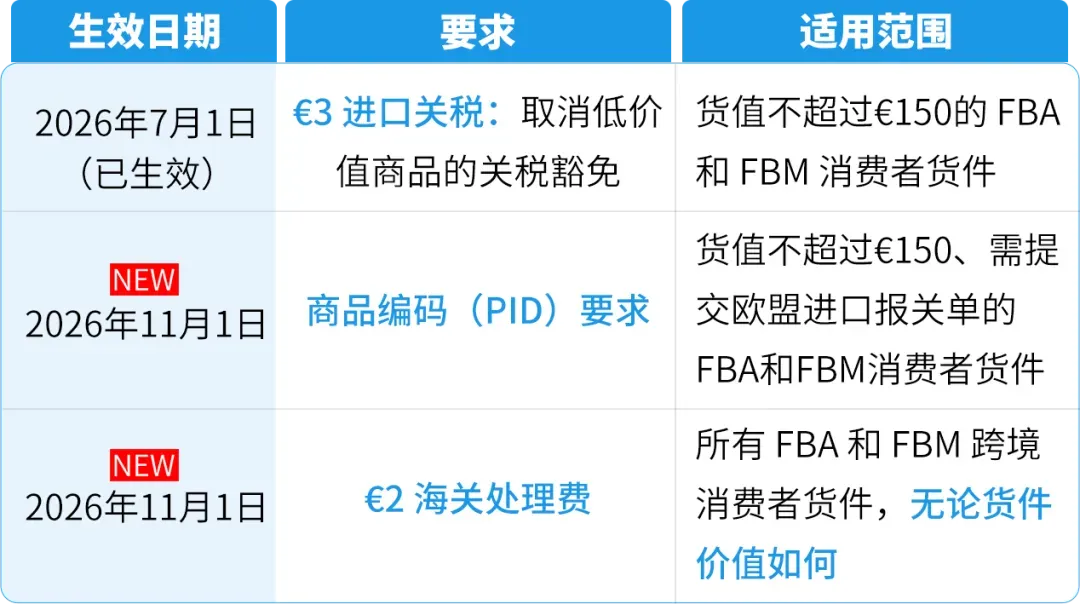
从欧盟境内发往欧盟境内消费者的货件,既无需缴纳 €3 进口关税,也无需支付 €2 海关处理费(可能仍需支付其他进口费用)。
11月1日之后,不同货件需要满足的全部要求如下:
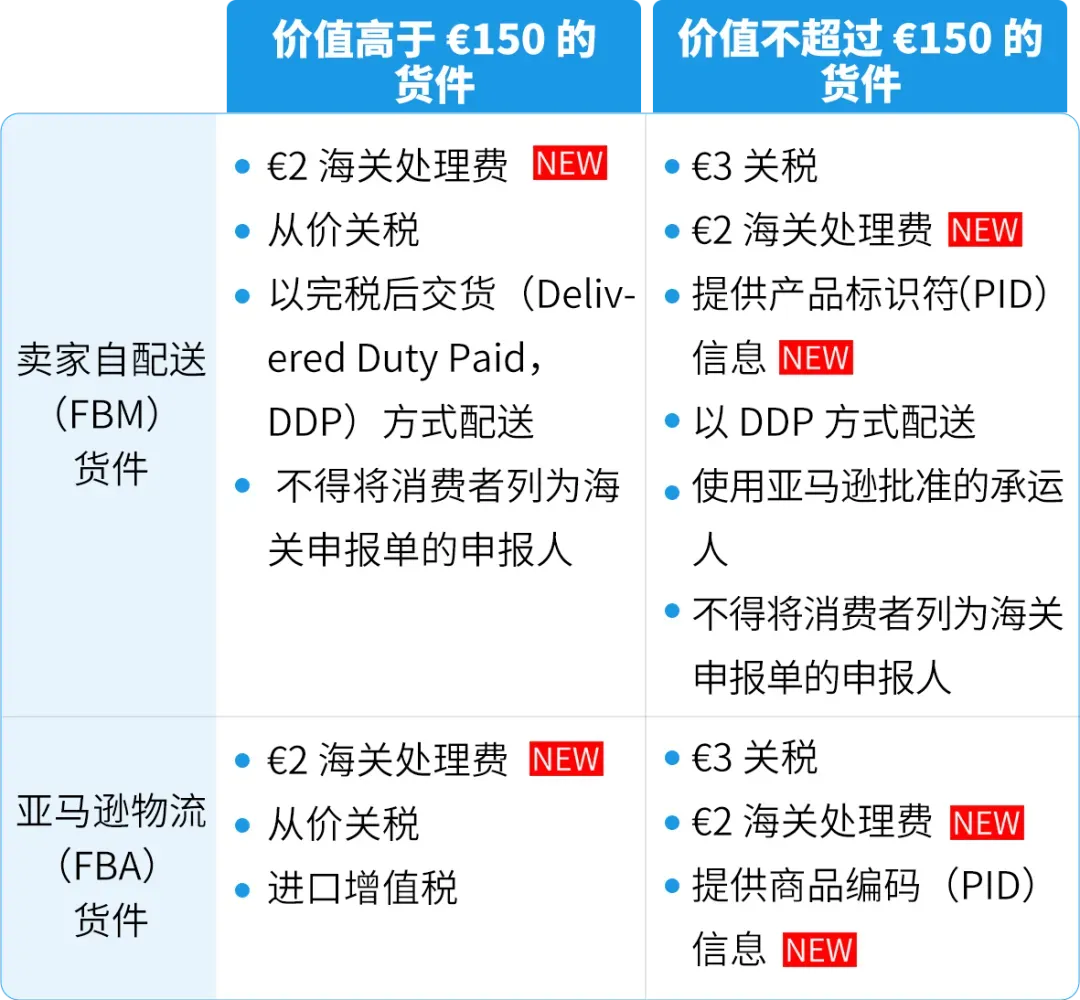
一句话总结:7月1日的€3关税照收,11月1日起每件商品再加€2海关处理费;价值€150以下的货件,还要把PID准备齐全。
03 PID怎么提供,FBA和FBM分开处理
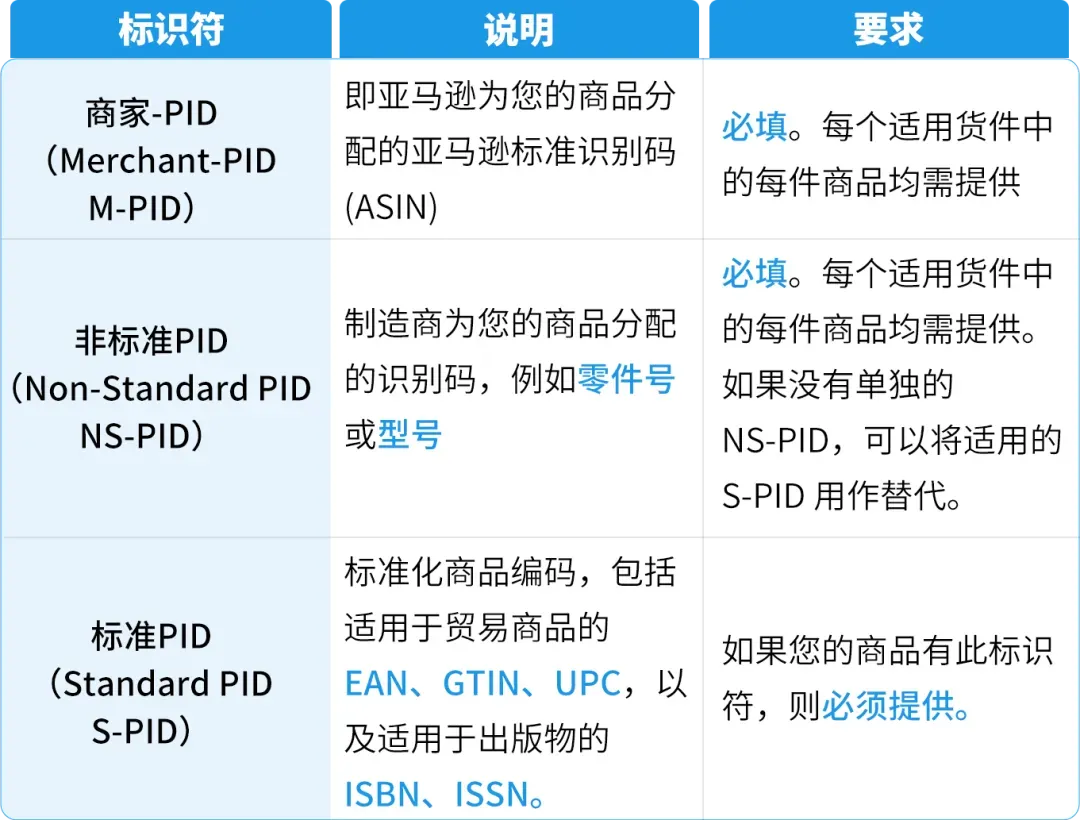
PID用于识别具体商品,与海关归类编码承担不同作用,不能互相替代。亚马逊场景中主要涉及三类信息:[5]
M-PID:平台商品标识。 在亚马逊场景中使用ASIN,不要把店铺SKU直接填进要求ASIN的字段。
NS-PID:非标准化制造商标识。 通常是制造商的部件号或型号。
S-PID:标准化商品标识。 商品具有此类标识时提供,例如EAN、GTIN、UPC等。
FBA卖家:先维护商品目录。
按亚马逊中文操作说明,对于适用的FBA跨境客户货件,亚马逊会从商品目录提取PID,卖家无需再直接向承运人提供。但目录中的信息需要完整、准确。[8]
这里讨论的是需要进口报关的跨境客户货件,不是说所有FBA订单都会新增上述费用。已经在欧盟境内备货、境内配送的订单,要与跨境直发区分。
FBM卖家:既要准备数据,也要确认传递方式。
使用“购买配送服务”(Buy Shipping)时,购买标签的请求中仍需提供所需标识。即使商品信息中已经填了部件号、型号或条码,也不能默认购标环节会自动带入。[5]
不使用“购买配送服务”的,应把相应PID直接交给承运人,确认对方通过什么字段接收。使用ERP或API打单的,还要核对字段映射和传输结果。
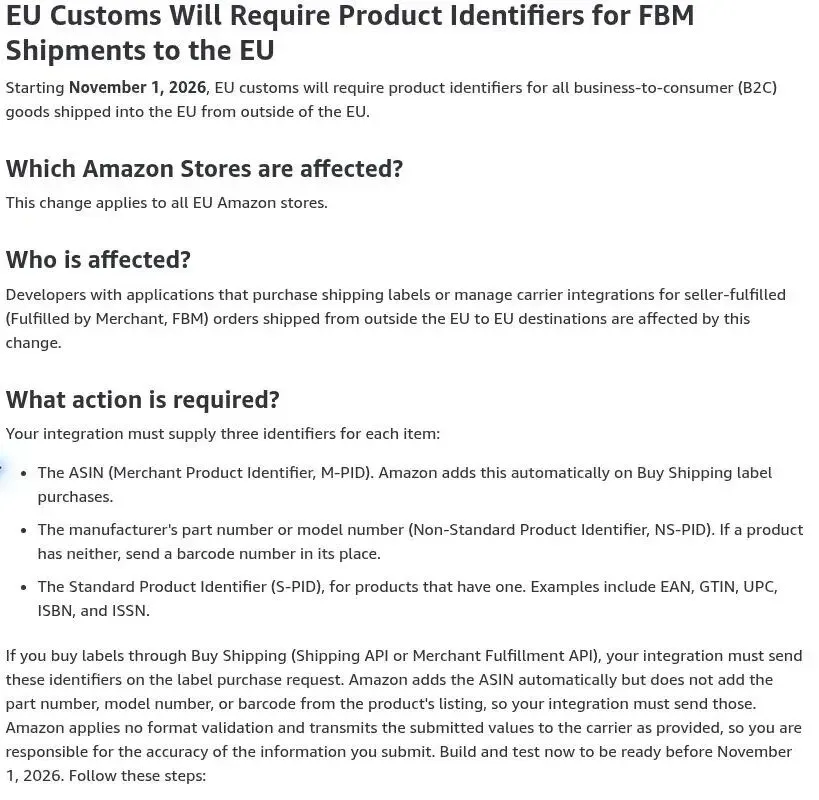
图3|亚马逊SP-API官网公告原文截图,说明三类PID及购标请求中的数据传递要求。
查看亚马逊PID官方公告
如果制造商没有部件号或型号,先向其确认或申请分配。按平台指引,确无这类编号时,可以按要求使用已有标准条码替代相应字段,不要自行编造占位值。[5][8]
缺失所需PID可能造成清关扣留或退回。该平台说明还提示,相关商品的跨境销售权限也可能受到影响。卖家应按实际提示补齐资料,避免清关和后续销售受影响。[5][8]
04 商品多,用分类报告批量补;商品少,逐个修改
分类商品报告(CLR)可以下载卖家已提交的商品数据,修改后再上传。它只包含该卖家提交的数据,不包含ASIN关联的全部数据,也不包含已删除的商品信息。[9]
批量处理可以按下面的顺序做:
1. 按商城下载报告。
进入卖家平台的“数据报告/库存报告”,选择“分类商品报告”,状态筛选选择“全部”,不要用创建日期排除旧商品。不同商城分别处理。如果看不到入口,联系销售伙伴支持。[8][9]
2. 核对三个字段。
打开下载文件的“模板”页,查找“商品编码”“部件编号”和“型号”,结合商品身份与详情信息检查缺项。具体列名与位置以当前商城模板为准,不必机械寻找固定行号。[8]
3. 补资料时,先确认取值来源。
型号、部件号向制造商或供应商核对。按这份平台补填指引,标准商品编码字段重点核查UPC、EAN、GTIN。不要用订单号或运单号替代。[8]
4. 使用部分更新,并复核库存与价格。
按模板要求选择“编辑(部分更新)”,提交前检查涉及的数量、价格等字段。下载后尽快处理,避免把旧库存、旧价格带回后台。[8]
5. 上传后,再下载验证。
从“目录→批量上传商品”提交更新,查看处理结果,再重新生成CLR检查对应字段。报告生成可能需要等待,不能把“已提交”当成“已更新完成”。[8][9]
如果只有少量商品需要补填,可以在管理商品页面编辑商品信息,分别核对“商品身份信息”中的外部商品编码,以及“商品详情”中的型号或部件号,保存后复查。[8]
手工艺、医疗保健等商品另有特定口径,需要按具体商品、细分税号及官方指引核对,不宜仅凭大类名称套用豁免。
05 FBM卖家,再把承运人和申报人对一遍
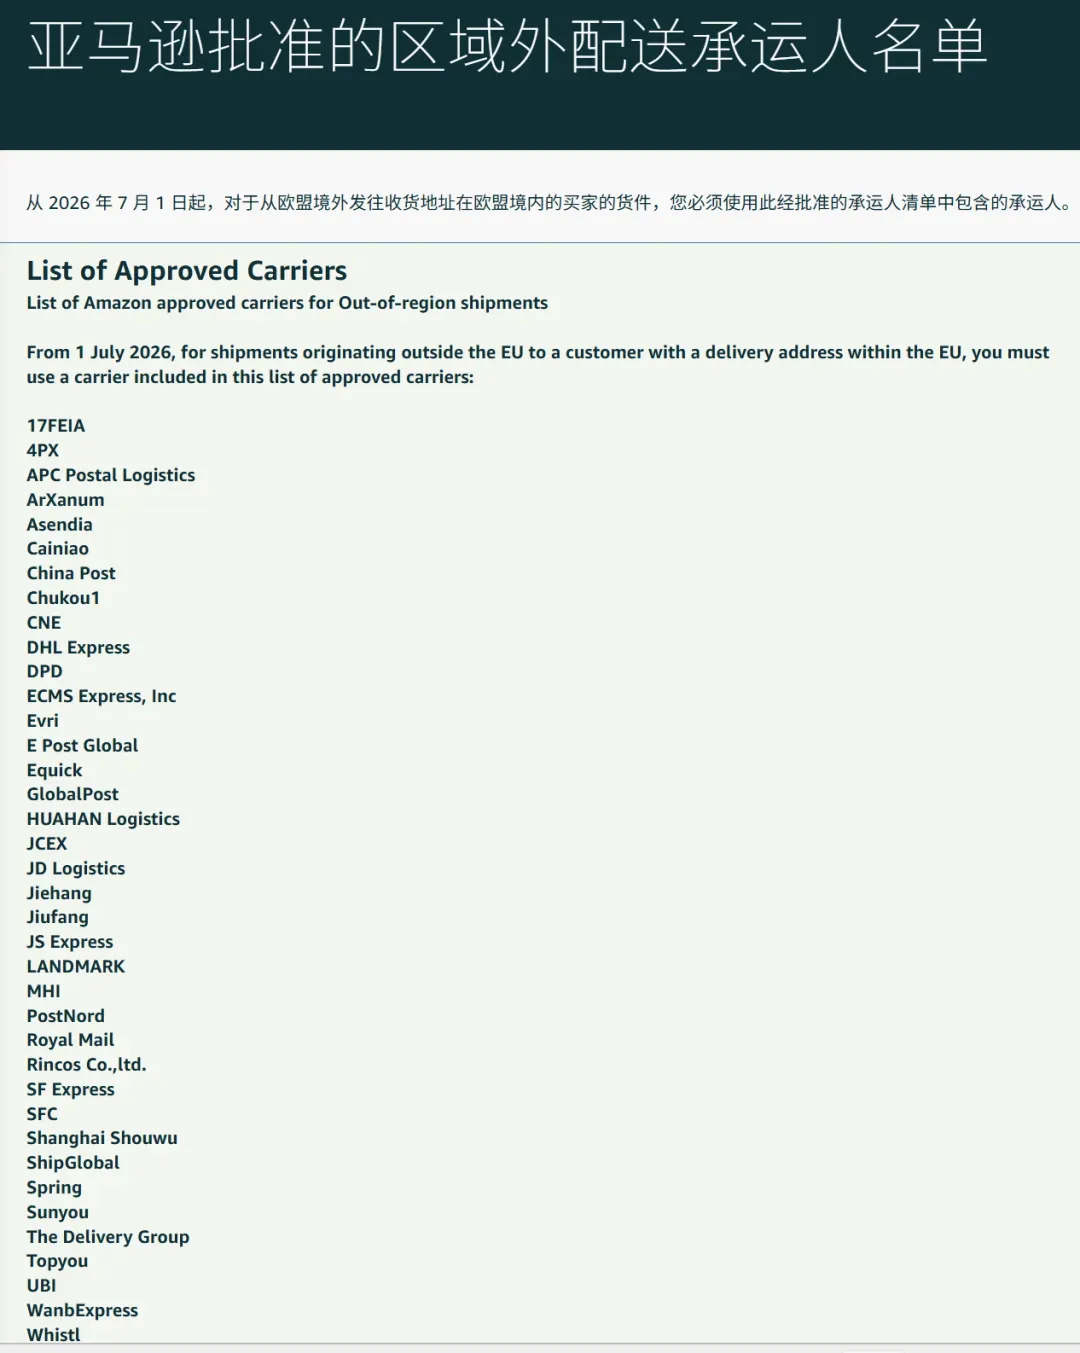
对于符合条件、价值不超过150欧元的跨境自发货货件,亚马逊要求使用获准以其IOSS编号清关的承运人。[6]
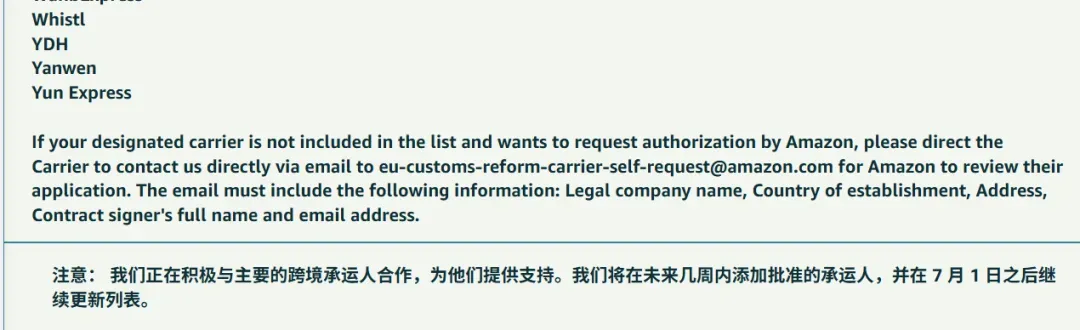
按该平台说明,确认发货时应从批准名单选择承运人,API集成也要同步更新,不能继续依赖自由文本填写承运人。价值高于150欧元的货件,可按适用规则选择承运人或报关代理。[8]
申报主体也要核对。亚马逊对FBM货件要求不得将消费者列为申报人;价值高于150欧元的FBM货件,也不能将亚马逊列为申报人。[8] 这与欧盟指引中使用IOSS时不能由消费者作为申报人的要求,需要一并落实。[2]
同时,继续按平台要求使用完税后交货(DDP),把适用费用计入成本和定价,并与承运人确认账单、处理费结算及所需数据。不要等客户完成购买后,再要求其补交进口费用。[6][8]
查看亚马逊批准承运人名单
06 算完新增费用,再决定是否调整备货方式
欧盟委员会10月30日发布的Q3初步评估显示,第三季度进口包裹量相较7月前趋势下降超过60%。这不是同比下降60%,报告也提示数据延迟、修订等限制。[7]
报告同时提到,部分商品似乎转向批量进口、在欧盟储存后再配送。[7]
我的看法是,直邮与本地备货值得重新测算,但不能只因为多了这两笔费用,就决定所有商品都转海外仓。仓储、库存周转、退货和进口合规成本,要放进同一张表里。
使用亚马逊物流远程配送的卖家,还要核对客户最终看到的价格。对于符合条件、不超过150欧元的客户货件,亚马逊会把3欧元关税计入面向消费者的价格,再按现行规则计算VAT;后台商品价格与前台最终价格可能不同。[6]
接下来,持续看实际清关时效、承运人账单和SKU利润,确认费用和履约变化是否与预估一致。
今天先从销量最高的商品开始:FBA核对目录,FBM核对传值,再检查报告更新结果和落地成本。