




深度解读:美国海关14411号行政令与外国IOR监管新规
 41
近日,亚马逊向大量跨境卖家发送了一封关于第14411号行政令(Executive Order 14411)的合规预警邮件。这一针对美国进口海关执法的最新动作,再次把“进口登记商(IOR,Importer of Record)”推到了风口浪潮之上。 对于绝大多数习惯使用离岸公司(如香港公司、中国内地公司)作为外国IOR进行清关,或者依赖物流货代“包税到门(DDP)/双清”的中国跨境卖家而言,这项即将实施的监管新规不仅关乎清关效率,更将直接重塑供应链成本与合规格局。
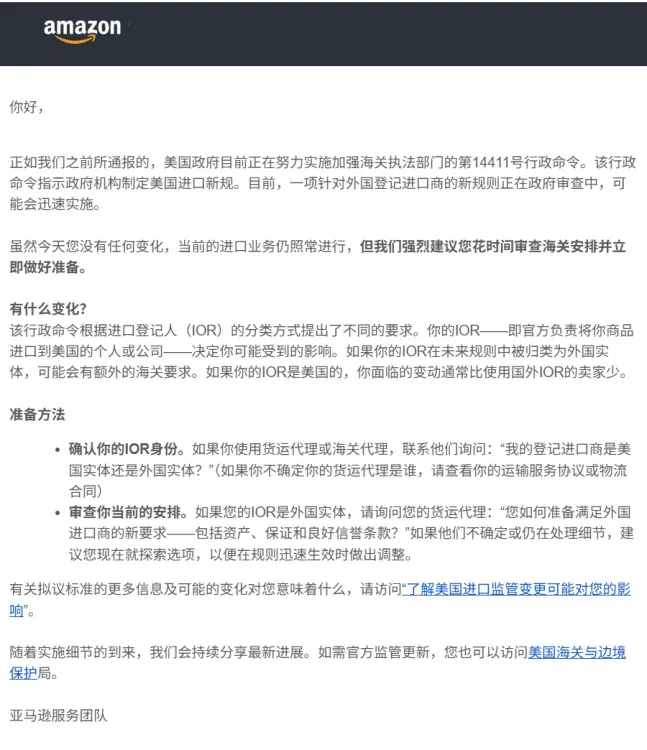

根据第 14411 号行政令的细则,美国政府拟将进口登记商(IOR)划分为美国本土实体与境外外国实体两类,并实施差异化极大的监管举措:
美国本土IOR:监管影响相对平缓,重点在于常规的合规核查、保证金与偿付能力是否与申报货值相匹配。
外国IOR(中国卖家主流模式):成为海关重点监管与限制的目标。拟出台的约束包含三大“杀手锏”:
1. 禁用非正式申报通道
以往部分低货值或小批量货物可以通过非正式申报快速清关。新规生效后,外国IOR将被严格限定只能走正式申报通道。这不仅意味着资质审核、资产证明、保证金等硬性条件的全面增加,还伴随着穿透式受益所有人申报的要求。
2. 海关保证金(Bond)规则全面收紧
以往卖家或货代广泛使用的“年度连续保证金(Continuous Bond)”可能不再适用于外国IOR,转而要求采用一票一办的单次交易保证金(Single Transaction Bond),甚至附带更高的资金担保金。这将大幅拉高资金占用与单票物流成本。
3. 报关行资质门槛提升:须具备 CTPAT 认证
这是绝大多数卖家最容易忽视、但也最致命的隐形条款。新规拟规定:外国IOR的申报,必须委托持有 CTPAT(海关-商界反恐伙伴关系)认证的美国持证报关行进行操作。
行业警示:市面上大量依赖低价“共享IOR”、借用不正规买头或挂靠资质的小型报关行与货代服务,将在这一规定下迅速丧失报关资格。
很多卖家可能会疑惑:“我和货代合作好几年了,一直都很顺畅,为什么突然会有风险?”
答案在于责任主体的混淆与挂靠风险:
共享IOR风险:许多卖家使用的包税渠道,底层使用的是物流公司提供的“共享IOR”。一旦该IOR之下有一家卖家的货物发生侵权、漏报或违禁,整个IOR名下的所有货物都会被海关扣押或查验。
报关行缺乏 CTPAT认证:大量低价货代合作的低成本报关行并未获得CTPAT验证。在新规实施后,这些报关行将无法再为外国 IOR提交申报。
CBP Form 5106 穿透审查:海关正在严格核查外国IOR登记的地址、联系人及税号真实性。使用虚假或批量挂靠地址的 IOR,面临被海关直接冻结的风险。
针对亚马逊官方的预警提示,卖家应立即启动供应链合规排查,建议分为“三步走”:
第一步:向合作货代抛出两个核心问题
不要等货物到了美国港口才发现无法清关,现在就应主动与货代确认:
确认清关主体:“我们目前运往美国的货物,使用的清关IOR是美国本土实体还是外国实体?”
确认报关行资质:“你们在美国合作的报关行,是否具备CTPAT认证(CTPAT-Validated Broker)?”
第二步:评估建立“美国本土实体(US Entity)”的可行性
由于外国IOR在清关流程、Bond成本和审核严格度上受到显著限制,对于月发货量稳定、规模较大的卖家,设立美国本土子公司(U.S.Corporation/LLC)作为本土IOR是最彻底的避险与降本方案:
1.享受与本土公司一致的连续Bond政策。
2.降低海关查验率(Exam Rate)。
3.提升供应链可控度,彻底脱离对“共享 IOR”的依赖。
第三步:做好成本预估与资金规划
如果短期内仍需使用外国IOR模式:
提前算好单次Bond和正式清关带来的手续费增加成本。
在合规清关与物流时效上预留更多缓冲期,避免因海关审单延长导致FBA缺货。