美线平稳、欧线走高,国际海运市场出现新走势
 104
近期,国际集装箱航运市场出现新的分化。
最新市场数据显示,亚洲至美国航线运价涨势趋缓,亚洲至欧洲航线运价则出现反弹。随着部分船公司逐步恢复红海及苏伊士运河航线,市场可用运力和航线布局也在发生变化......
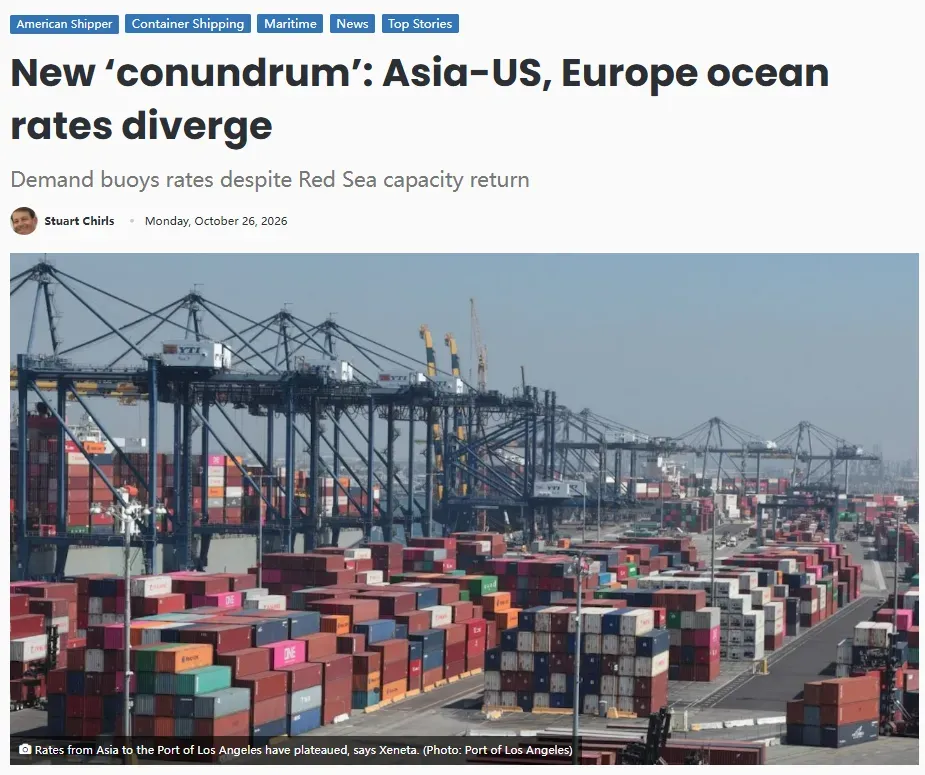
美线涨势趋缓,运价或进入调整阶段
Xeneta最新市场数据显示,亚洲至美国西海岸的市场平均即期运价升至每40英尺集装箱8311美元,周环比上涨0.2%;亚洲至美国东海岸运价为11525美元,周环比同样上涨0.2%。
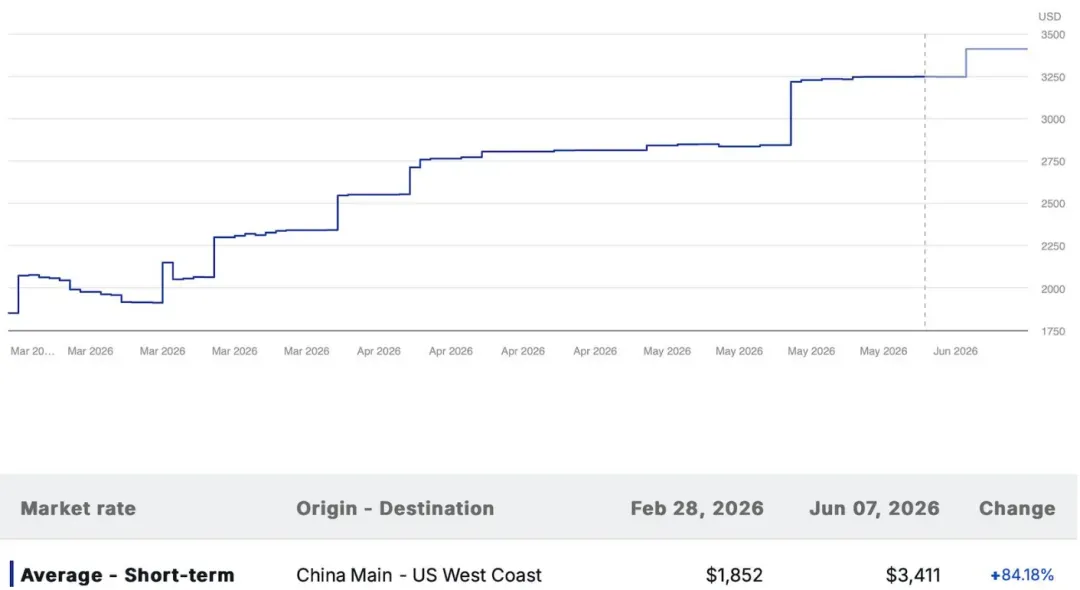
从单周涨幅来看,美线运价已明显趋于平稳。不过,涨势放缓并不意味着运价已经回到低位。
与7月1日相比,亚洲至美国西海岸和东海岸的运价仍分别上涨18.9%和31.7%。这意味着,即使后续运价有所回调,卖家仍需要做好物流成本管理。
欧线运价反弹,需求成为关键因素
与美线表现不同,亚洲至欧洲航线在10月下旬出现明显反弹。从 Xeneta 近期公布的运价数据来看,亚洲至北欧航线的平均即期运价为每40英尺集装箱3698美元,周环比上涨6.8%;亚洲至地中海航线运价升至4442美元,周环比上涨5.8%。
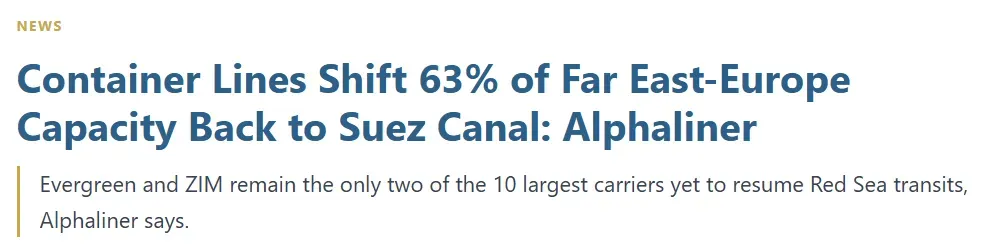
值得关注的是,欧洲航线运价上涨,恰逢部分集装箱航运服务逐步恢复红海航线。随着船舶重新投入相关航线,市场可用运力有所增加,按照一般供需逻辑,这可能缓解运价上涨压力。但本轮市场走势并未完全按照这一逻辑发展。
原因之一在于货运需求仍然具有支撑作用。Xeneta数据显示,2026年前七个月,亚洲至欧洲的货运量同比增长12.2%。当新增运力被持续增长的货量吸收时,运力回归并不一定立即带来运价下跌。
需要注意的是,尽管近期出现反弹,北欧和地中海航线运价仍低于7月1日水平。单周上涨尚不足以证明欧洲航线已经进入持续涨价周期,后续仍需观察货量、船公司运力调整和实际订舱情况。
美线、欧线走势分化,出货策略如何调整?
美线趋稳、欧线反弹,说明当前海运市场并非所有航线同步变化。对于跨境卖家,建议重点做好三方面准备。
不宜仅凭整体海运市场的涨跌判断所有线路的价格走势。应结合目的港、预计出货时间及货物交付期限,分别评估美线和欧线的运输成本。
市场平均即期运价并不等于企业最终成交价。不同船公司、起运港、目的港、合约条件及附加费用,都可能造成实际报价差异。
订舱前应核对报价有效期、附加费用和预计船期,避免只比较基础海运费。(如需了解最新运价及舱位情况,欢迎私信后台咨询)
对有明确交付期限的货物,应为订舱、装船和目的港操作预留合理时间,不要单纯等待运价下跌而延误发货。对于出货频率较高的企业,可以持续比较不同船公司的报价和服务稳定性,合理分散物流风险。
根据最新的市场消息来看,美线运价涨势放缓,欧线则出现阶段性反弹。红海航线恢复、货运需求和船公司运力安排之间的相互作用,仍将影响后续市场走势。
对于跨境卖家而言,面对不断变化的航运市场,及时掌握运价动态、合理安排出货时间,并提前核算运输成本,比单纯押注运价涨跌更为重要。