在欧洲失血,Temu们出新招了
 795
最近一段时间,中国跨境电商平台在欧洲接连“碰壁”。
根据德国电商与邮购协会的数据,2026年第三季度,Temu、SHEIN和AliExpress三大平台在德国的合计销售额同比下降35.5%,降至5.66亿欧元,市场份额也从第二季度的5.3%降到3.1%。
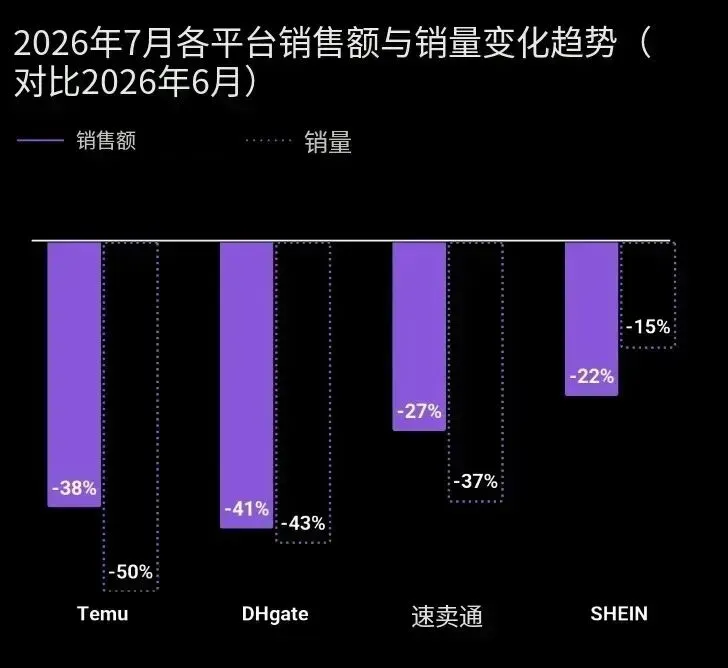
同样的降温,不只发生在德国。法国购物应用Joko的数据显示,2026年7月,Temu、AliExpress和SHEIN的销售额分别较6月下降38%、27%、22%,销量下降50%、37%、15%。
把时间轴拉回两年前,在美国关税政策反复横跳之际,欧洲曾被中国跨境出海者视为“北美之外的第二市场”,彼时Temu、SHEIN以及速卖通等平台在欧洲多个核心市场稳居榜单前列。
但如今来看,这一市场的竞争逻辑似乎正在悄然改写,中国跨境电商平台也换了个打法。
欧洲本土产业苦中国跨境电商平台带来的影响已久。
近几年来,以Temu、SHEIN为代表的中国跨境电商平台,凭借小额包裹免税政策下的极致低价优势,通过直邮小包模式快速抢占欧洲下沉市场,对欧洲本土产业造成了极大的冲击。
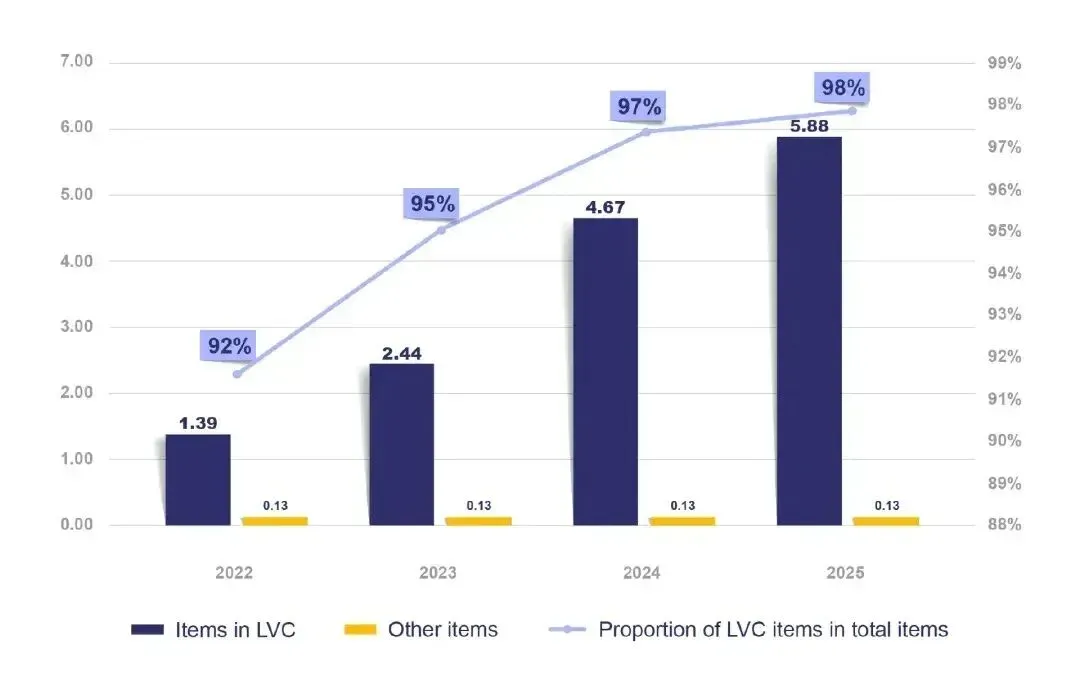
数据显示,2022年至2025年,150欧元以下的小额包裹在欧盟进口件数中的占比从92%升至98%。2025年,进入欧盟的150欧元以下包裹约为58.8亿件,其中约93%来自中国,业内认为,这些包裹有很大一部分是由中国跨境电商平台带入欧洲市场。
于是变化的扳机,在关税政策一端率先扣下。
从7月取消小包免税政策、征收3欧元临时关税,到11月新增2欧元处理费,针对150欧元以下的进口包裹,欧盟接连推出“加税”政策,矛头直指中国跨境平台赖以起家的价格优势。
税改之后,跨境直邮小包的单件综合新增成本达到5欧元,利润空间被压缩到了极致——以一件售价10欧元的产品为例,若单件成本为3.5欧元,进口增值税1.5欧元,头程空运为2欧元,尾程配送2.5欧元,其利润本就所剩不多,再叠加5欧元关税,几乎就成为了“最后一根稻草”。
7月新规生效后不久,中国跨境电商平台便纷纷按下了直邮小包发往欧区的“暂停键”。
数据显示,截至2026年8月中旬,欧盟来自的中国包裹数量已下降约20%。仅7月,比利时列日机场来自中国的小包裹数量就同比下降了53%,荷兰来自中国的单件包裹数量下降46%。
物流和快递企业预测,若该趋势持续一年,全年进入欧盟的包裹数量可能减少10亿件。
而从更长时间来看,欧盟的税改还将继续推进。如今的3欧元固定费用仅适用于2026年7月1日至2028年7月1日的过渡期,市场普遍预期,2028年7月1日后,针对低值小包的税费政策还可能进一步加码。这意味着,部分商品未来的税率可能高于现在的3欧元,盈利空间再度收窄。
具体到品类,3C配件、服饰和小型家居用品等低附加值产品的出口预计受到冲击,这些品类在中国跨境电商平台销售中占据了极大的份额,大部分商品本身价格就不高,关税成本将使得产品价格翻涨,令以性价比为核心优势的跨境购物失去吸引力。
从调查数据来看,目前部分欧盟消费者已开始转向受关税影响不大的二手平台、本土平台进行购物。以西班牙为例,Data.ai公布的西班牙购物类应用下载榜显示,2026年9月,在Temu排名下跌至第八的同时,Vinted、Wallapop两大二手平台排名上升,位列前二。
更值得一提的是,在税改之外,欧盟同样也在持续加码针对跨境电商产品的合规管控,从价格营销、商品安全、数据隐私、税务合规、平台责任等维度,不断抬高市场的准入门槛。
据了解,近半年以来,欧盟已依据《数字服务法》对中国跨境电商平台开出多张高额罚单。其中,AliExpress于2026年7月20日被罚5.5亿欧元(约合42.5亿元人民币),Temu于2026年5月28日被罚2亿欧元(约合15.7亿元人民币)。
同时据近期消息,欧盟委员会还在着手拟定新《欧洲产品法》,进一步加强通过跨境电商渠道进口的低价值商品监管,包括收紧电商平台的主体法律责任、要求平台核验产品合规凭证等。
不难看出,欧洲已搭建起一套针对跨境电商产品及平台的监管体系。
但面临市场准入门槛的抬升,中国跨境电商平台们并非“束手无策”。
把镜头拉远看,平台们之所以在欧洲增速放缓,一定程度上是出于“调转船头”的需要。
其中,Temu和SHEIN正在降低对直邮小包模式的依赖,深化本土化布局。
据业内消息,Temu近半年来已在德国、波兰等欧洲国家落地10余个自营仓,仓库由平台自主承租、独立运营,主要承接半托管备货商品与欧洲本土本对本卖家货品。货物入海外仓后,可直接避开跨境直邮环节的海关抽检、额外关税等多重壁垒。
同时还有行业人士透露,Temu欧洲站点在三季度更新了店铺履约考核标准,硬性要求店铺本土仓发货订单占比达到八成,诸多订单已从直邮小包切换为本土发货,大幅压缩了直邮比例。
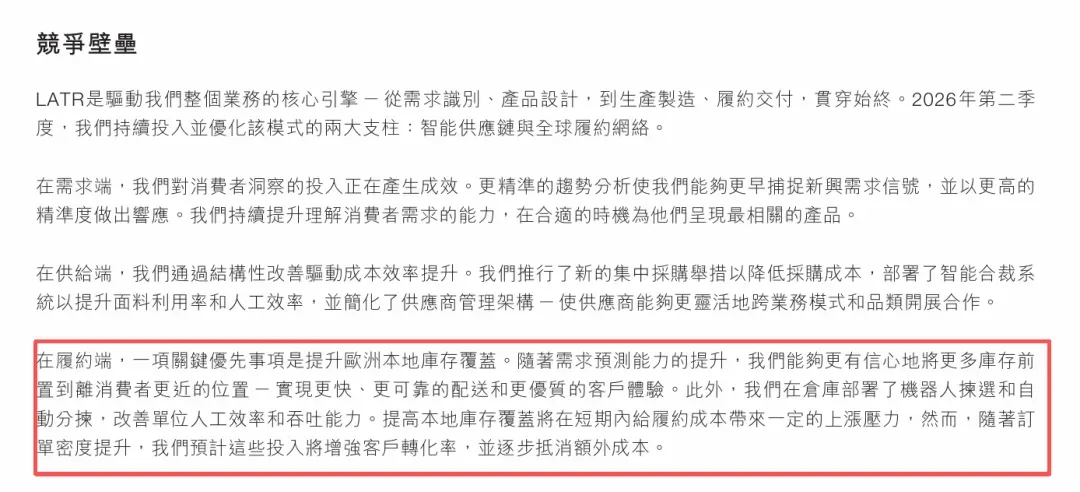
SHEIN方面,根据其发布的中期报告,2026年上半年,其在履约端的一项关键优先事项便是提升欧洲本地库存覆盖。该平台预计,随着订单密度提升,这些投入将增强客户转化率,并逐步抵消额外成本。
有消息人士透露,目前SHEIN的欧洲本地履约已经开始承接本地订单。
在此基础上,SHEIN还在加速发展欧洲本地备货模式,该模式在平台内部被称为 “小额快备”:依托周期销售预测,将多品类商品以货物形态集中运入欧盟,再从本地仓发给消费者。这一模式下,商品将适用于欧盟常规进口关税,综合成本预计低于小包直邮按件计征的税负。
一定程度上而言,这两大平台的重心都放在了把库存前置到欧洲,用本地化履约重构成本结构。
相比之下,AliExpress选择的则是另一条杠杆——用品牌化对冲关税成本。据了解,深耕欧洲多年,AliExpress已在西班牙、法国和波兰等地设有官方仓,本地发货占比本就不低,2025年9月,其又启动了“Brand+”计划,用品牌集群效应持续抢占欧洲消费者的心智。
公开数据显示,2026年8月大促期间,速卖通Brand+品牌货盘在欧盟市场同比增长97%,Brand+品牌销售渗透率在德国、法国、波兰等11个国家超过50%,实现了逆势增长。
其增长的底层逻辑不难理解:欧洲消费者看重产品品质、品牌口碑,对优质中国品牌以及品牌溢价的接受度较高,关税对于低价白牌的成本冲击较大,但对于本身具有一定溢价能力和固定消费群体的品牌商品则是一项可消化的费用。
把这些平台的动作放在一起看,面对市场压力,Temu加速布局欧洲本地仓,SHEIN优先提升本地履约,速卖通凭借Brand+品牌货盘实现逆势增长,它们的应对路径呈现出明显分化,但实际上做的是同一件事:用品牌、履约建立超越纯价格的竞争力,完成在欧洲市场的结构性切换。
一个不容忽视的事实是:欧洲的盘子并没有缩小。根据《2026年欧洲电商报告》,2026年欧洲B2C电商规模将达到9610亿欧元,同比增长5%。
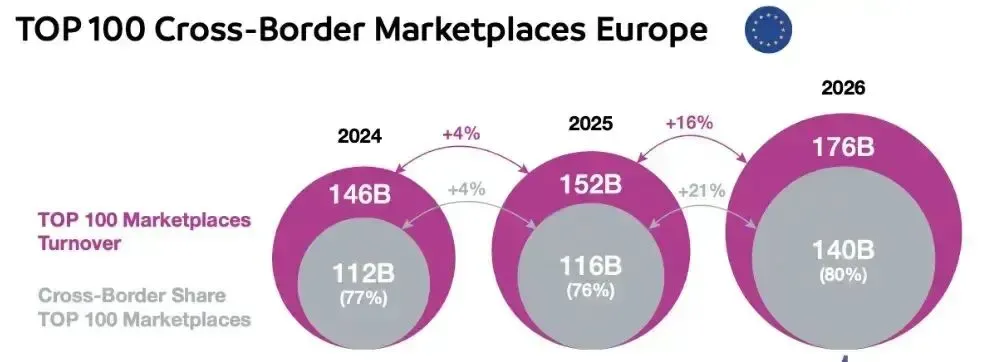
Cross-Border Commerce Europe的数据也显示,2026年,在其统计的欧洲市场TOP 100电商平台中,跨境电商平台的交易额为1398亿欧元,占总额的79.5%,预计2027年将增长10%,达到1540亿欧元,占总GMV的比例进一步升至约81%。
但走在前头的平台集体调转航向,给卖家们释放出了一个信号:分盘子的方式变了。
靠单纯供货和低价直邮撬动增长的那批卖家,入场券正在作废。过去依托小包免税红利,卖家在平台上铺的货够多、价格降得够低,通常就能获取可观的流量,把产品卖出去并且有利可图。
而如今,在欧洲税改生效、合规监管收紧的背景下,平台们正在通过资质收紧、流量倾斜等手段,加速淘汰不合规、低效率的供给。其中,依赖直邮小包模式的卖家首当其冲,越来越深感体感增长触及天花板,甚至在旺季销售遇冷。
此外,平台也正在将市场给予的合规审查压力,进一步向卖家传导:产品安全、资质核验以及税务申报等过去可以被暂时搁置的问题,现在都成为了卖家维持店铺正常销售的必选项。
于是在这一趋势下,越来越多舍不下欧洲市场的跨境卖家正跟随平台脚步,切换出海路径:
一方面逐步降低纯直邮小包的占比,转向海外仓备货模式;
另一方面则开始优化商品结构,选择具备溢价能力、合规风险较低的品类,淘汰利润空间较窄、高风险的小件商品,同时尝试打造属于自己的核心竞争力,包括进行品牌升级、研发差异化产品等,增强抗风险能力。
新的路径里,卖家的运营压力不小、成本更高,但从一定程度上而言,这类卖家完成切换后,或许能获得比纯靠价格竞争的时代更可持续的位置。