

 Claw123获悉,近日,美国研究机构Rhodium Group发布的一项分析显示,中国人工智能模型正在快速普及,但用户增长暂时还没有完全转化为收入。中国主要AI模型合计产生的收入仅约为OpenAI和Anthropic两家公司收入的10%。
Rhodium Group此次采用的是行业常用的年度经常性收入(ARR)指标。简单来说,ARR通常是将企业最近一个月的收入乘以12,用来估算按照当前速度运行一年的收入规模。按照该机构的数据,OpenAI目前ARR约为400亿美元,Anthropic则达到650亿美元。
相比之下,中国AI企业的商业化收入明显更低。Rhodium估算,字节跳动旗下AI业务ARR约为40亿美元,阿里巴巴约为24亿美元,Moonshot约为10亿美元,MiniMax约为8亿美元,DeepSeek约为5亿美元,智谱旗下Z.ai最新ARR已经达到18亿美元。
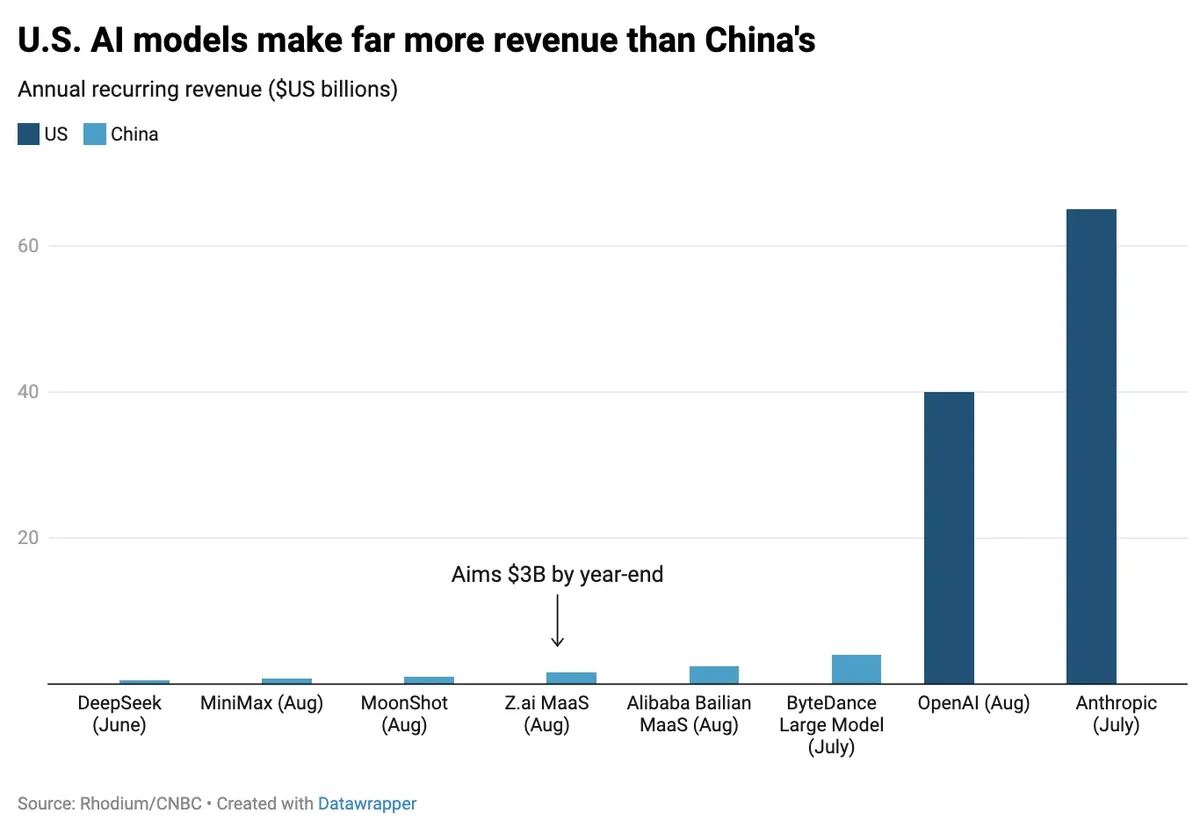
即使将这些中国企业的收入放在一起,与美国头部AI公司的规模相比仍存在明显差距。Rhodium指出,仅OpenAI一家的ARR就达到400亿美元,而Anthropic更达到650亿美元。与此同时,中国AI模型的使用量今年以来快速增长,但商业化速度并没有完全跟上。
收入规模与企业估值之间的反差也更加明显。Rhodium估算,Moonshot目前的估值与收入之比约为50倍,DeepSeek则达到163倍。作为对比,OpenAI对应的比例约为34倍,Anthropic约为21倍。
Rhodium Group在报告中表示,Moonshot和DeepSeek目前的估值相对于收入显得较高。该机构认为,中国头部AI公司的收入增长目前还不足以完全匹配投资者给予的估值水平。融资规模上的差距可能让中国前沿AI实验室更难长期扩大业务。
不过,这并不意味着中国AI公司的商业化空间已经固定。Rhodium指出,中国AI实验室正在寻找从第三方模型使用中获得更多收入的方式。一个重要原因是,许多中国AI模型采用开源模式,只要拥有足够强的硬件,第三方就可以下载并独立运行模型,不一定需要直接向模型开发商购买服务。
美国AI模型则大多采用闭源模式。根据AI模型对比机构Artificial Analysis的数据,目前OpenAI和Anthropic等美国头部模型的单次任务成本明显高于中国模型。换句话说,中国AI企业在模型价格和开放程度方面存在一定优势,但如何把庞大的使用量转化为稳定收入,仍是商业化过程中需要解决的问题。
但Rhodium也提醒,此次分析存在时间上的限制。报告主要参考了今年夏季能够获得的最新数据,而中国AI模型的使用量在今年早些时候仍处于较低水平,此后出现了快速增长。因此,目前的收入数据未必能够完全反映中国AI市场接下来几个月的变化。
与此同时,多家中美AI公司正在筹备进入资本市场。Anthropic据报道预计最快于下个月在美国上市,OpenAI则已经将IPO计划推迟至明年。Moonshot据报道已经秘密提交港股IPO申请,DeepSeek也被报道正在为上市进行准备。
融资也是Rhodium关注的另一个问题。该机构认为,如果中国前沿AI实验室与美国公司的融资差距持续存在,其扩大模型训练、算力和商业业务的难度可能增加。Rhodium同时估算,中国AI芯片和服务器领域超过60%的股权投资来自与政府有关联的资金。
作者✎ Summer/Claw123
声明:此文章版权归Claw123所有,未经允许不得转载,如需授权请联系: amz123happy