大促在即,亚马逊又来“添乱”!大批主体店铺触发身份验证!
 382


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
正当大伙儿密锣紧鼓,为即将到来的下半年大促活动做准备时,亚马逊又来一波“体检”,这回不光查你是不是真人,还在顺手查你这家公司像不像真公司。
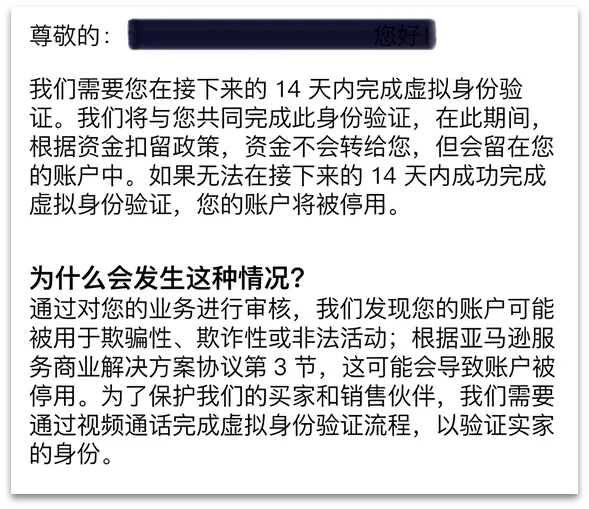
很多老板一看“协议3虚拟身份验证”就慌:法人会不会答、视频约不约得到、客服case怎么开。但说句不中听的——视频只是表象,财务底子才是命门。
亚马逊8月24日把 BSA 第18条改明白:协议项下的权利义务,包括怎么收销售款,不能私自转、也不能拿去质押。 翻译成人话就是:店不是你户口本上的房子,不能偷偷过户;回款也不是你私人微信余额,不能随便切给别的主体。
这时候还想着“A执照是亲戚的,换B执照承接老链接”,财务上至少有三笔账要先算清:
第一笔:收入归属账。老店历史订单、退款、VAT/销售税、平台费用,全绑在A主体。换B主体不是“改名”,是两套纳税人身份并排出现。税务系统不关心亚马逊后台灰没灰,只关心 A 有没有隐匿收入、B 是不是空壳接盘。金税/跨境涉税报送眼里,实控人不变 = 同一拨生意。
第二笔:资产转移账。FBA库存、品牌、Listing、待结算回款,从A挪到B,不是“复制粘贴”。库存权属变更可能涉及销售/视同销售,品牌授权转店有特许权使用费口径,老链接跟卖再撤授权,听着像运营骚操作,实质是把历史经营资产重新分配。没发票、没内部交易定价、没清算,后面补税+滞纳金+0.5–5倍罚款,比封店还疼。
第三笔:资金冻结账。协议3最恶心的地方:先停号,再让你自证。14天内视频不过,销售权限没了,账户余额照扣。你资产负债表上“平台应收款”瞬间变“受限资金”。要是拿店铺回款权跟民间资方做过质押融资,新规下直接踩红线——亚马逊不认,资方追你,现金流两头夹。
所以换主体这件事,运营视角是“入口锁了、客服踢皮球”;财务视角是**“主体重置 = 税务重述 + 资产重估 + 回款确权”**。小卖靠胆子,大卖靠台账。
真有刚需(并购、实控人变更、A升一般纳税人),别先点后台。顺序应该是:
财务出《主体变更影响表》:历史税款、未结回款、FBA库存成本、品牌权属、关联店铺清单;
新旧主体做书面重组方案,别只做工商变更;
后台开 case 交材料,等书面同意再动收款;
法人别挂名,视频里问“采购价多少、毛利率多少、上个月退款率多少”,答得出来的才叫老板。
说白了,2026年之后跨境合规的底层逻辑就一句:以前换壳是避罚,现在换壳是把罚单写得更清楚。
店铺权重、Review、FBA、回款,这些都不是“资产”,是“经营痕迹”。痕迹抹不掉,主体换了也没用。
大促要冲量,主体先别动;真要动,先让财务把旧账摊开——店可以重开,税不会重来。