香港公司「无运营审计」正被批量追查!2026年跨境卖家务必警惕的六个关键点
 75
很多跨境卖家注册香港公司,图的是收境外货款方便、架构看着体面、税务上能"省一点"。中介一句"没业务就做无运营审计,几百块搞定",成了最常见的定心丸。
但从 2023 年开始,风向彻底变了。叠加 2026 年香港审计新规升级、CRS 常态化交换、内地金税四期穿透,过去那些草草出具的无运营审计报告,正在被税局批量翻旧账。香港公司不再是"税务护身符",反而可能成为爆雷点。
这篇文章分六个重点,你可以边看边对照自己的情况。
01误解:90% 老板把"无运营"当成"没赚钱"
香港法律下的「无运营」有一套明确的法定标准,不是嘴上说没生意就行。以下条件必须同时满足,缺一不可:
▶ 从未开展业务,或已完全终止经营;
▶ 没有任何收入,包括银行利息、投资收益;
▶ 没有任何支出,银行管理费、地址年费都算;
▶ 未开立银行账户,或账户零交易;
▶ 名下无资产、存货、物业、证券。
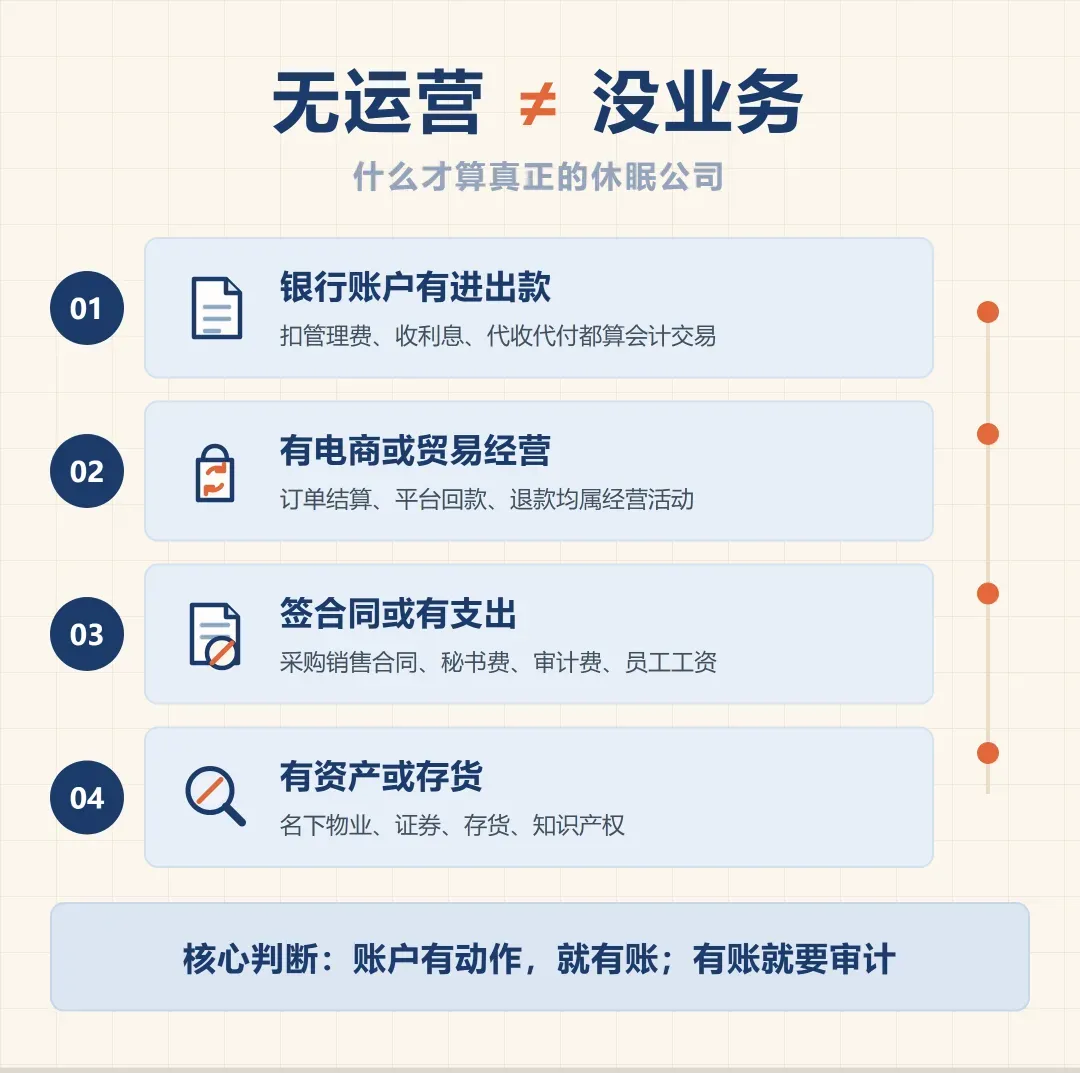
开了香港银行账户
哪怕只扣管理费、产生利息,已经不满足无运营条件。
账户做代收代付、关联资金划转
只要有流水,就是业务交易,不是「没做生意」。
亚马逊 / 独立站挂在香港公司名下
即使亏损,只要有订单结算,也属于经营活动。
一句话记住
没利润不等于没运营。判断是否合规,看的是账户有没有动作,而不是账上有没有利润。
02政策:零申报落幕,审计新规再升级
2023 年 4 月 1 日起,香港税局明确取消活跃公司零申报。企业即使宣称无业务,也不能只交空白税表,必须由香港执业会计师出具无运营审计报告作为佐证,否则申报无效。
到了 2026 年,监管继续加码:在港注册公司原则上都要做年度审计,年审逾期罚款阶梯式上涨,税局还会对无运营审计报告的真实性进行抽查。
| 违规情形 | 可能后果 |
|---|---|
| 有流水却出具虚假无运营审计 | 补税 + 最高 3 倍罚金 |
| 虚假报税、情节严重者 | 董事个人最高 6 个月监禁 |
| 拒不配合、长期失联 | 移交法院、法院传讯 |
| 及时主动更正、补正申报 | 处罚力度相对更轻 |
虚假报税是刑事风险,不是补个税就完事。承担责任的不是出报告的中介,而是公司与签字董事。
03焦点:五类操作最容易被优先稽查
结合近期的稽查案例,以下五类香港公司风险最高,看看你有没有中招:
银行流水通过信息比对直接预警,虚假申报定性非常简单。
电商平台按期报送经营数据,收入与申报冲突会触发系统报警。
企业被列入异常,严重移交法院、董事收传票,香港信用受损,后续开户注册新公司均受限。
跨境支付在 CRS 环境下完全透明,资金可向上追溯多年。
关联交易转移利润,香港查商业实质、内地查反避税,双重穿透,极易触发补税。
04双责:香港出事,内地同步穿透
很多卖家以为香港公司税务问题是香港的事,跟内地没关系。这是最大的误判。
利得税补缴:首 200 万港币利润税率 8.25%,超出部分 16.5%;
最高 3 倍税款罚金;
虚假申报涉及刑事责任,董事面临监禁风险;
拒不配合可能被法院传唤出庭。
CRS常态化交换:账户余额、流水、持有人信息每年回传内地;
CFC规则:低税负壳公司利润留港不分配,可视为已分配征收20%个税;
受益所有人否定:纯壳公司股息5%优惠税率可被否,补10%预提所得税差额。
真实案例:深圳某跨境卖家香港公司多年零申报,税局依托 CRS 数据和银行流水核查,追溯近3年经营收入,最终税款、滞纳金、罚款合计近千万元;香港税局同步追缴利得税。
05方案:四类场景对号入座
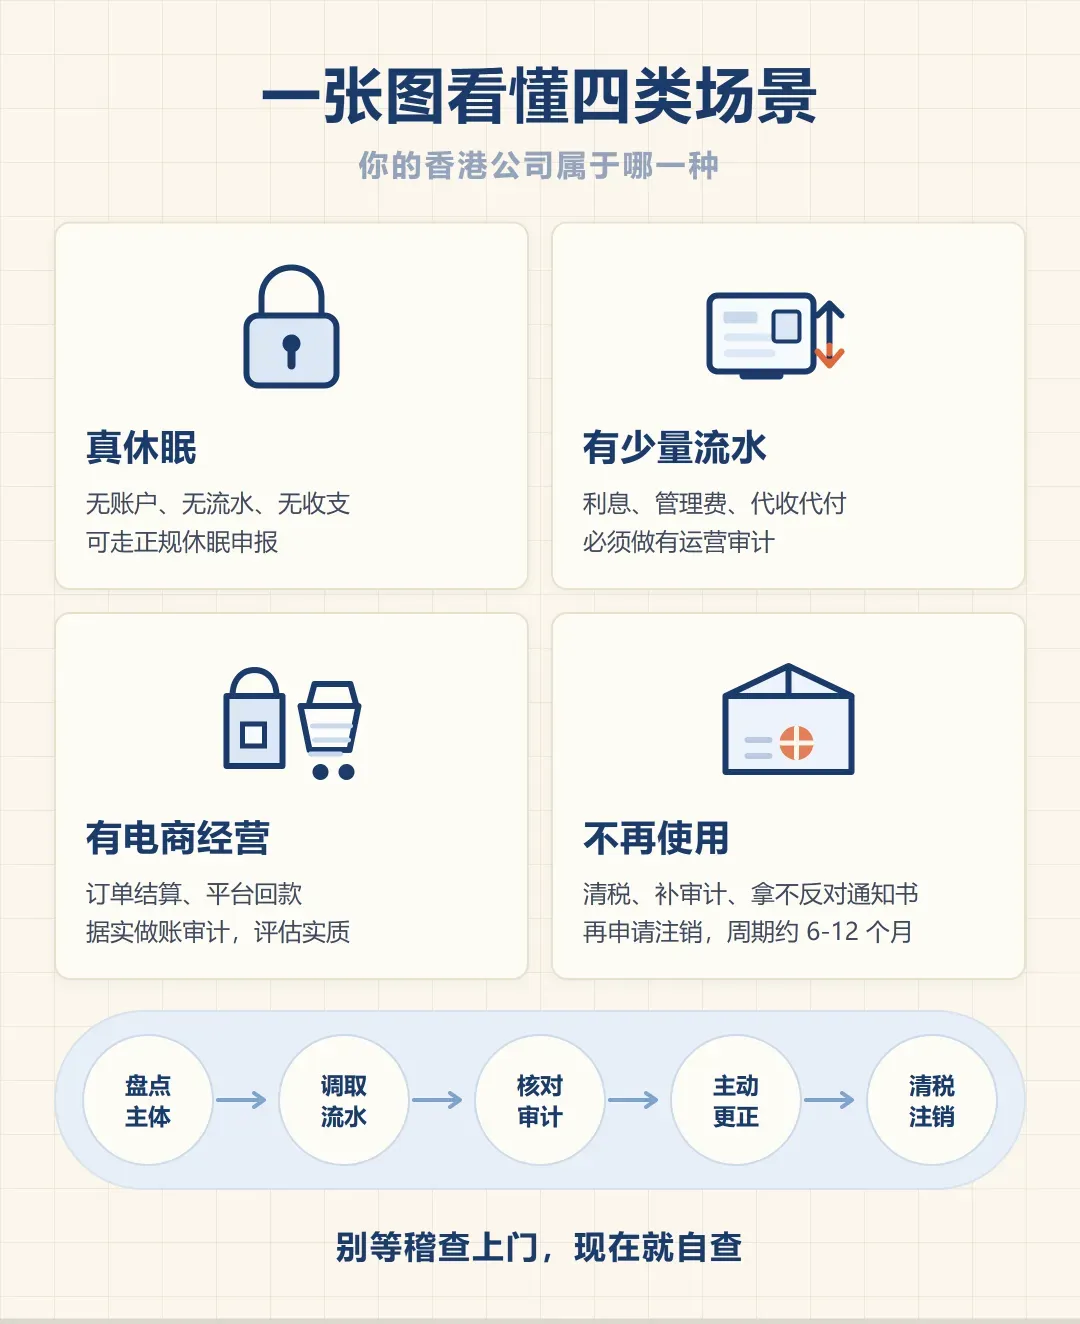
合规方案取决于公司实际状态,别盲目做无运营审计。
06行动:五条自查建议,立刻执行
1.全盘盘点名下所有香港公司
包括已停用但未注销的壳公司,逐一核查年审、报税、审计报告类型,重点排查有流水却做无运营审计的高危主体。
2.调取近 3 年银行流水自查
核对流水记录与审计报告是否匹配。审计写无运营但账户有交易记录,属于重大风险点,应尽快安排补审计、更正申报。
3.主动披露更正,优于被动稽查
发现问题后主动委托会计师补做审计、向税局披露并补缴税费,处罚力度相对更轻;等立案稽查再补救,罚款力度大幅提高。
4.评估香港架构的商业实质
仅用来收款转账、没有香港本地人员或办公场地的壳公司,导管公司风险极高。要么搭建本地实质,要么调整架构。
5.拒绝中介"包零申报"话术
税务申报的法律责任归属公司与董事,中介不会替你承担后果。香港审计是硬性合规成本,务必选择具备资质的香港会计师事务所。
香港公司本身不是问题,问题在于把它当成避税黑箱。CRS 信息交换、香港审计收紧、金税四期穿透,三重监管叠加,过去低成本"无运营审计"的玩法已经彻底失效。
跨境老板真正需要的不是"省审计费"的捷径,而是扎扎实实的财税合规。2026 年下半年,建议尽快完成香港主体的合规布局,别等稽查来了再补救。