DHL、UPS、日本通运,海外供应链公司何以崛起?
 4849
来源/中泰证券
1
乘全球化之风,
海外供应链龙头应运而生
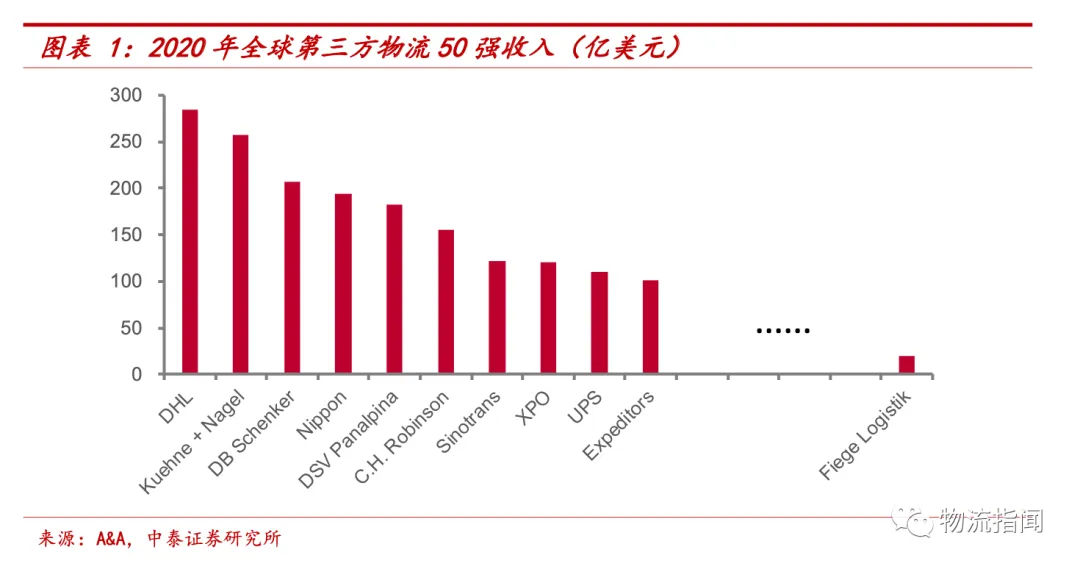
第三方物流(3PL)是指通过整合自身或外部的物流资源,为客户提供基于供应链全环节的物流服务,比如运输、仓储、库存管理及其他增值服务,也称合同物流。第三方物流具有很强的非标准化属性,根本原因在于客户(主要是制造业企业和贸易型公司)需求的非标准化,造成产品、服务、价格无法实现标准化。但行业的非标准化属性,并没有阻挡行业龙头的诞生,Armstrong&Associates统计的2020年全球第三方物流50强中,DHL作为全球最大的第三方物流公司,其第三方物流业务在2020年实现了284.53亿美元的收入,排在第50名的Fiege,也在2020年实现了19.25亿美元的合同物流收入。
一、以史为鉴:回顾海外供应链龙头发展历程
1)DHL:全球最大的第三方物流公司
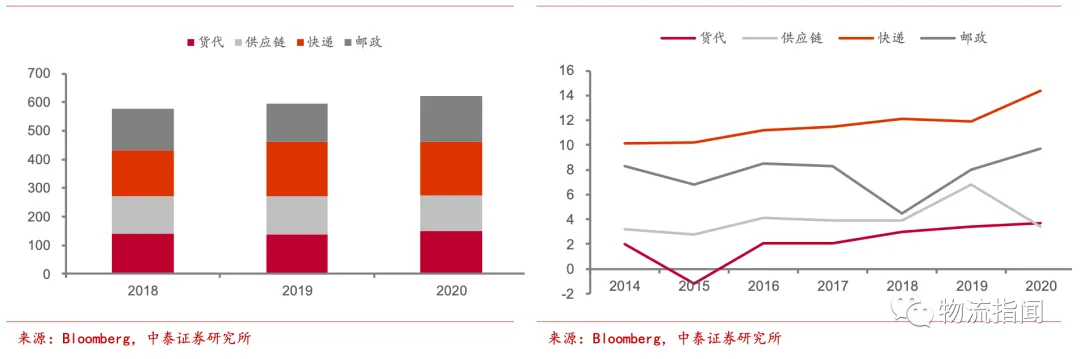
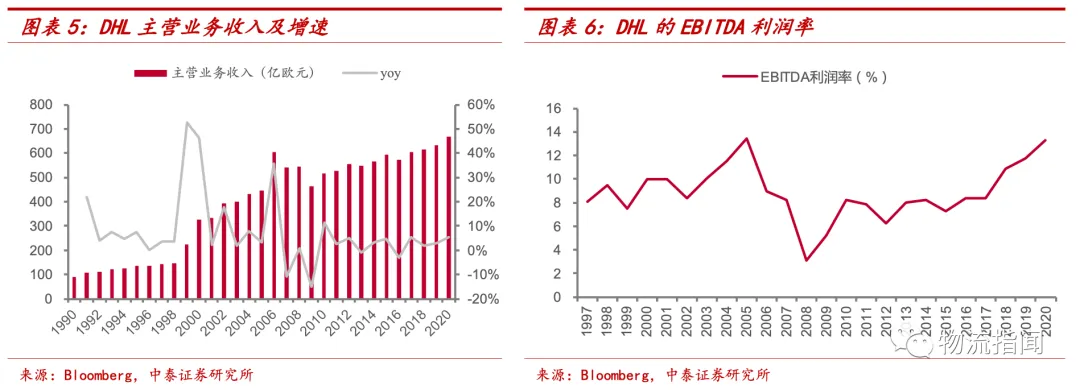
DHL是全球最大的第三方物流公司,2020年实现营业收入668.06亿欧元,其中快递、邮政、货代、供应链分别占28%、24%、22%、19%,各项业务发展较为均衡。从营业利润看,快递和邮政业务贡献主要利润,2020年分别实现营业利润27.51亿、15.92亿欧元,货代和供应链业务由于利润率较低,对利润贡献相对较少,2020年营业利润分别为5.90亿、4.26亿欧元。根据对公司业务和行业统计数据口径的分析,我们将DHL供应链业务认定为本文所提及的合同物流。

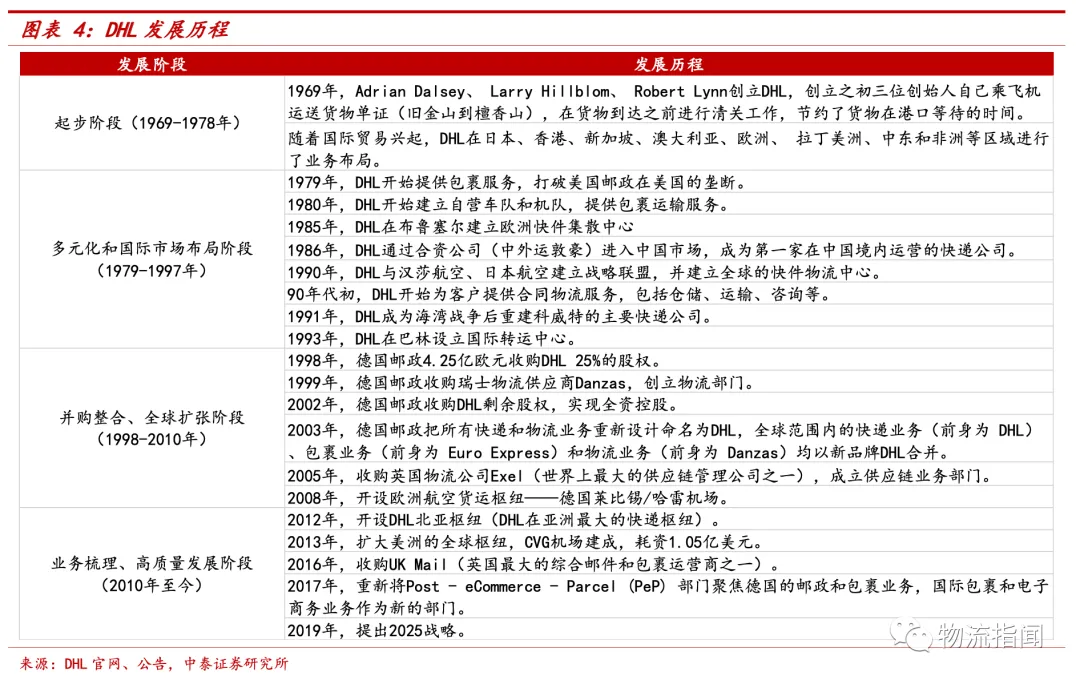
DHL的发展历程可以分为四个阶段:起步阶段(1969-1978年),多元化和国际市场布局阶段(1979-1997年),并购整合、全球扩张阶段(1998-2010年),业务梳理、高质量发展阶段(2010年至今)。公司成立于1969年,最初主要提供文件寄递服务,1979年开始提供包裹服务,1980年建立自营车队和机队,进行重资产布局,1985年之后大力拓展国际市场。进入90年代后,在竞争不断加剧的背景下,DHL快递业务盈利受到影响,开始提供合同物流服务,包括仓储、运输、咨询等,逐步从单一的快递服务商转型成综合物流服务商。2002年,公司被德邮全资控股,开启了并购整合的加速阶段。2010年至今,公司主要进行收购资产的消化和整合,收入增长稳健,盈利能力明显提升。
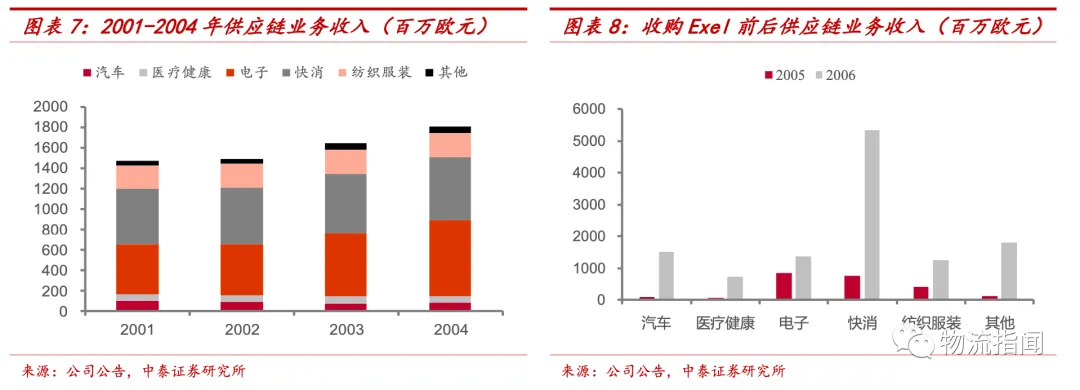
纵观DHL合同物流业务的发展历程,90年代起步,1999年收购瑞士物流供应商Danzas,成立物流部门。2002年德邮全资控股后进行了业务整合,将合同物流业务统一划分至DHLSolutions的业务领域,此时下游客户以电子和快消行业为主,2004年电子、快消、纺织服装在DHL供应链业务收入中分别占比41%、34%、13%,其中发展最快的电子供应链在2001-2004年收入复合增速达14.9%。2005年收购Exel后(当时全球最大的合同物流公司),DHL成为全球供应链物流龙头,除了优势的电子供应链外,快消、汽车、医疗健康、纺织服装等供应链业务布局也得到了显著强化。此后公司在供应链业务领域没有再进行大规模的兼并购,而是持续精细化运营和整合。
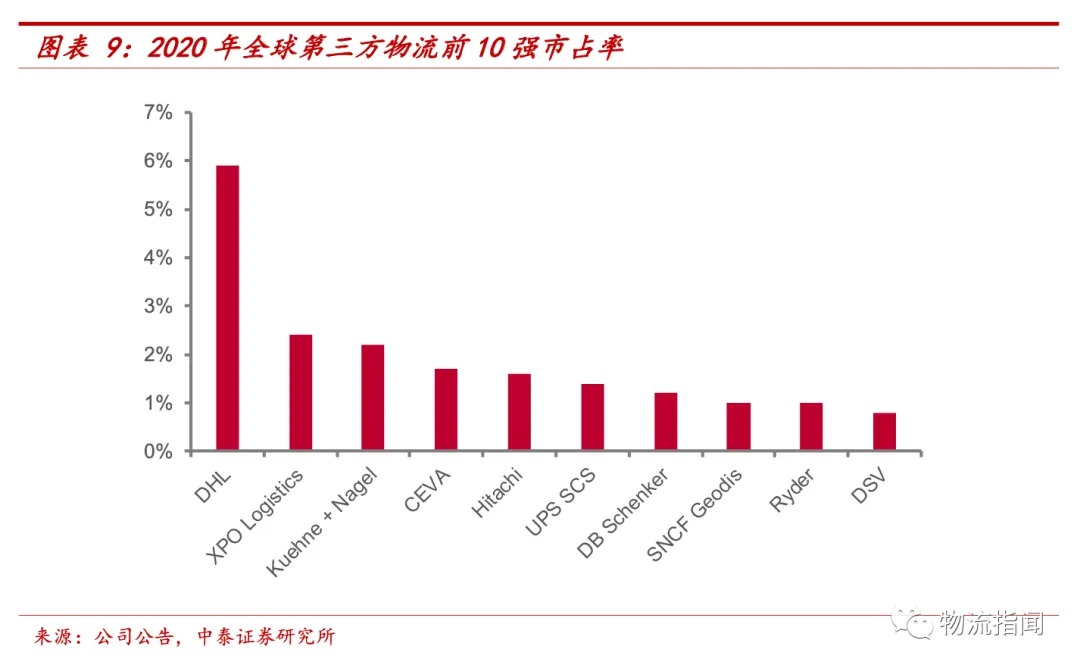
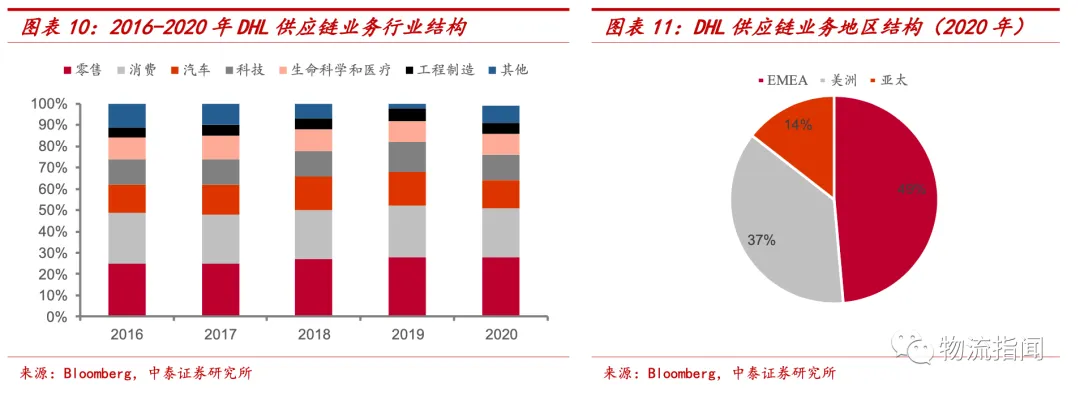
经过多年发展,2019年DHL在全球合同物流市场占有率达到5.9%,排名第二和第三的XPO和德迅物流占有率分别为2.4%和2.2%。目前DHL供应链业务下游行业覆盖零售、消费、汽车、科技、健康医疗、工程制造等,2020年收入分别占比28%、23%、13%、12%、10%、5%,零售、消费和汽车占比超六成。从区域分布看,DHL供应链进行了全球布局,2020年EMEA(欧洲、中东和非洲)、美洲、亚太分别贡献收入61亿、46亿、18亿欧元,占比49%、37%、14%。
2)UPS:拥有百年历史的综合物流巨头
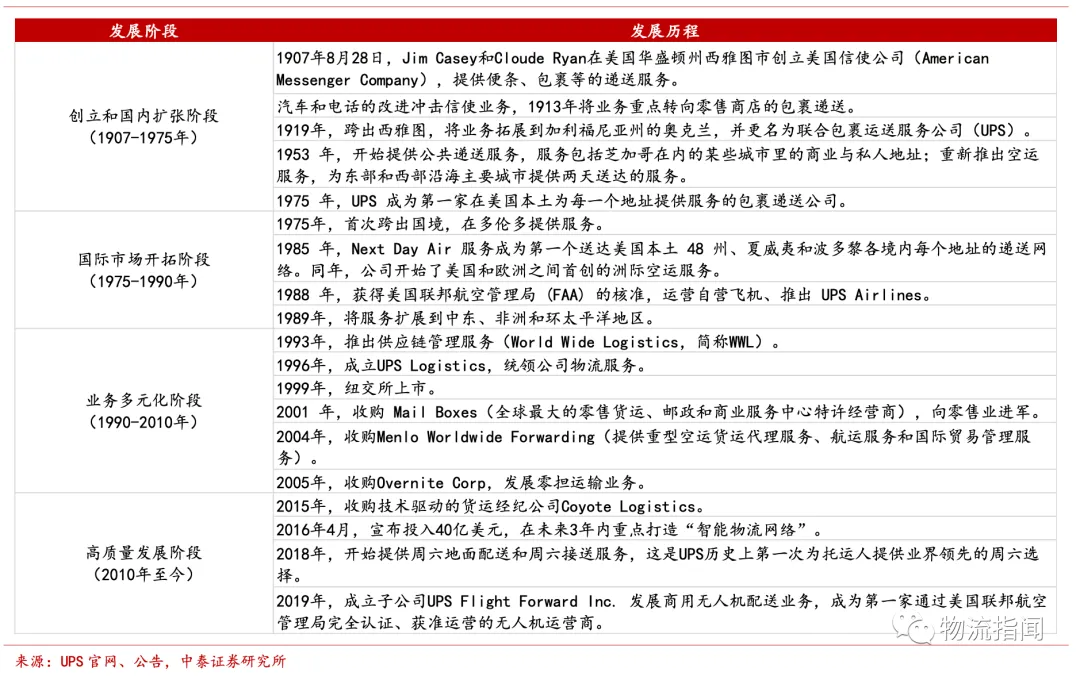
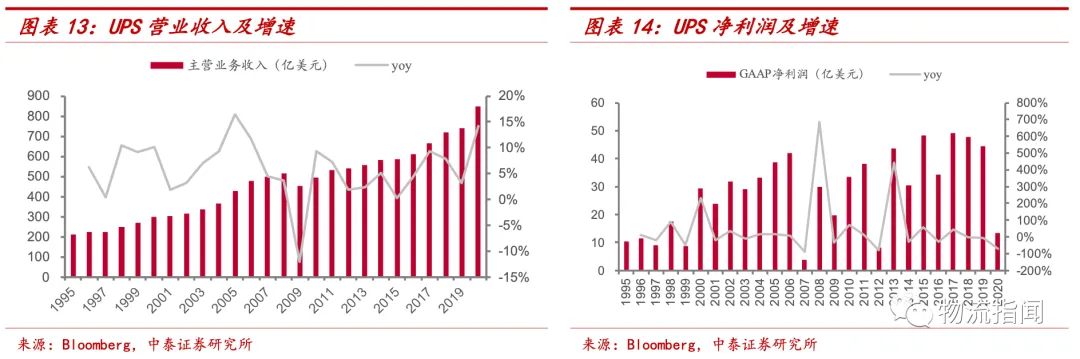
UPS创立于1907年,至今已有114年的历史,成立之初主要从事信件和包裹递送业务。UPS对发展机遇的把握是其取得成功的关键,公司在80年代进行全球化扩张,90年代进行多元化拓展,2010年以来进行数字化转型,每一次战略调整都契合了时代发展的机遇,收入规模实现了稳健增长,利润水平由于资本开支等影响呈现一定的周期性波动。

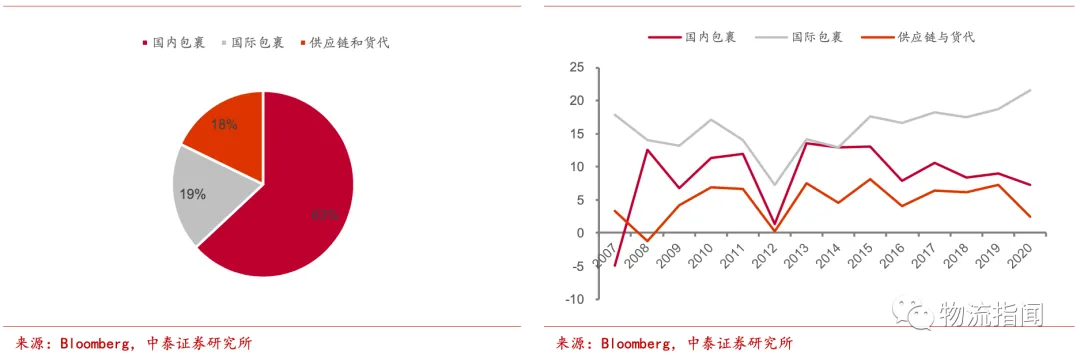
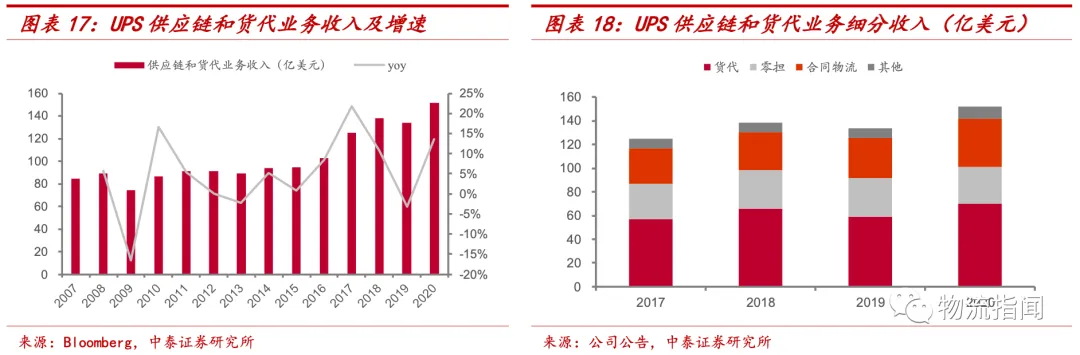
目前,公司业务部门包括国内包裹、国际包裹、供应链与货代,2020年分别实现收入535亿、159亿、152亿美元,占比分别为63%、19%、18%。三大业务板块盈利能力分化,国际包裹业务附加值最高,营业利润率接近20%;国内包裹业务营业利润率在10%左右,而供应链与货代业务由于产品非标准化、规模效应不足,营业利润率仅6%左右。

聚焦于供应链业务来看,UPS在1993年推出供应链管理服务,并于1996年成立UPSLogistics,统领公司物流服务,先后收购了大量与供应链业务相关的企业,仅医药物流领域就曾收购意大利医药制品运输及存储公司Pieffe集团、匈牙利医药物流龙头企业Cemelog、英国温度敏感医药供应链解决方案提供商PolarSpeed、日本临床试验行业物流公司PCX等。直至今日,UPS在供应链领域的兼并整合步伐仍在持续。
在供应链基础业务之外,UPS也在配套发展供应链金融服务,1998年成立UPSCapital,2001年以7800万美元收购FirstInternationalBancorp,拓展商业贷款能力,为客户提供金融和物流一体化解决方案。公司供应链业务虽然盈利能力弱于包裹业务,但具有较强的持续增长能力,2015-2020年收入CAGR为3.70%,高于国内包裹业务(2.93%)和国际包裹业务(2.12%)。
3)日本通运:货运出身的老牌物流龙头
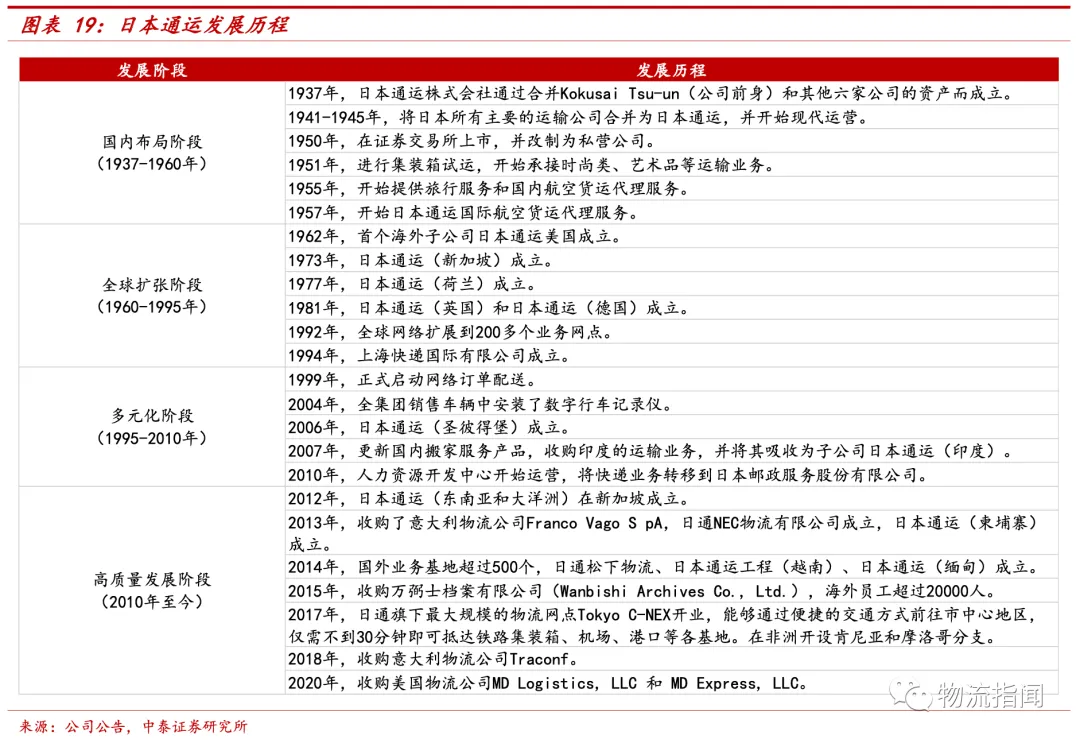
NipponExpress(日本通运)是全球前五的第三方物流公司,成立之初以铁路货运为主,随后在日本全国建立了卡车运输网络,并与国内外航运和航空公司合作,1960年前建成了海陆空多式联运体系。1960年之后,日本通运开始进行海外布局,构建全球供应链网络,首先在欧美地区布局,70年代后日本转向出口导向型经济,公司顺应时代趋势于1973年成立新加坡子公司,进军亚洲;90年代后开始进入中国、东南亚和印度等地区,全球布局再下一城。1995-2010年是公司的业务深化拓展和多元化探索阶段,1997年开展循环运输业务,1999年启动网络订单配送。2010年至今公司深耕全球业务,2014年海外业务基地超过500个,2017年国内物流中心TokyoC-NEX开始营运,助力效率提升。根据公司发布的2021年综合报告,公司拥有697万平方米的仓储面积,车队达到19234辆,员工数量达72366人。
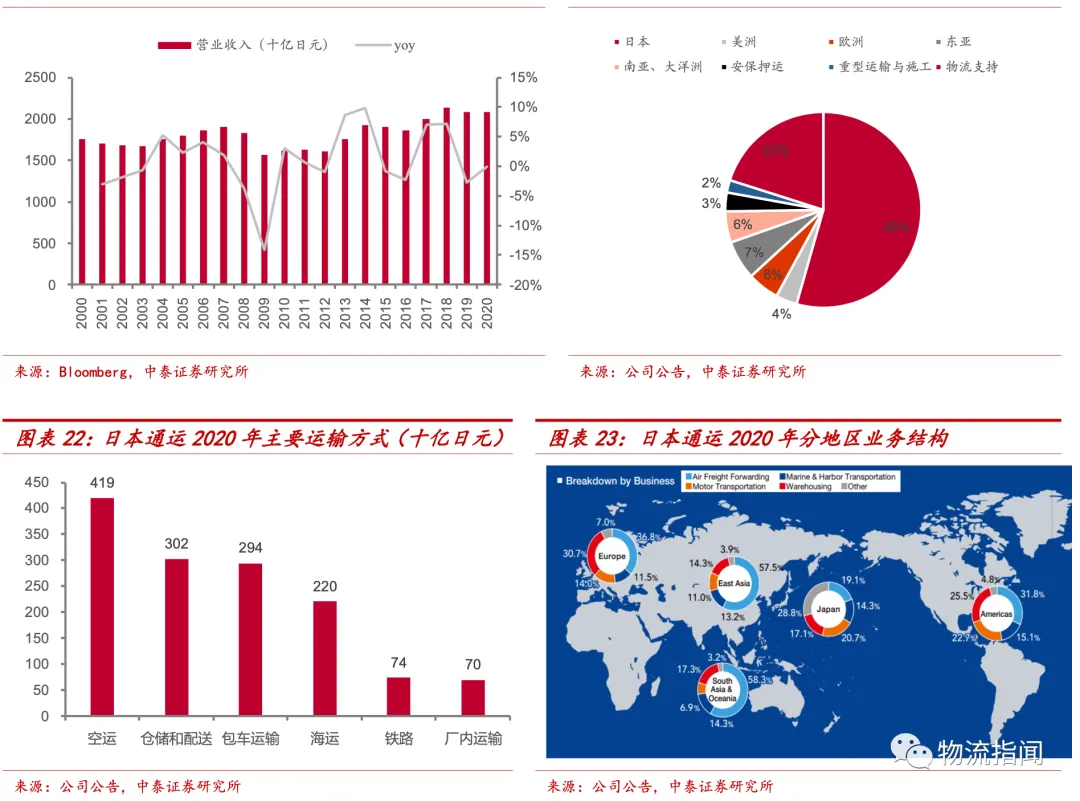
日本通运2020年实现营业收入20791亿日元,其中物流16135亿、物流支持3507亿、安保押运692亿、重型运输和施工458亿,分别占比78%、17%、3%、2%。物流业务分地区来看,日本本土收入占74%,海外业务主要分布在欧洲、美洲、大洋洲、东亚和南亚等地区。从作业方式看,公司公铁水仓空全面覆盖,其中空运是最主要的运输方式,在物流板块收入中占比达20%,仓储配送贡献物流板块15%的收入,公路、海运、铁路分别占比14%、11%、4%,此外工厂内运输仓储2020年实现695亿日元的收入,占比3%。

二、时代机遇:分析海外供应链公司何以崛起
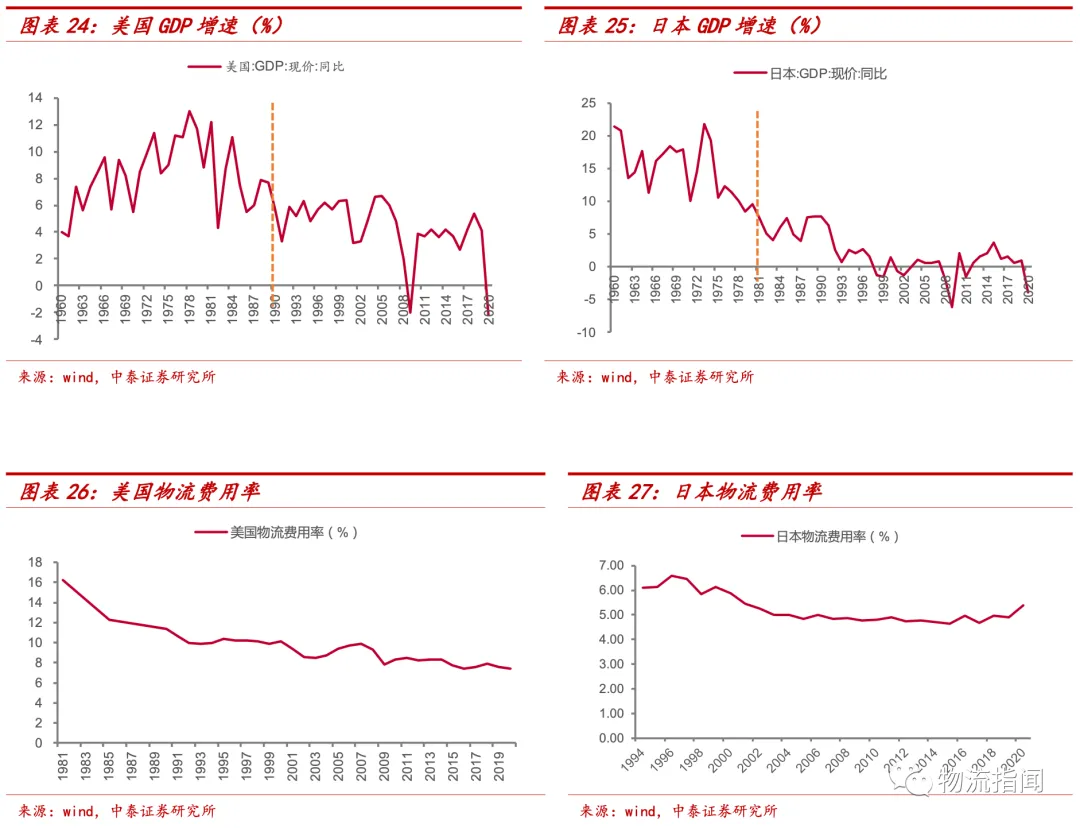
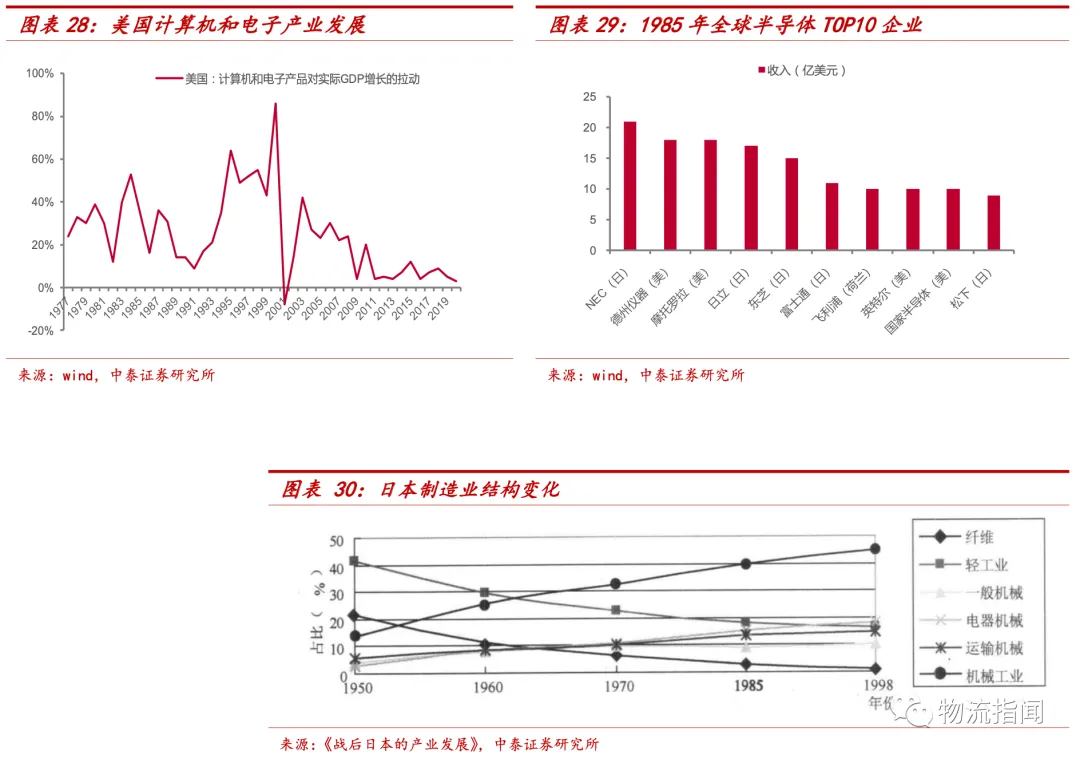
我们判断海外第三方物流公司崛起的过程中,除了自身的战略之外,时代提供的发展机遇起到了不可或缺的作用。DHL和UPS都在90年代前后发展第三方物流业务,日本通运在70-90年代迅速完成了全球化布局,我们认为其背后的核心原因有三点:一是当时本土经济增速放缓,企业盈利增长降速,开始向物流环节要效益;二是新兴产业萌芽并快速发展,产业转型升级对供应链物流提出了新的要求;三是全球一体化浪潮不断推进,跨国贸易的涌现推动全球供应链网络重塑。
1)经济增速放缓,向物流环节要效益
80年代前后美国政府出台了一系列物流改善政策,放松了对航空、公路、铁路等的多方面限制,创造了良好的发展条件,美国开始全面进入物流领域,外包制开始出现。90年代美国经济增速放缓,企业盈利增速下滑,开始向被称为“第三利润源”的物流环节要利润。经济增速放缓下的发展模式变革、宽松的产业环境和支持引导的政策,共同驱动了美国90年代物流行业的全面发展。
日本在1973年第一次石油危机爆发后,开始采取各种措施来节约能源和资源,专业物流部门和子公司广泛设立。80年代日本经济增速换挡,90年代初泡沫经济崩溃,使以前那种大量生产、大量销售的生产经营体系出现问题,多品种化和少量化成为生产经营主流,导致整个流通体系的物流管理发生变化,推动物流行业长足发展。
2)产业转型升级,供应链变革箭在弦上
经济增长降速后,各个产业也逐步由粗放发展转向精细化管理,重视供应链网络的优化。对于大多数企业来说,相较于自建物流供应链网络,寻求专业的第三方物流管理更为直接有效。在传统产业之外,美国90年代还出现了蓬勃发展的电子、计算机等新经济,产生专业化物流需求。
双重驱动下,美国的第三方物流在90年代取得了高速发展。根据UPS招股书,1998年美国第三方物流市场规模大概在180-200亿美元,并且年化增长达到15%-20%。
日本在70年代将失去比较优势的劳动密集型产业转移到亚洲四小龙后,在国内大力发展汽车、半导体等高端制造业,1986年日本半导体产业收入在全球半导体产业总收入中增长至46%,而美国由1978年的55%下降至40%,日本取代美国成为新一代世界制造中心。在高端制造业快速发展下,日本积极倡导高附加值、及时生产及时销售(JIT)精益管理的物流模式,专业物流需求不断增长。
3)全球化加速推进,物流网络不断发展
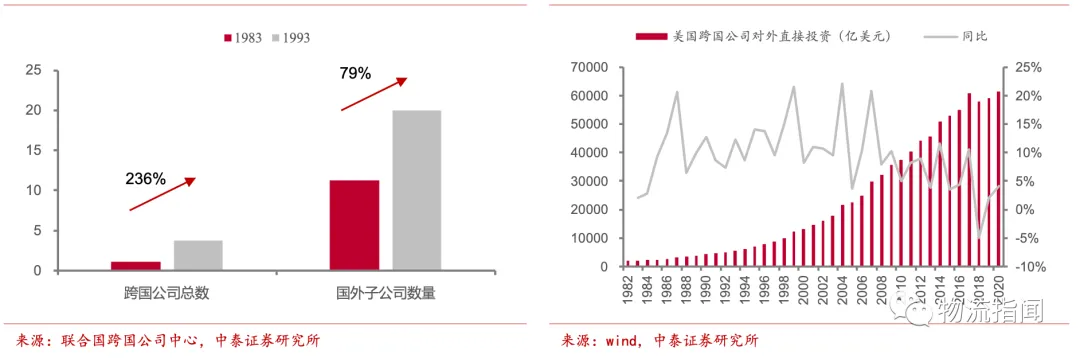
20世纪80年代以后,全球经济一体化浪潮不断推进,1983年,全球跨国公司1.1万家,拥有国外子公司11.2万家;而十年后的1993年,全球跨国公司数量已经增长至3.7万家,拥有的国外子公司数量达到20万家。跨国公司在全世界建厂,结成广泛的生产、销售网络,对配套物流供应链产生需求,这一方面直接给当地的第三方物流公司提供了发展机遇,另一方面也推动了母国物流企业的全球化布局,最终促进第三方物流持续增长,降低国际物流费用。

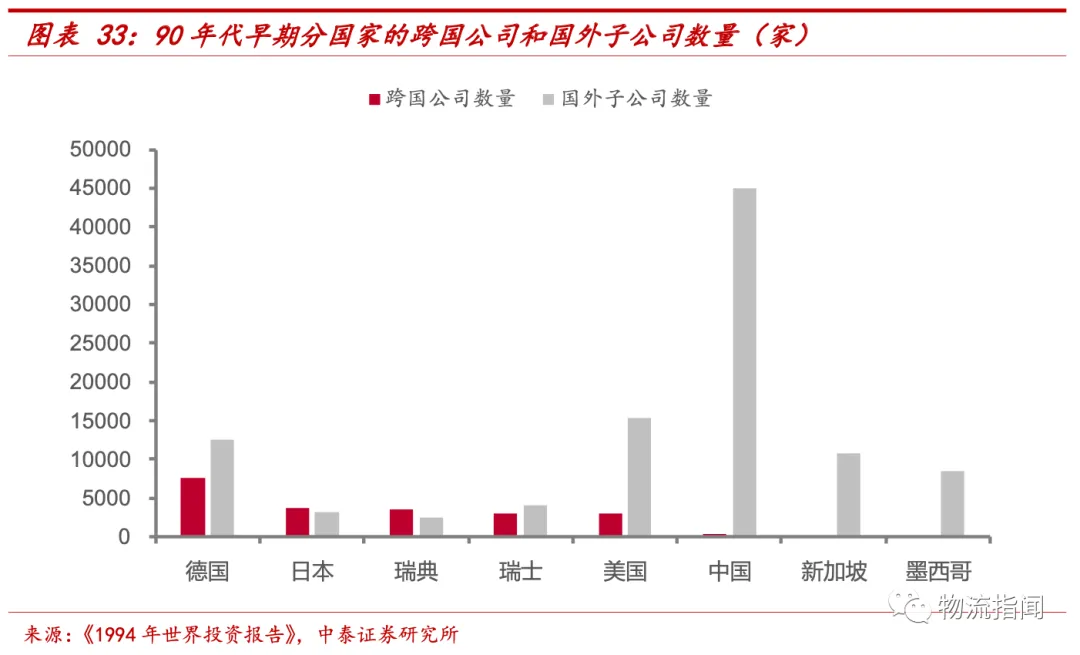
以日本为例,1982-1992年间,全球排名前200位的跨国公司中,日本跨国公司从35家增长到54家。其中,日本的制造业企业在国际化进程中采取了“大企业开路,相关中小企业紧随其后”的战略,伴随着日本8家汽车公司在美国设厂投产,80年代末已经有近百家日本汽车零部件生产厂家在美国设厂,中小企业没有完善的配套物流供应链网络,刺激了美国当地第三方专业物流的发展,也给日本本土物流企业也带来了国际化机遇。日本通运借助全球经济一体化和日本制造业企业海外扩张的东风,在70年代-90年代迅速完成了全球化布局。
2
机遇已至,
国内制造业物流发展正当时
一、降本增效,政策持续引导专业物流发展
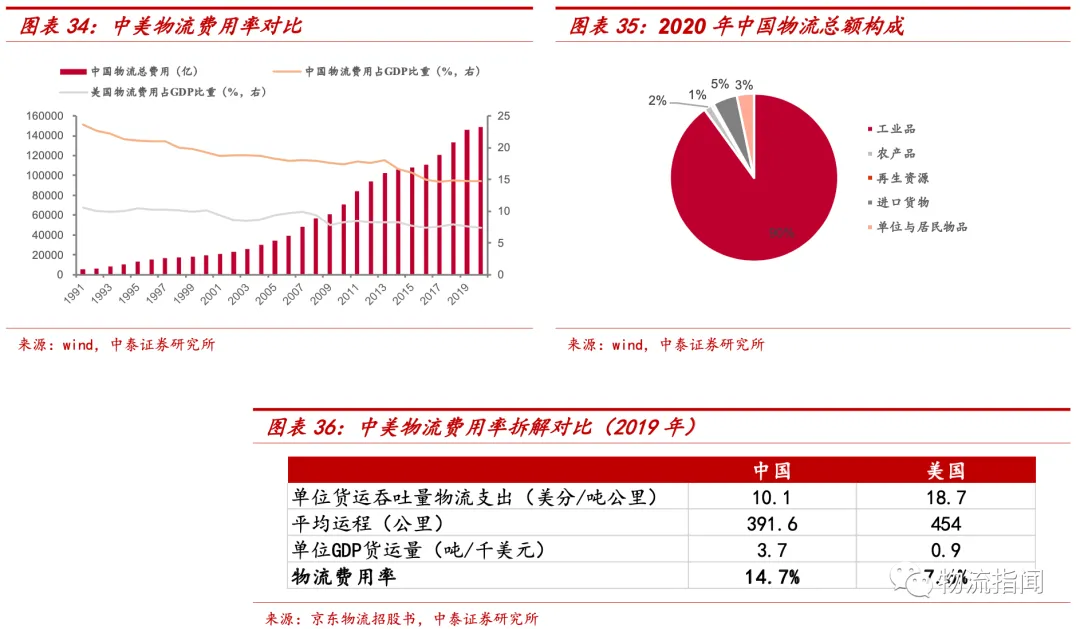
降本增效,第三方物流大势所趋。我国的物流费用率显著高于美国,主要原因是单位GDP的货运量较高,2019年达到3.7吨/千美元,是美国同期的4.1倍。这一方面是因为发展阶段不同导致的产业结构差异影响:我国尚处于工业化后期,2021年第一、第二产业占GDP比重分别为7.3%、39.4%,而在美国,第三产业占绝对主导地位;另一方面则是我国的物流效率较低导致的,国内物流运行质量和效益与美国相比尚有较大差距。我国物流费用率每降一个点意味着为社会节省成本约1万亿,而第三方物流能够有效整合仓库、车辆等资源,消除冗余的物流环节,为企业节约物流成本,因此第三方专业物流的发展乃大势所趋。
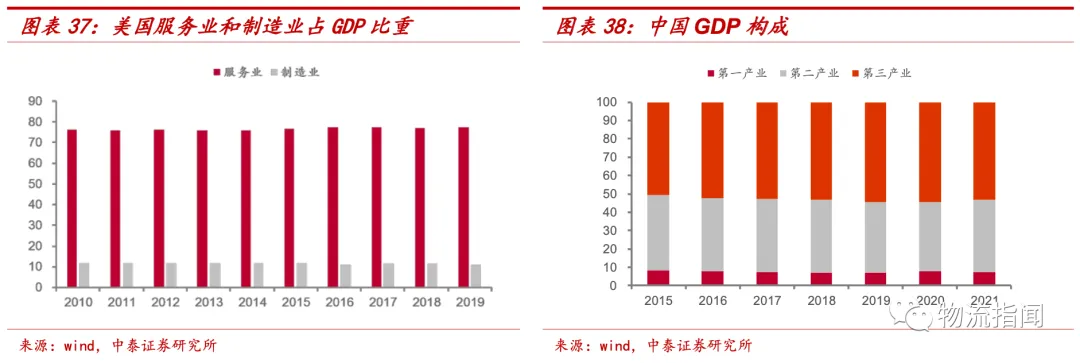
经济增速放缓,政策持续支持引导专业物流发展。在经济增速放缓的背景下,我国各部门不断出台政策鼓励第三方专业物流发展。2020年6月发改委和交通运输部发布《关于进一步降低物流成本的实施意见》,提出“培育骨干物流企业,鼓励大型物流企业市场化兼并重组”。2021年3月国家“十四五”规划提出强化流通体系支撑作用,建设现代物流体系,加快发展冷链物流等。2022年1月发改委印发《“十四五”现代流通体系建设规划》,要求聚焦补齐现代流通体系短板,着眼现代流通体系高质量发展,加快形成现代流通统一大市场。
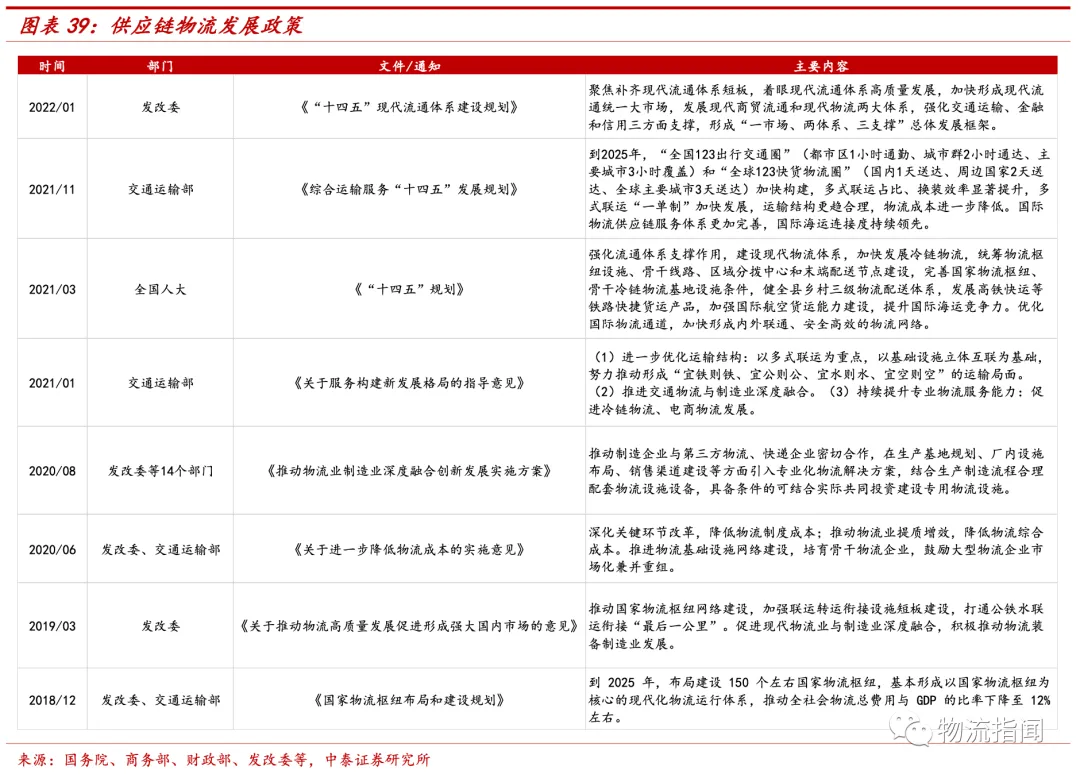
交通基础设施和多式联运不断完善,为第三方物流保驾护航。交通基础设施的建设是物流网络构建和物流行业发展的关键基石,2018年底我国铁路密度达到美国的83%,2019年底我国公路密度达到5221公里/万平方公里,为美国同期的71%,交通基础设施布局已经相对完善。《综合运输服务“十四五”发展规划》提出,到2025年,“全球123货物流圈(国内1天送达、周边国家2天送达、全球主要城市3天送达)”加快构建,交通基础设施的持续完善为我国第三方物流行业发展提供良好的基础和保障。
虽然我国交通基础设施已经相对完善,但是运输效率还有较大提升空间。欧美国家的经验表明,多式联运能够提高运输效率30%左右,减少货损货差10%左右。而2017年我国多式联运量为13.68亿吨,占全社会货运量仅2.9%,相较发达国家存在较大差距。《综合运输服务“十四五”发展规划》提出了十四五集装箱铁水联运量年均增长率超过15%的目标,多式联运的持续渗透,将有效提高第三方物流企业的服务效率和质量。

二、制造业格局重塑,供应链物流迎时代机遇
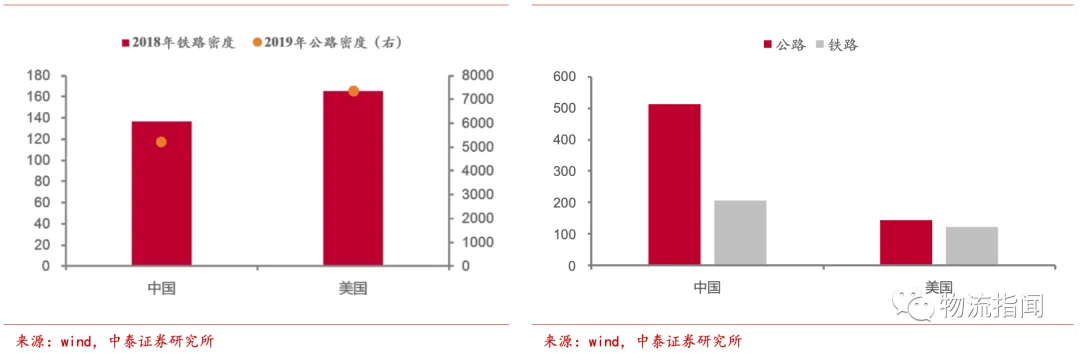
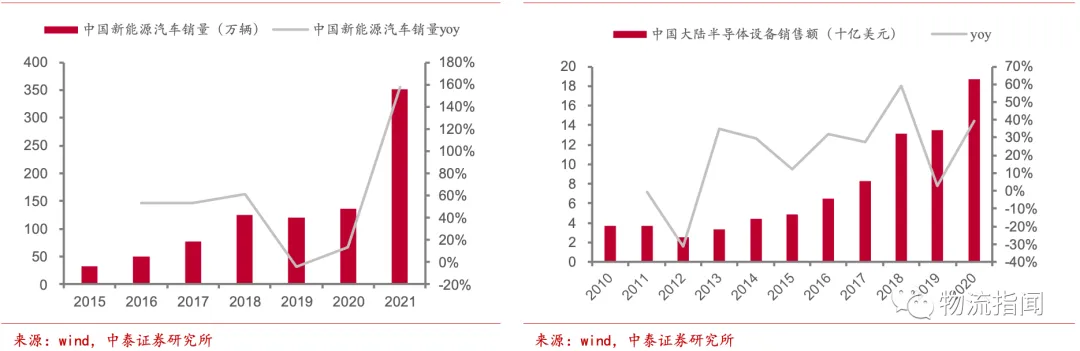
制造业转型升级,寻求专业物流解决方案。物流行业以制造业为根基、工业品为主体,2020年工业品在我国物流总额中占90%,因此制造业物流的发展方向基本决定了我国物流行业的发展趋势。在我国制造业转型升级的过程中,传统制造业企业的经营环境发生了明显变化,企业的核心竞争力不再完全依赖直接生产成本的降低,专注主业,寻求反应速度更快、资源配臵效率更高、流通成本更优的供应链解决方案,从粗放发展转向精细化管理,成为企业转型的必然选择。与此同时我国新兴制造业近年来蓬勃发展,比如新能源汽车、半导体等,对物流供应链提出了新的要求,为第三方物流创造了绝佳的发展机遇。
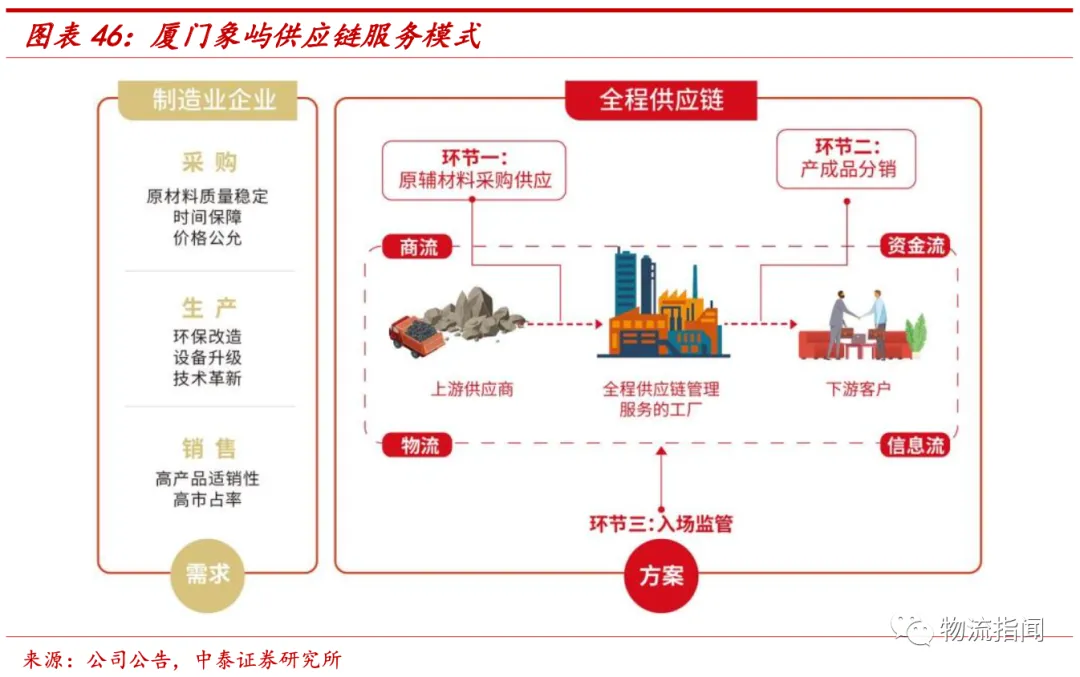
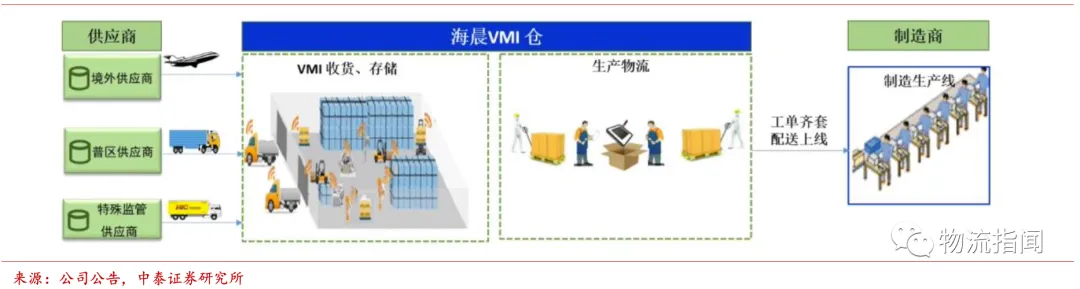
在供给端,第三方物流公司依托自身经验、资金和技术积累,打造了多种服务形式的供应链管理模式,能够充分满足制造业客户需求。比如厦门象屿的全程供应链模式能够实现原辅材料采购供应、产成品销售、运输配送、仓储等一条龙服务,海晨股份的VMI服务模式打破了原有的供应商和客户各自为政的库存管理模式,能够有效减少由于独立预测的不确定性导致的资金、商品和物料的浪费,降低了供应链的总成本。
制造业与物流的融合也在不断获政策支持,2020年8月发改委等14个部门发布《推动物流业制造业深度融合创新发展实施方案》,鼓励在生产基地规划、厂内设施布局、销售渠道建设等方面引入专业化物流解决方案;2021年1月交通运输部《关于服务构建新发展格局的指导意见》提出推进交通物流与制造业深度融合,持续提升专业物流服务能力。

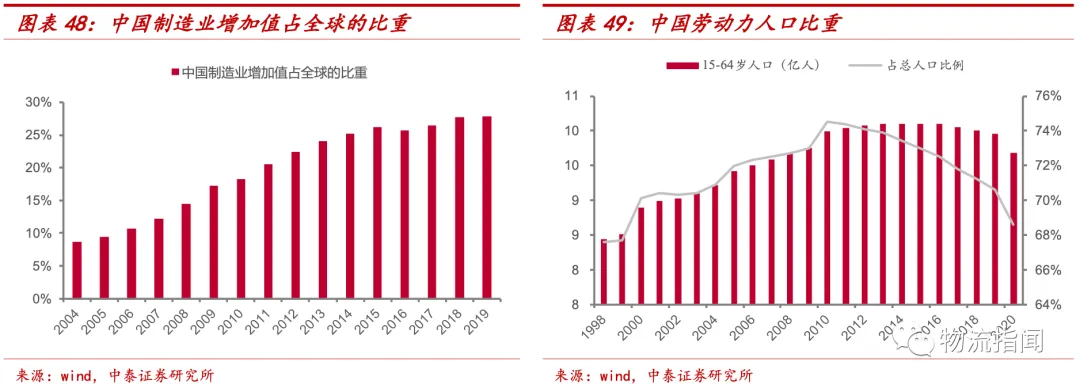
制造业迁移趋势不减,催生供应链物流新需求。我国制造业占全球的比重由1990年时的2.7%跃升至2010年时的19.8%,自此连续多年稳居世界第一,2019年我国制造业增加值占全球27.8%,持续增长空间有限。实际上,近年来随着我国人口红利的消退,制造业比较优势逐渐丧失,产业迁移趋势形成:一是劳动密集型产业从东部向中西部转移、从国内向东南亚转移,二是发达国家技术创新和政策支持吸引高端制造业回流。制造业迁移趋势下中国制造业的全球化布局,催生了新的供应链物流服务需求,原来局限于服务国内产业链的供应链服务企业,需要延伸业务布局区域,整合国际资源,拓展国际市场。
3
发展空间广阔,
龙头纷纷布局
一、空间广阔,细分赛道景气度高企
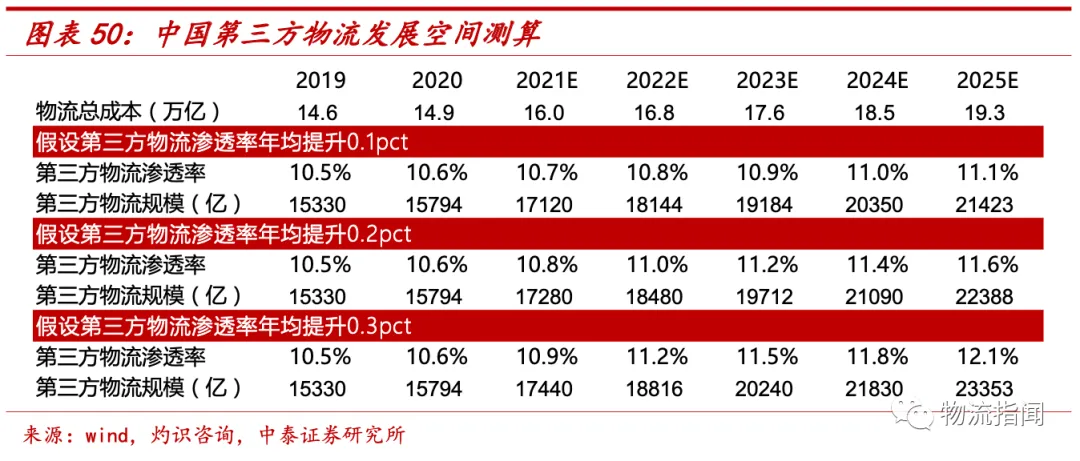
预计2025年我国第三方物流达到2万亿市场规模,五年增速复合7.2%。GDP持续增长给我国物流行业带来增量空间,根据灼识咨询报告,预计2020-2025年我国物流支出的年复合增长率将达到5.3%,2025年物流支出达到19.3万亿。2020年我国第三方物流收入规模为2274亿美元,在物流总支出中占比10.6%,假设2021-2025年第三方物流渗透率年均提升0.2pct,2025年达到11.6%,则对应第三方物流市场规模为2.24万亿人民币,五年CAGR为7.2%。
第三方物流尤其是制造业物流市场持续扩容的背景下,各细分赛道由于产品特性和行业发展阶段的不同,呈现出了不同的景气度,我们认为新能源汽车、智能制造装备、医疗器械、3C电子等赛道拥有较高景气度。
1)新能源汽车行业
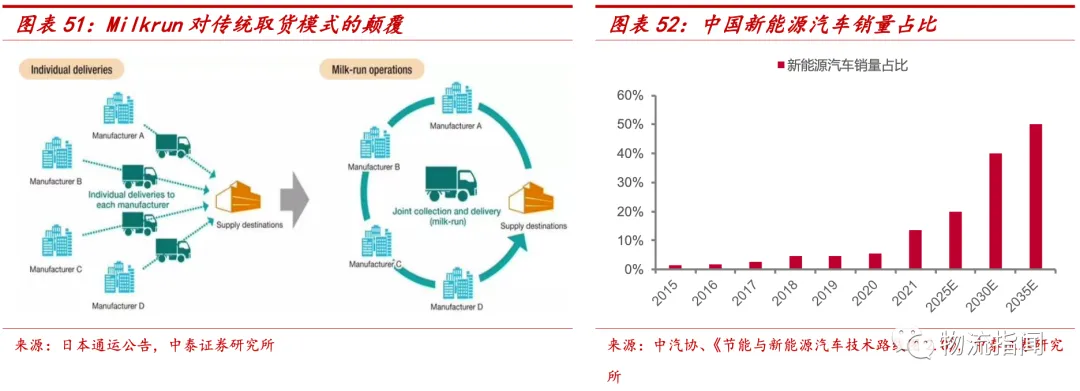
新能源汽车高速增长,打开物流发展空间。汽车及零部件单位价值较高,所涉及SKU数目较多,因此在仓储和运输方面要求更高的供应链管理水平,第三方物流公司比如日本通运、海晨股份等针对汽车行业应用milk-run循环取货服务模式,显著颠覆了传统的取货方式,提高汽车行业生产供应的效率。初创电动汽车公司供应链能力相对欠缺,我们判断未来随着新能源汽车的持续渗透,新能源车厂商对生产过程中零部件的入厂、充电桩解决方案以及售后服务有关的一体化供应链物流服务需求将显著增加,赛道景气度将维持高位。
2)智能制造装备行业
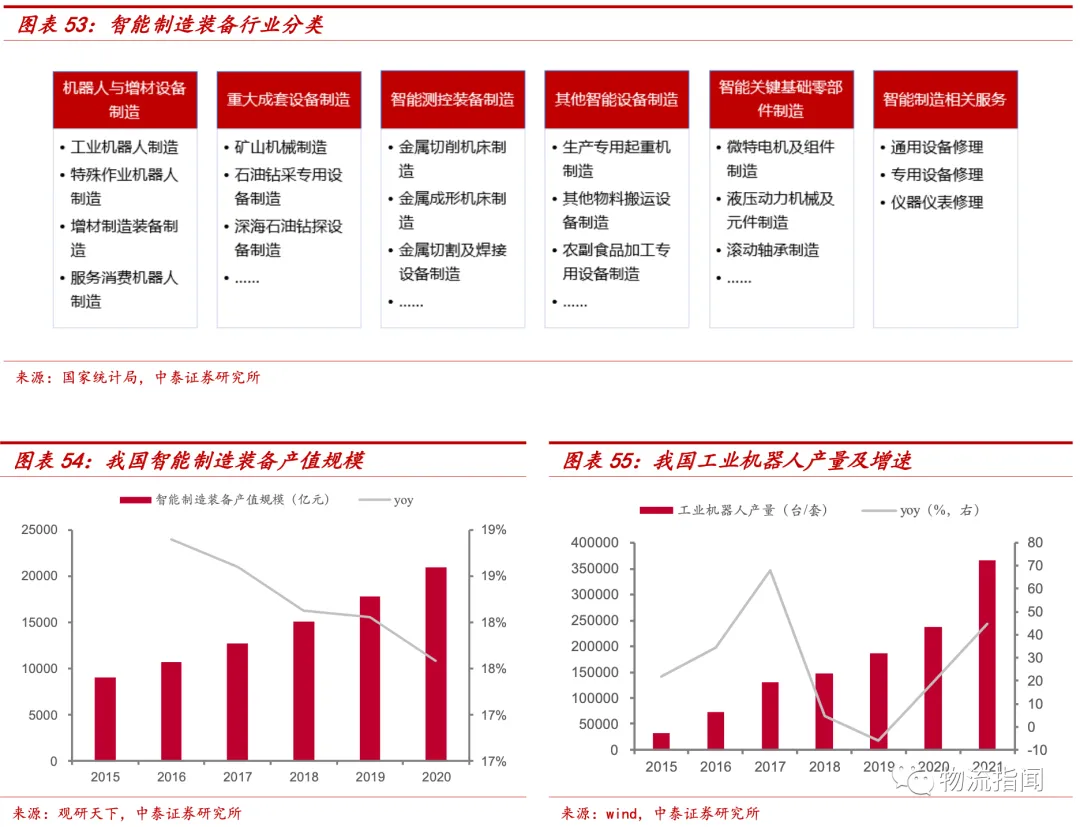
智能制造装备是制造业的基础,是制造业转型升级的重要保障,2020年我国智能制造装备产业规模已经达到2.09万亿,五年间复合增速高达18.3%,按10%的物流费用率测算,智能制造装备行业物流规模已经达到2000亿。2021年12月工信部等出台的《“十四五”智能制造发展规划》提出,到2025年,智能制造装备和工业软件技术水平和市场竞争力显著提升,市场满足率分别超过70%和50%。我们判断未来五年内智能制造装备物流规模将呈现持续快速增长。
3)医疗器械行业
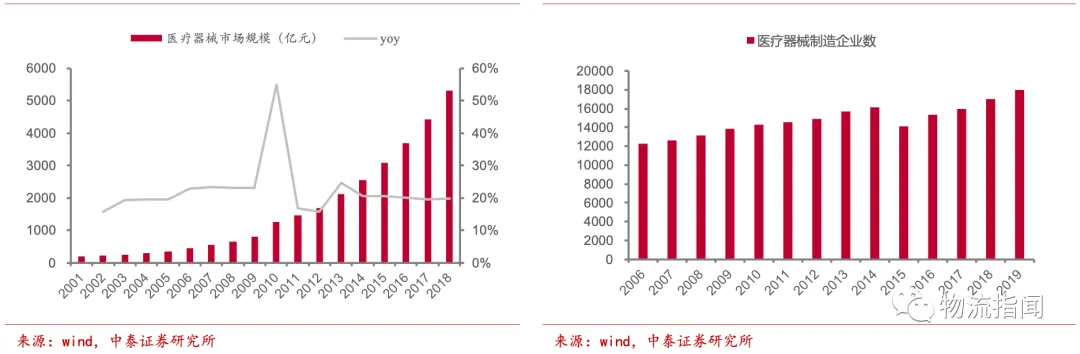
2014-2018年,我国医疗器械市场规模每年维持20%左右的高增长,2018年市场规模已达到5304亿。医疗器械流通作为整条医疗器械产业链中的重要一环,其变革影响着整条器械供应链价值与利益的重构。根据中物联医疗器械供应链分会数据,2019年我国医疗器械物流总费用为114.96亿元,医疗器械制造业企业数量达到18000家,未来随着行业规模化和专业化,医疗器械供应链将跟随医疗器械行业一起迎来黄金发展期。

4)3C电子行业
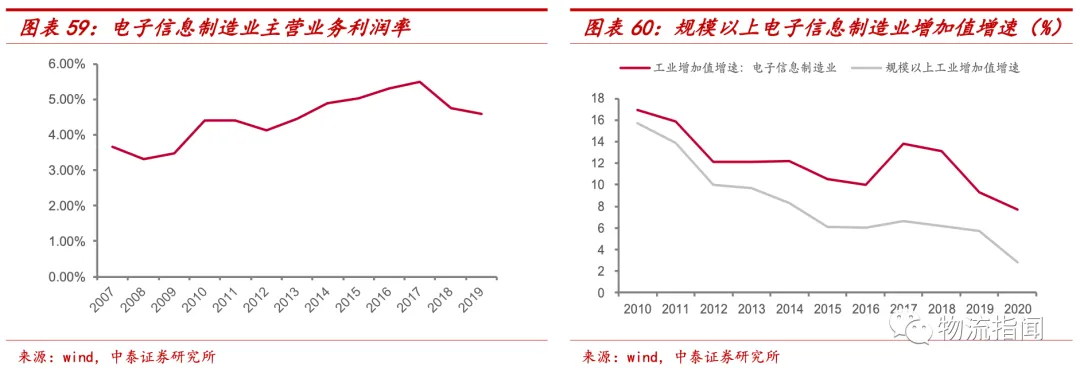
电子信息制造业利润率下滑,向流通环节要效益。电子信息产品具有价值高、精密度高、定制化等特征,对各类品名的包装、堆存和运输均有不同的技术要求,并且对于成本控制、原材料供应及时性、库存管理及库存量等要求严格,供应链管理难度大,物流成本相对较高。近两年由于产品价格下降、原材料涨价,电子信息产品厂商效益下滑,2019年电子信息制造业主营业务利润率为4.6%,较2017年下滑0.91pct,向物流环节要利润成为电子信息产品厂商所共同思考的问题。第三方物流企业可以通过在工厂附近设立中转仓库,构建物流网络,减少厂商库存并且做到对生产环节及时响应,还可以提供报关报检等其他增值服务,能较好地满足电子信息产品厂商的物流管理需求,提高物流效率同时降低物流成本,因此电子信息产品厂商倾向于将部分甚至全部物流业务外包给第三方。
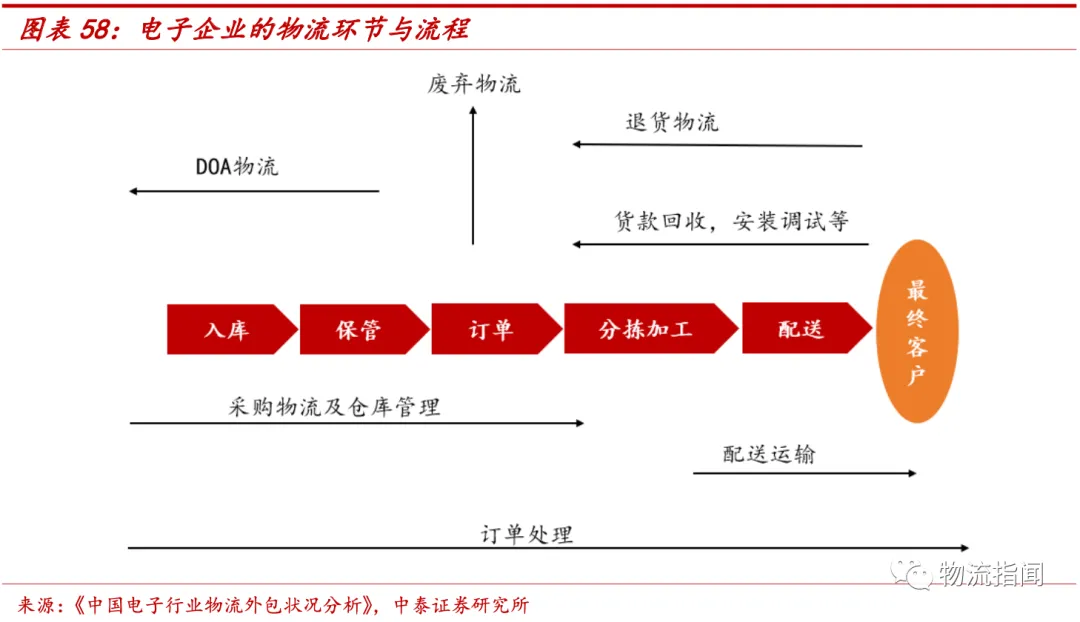
3C电子行业持续增长,供应链物流外包需求可观。从客观环境来说,截至目前中国已经成为全球最大的电子信息产品生产加工基地之一,富士康、索尼、伟创力、台达电子等世界实名电子信息品牌商和供应商均在中国设立工厂,同时联想、华为等品牌也逐步成为全球电子信息产品的重要参与者,我国电子信息制造业取得了长足发展,2020年我国规模以上电子信息制造业增加值同比增长7.7%,高出工业增加值增速4.9pct。我国电子信息制造业的持续增长催生供应链物流需求,灼识咨询预计3C电子行业的一体化供应链物流需求2025年达到3160亿,2020-2025年复合增长11.9%。
二、龙头纷纷布局,把握战略机遇
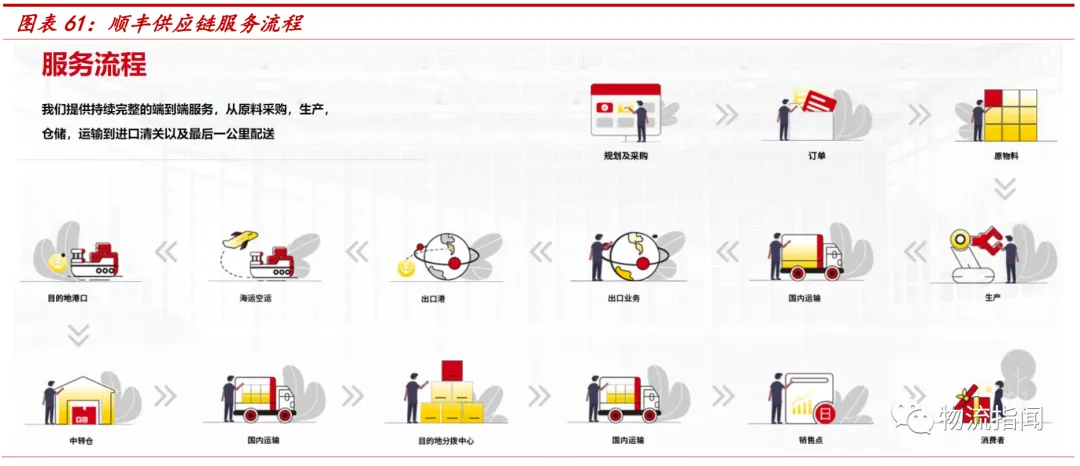
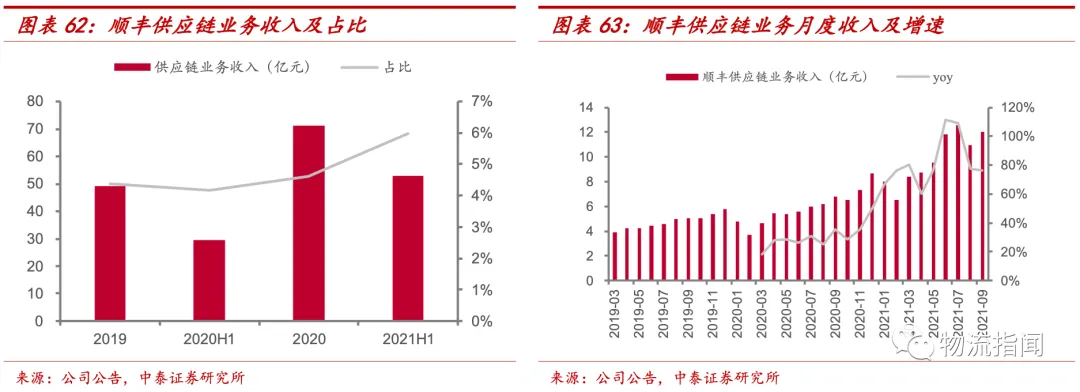
在物流供应链业务高速发展趋势下,国内以顺丰为代表的快递龙头,以京东为代表的电商龙头等纷纷布局,努力把握物流大发展的时代机遇。顺丰于2018年8月收购美国夏晖在中国的冷链业务,建立顺丰新夏晖;新夏晖主要服务于餐饮和食品行业的客户,提供冷链物流和供应链领域的一体化解决方案。随后在2019年2月,顺丰再次收购德国邮政敦豪集团在中国的供应链业务,建立顺丰DHL业务(现在的顺丰丰豪)。2021年上半年,顺丰供应链业务收入同比增长79%至53亿元,在总营收中占比达到了6%,相较2019年的4.4%提升了1.6pct。
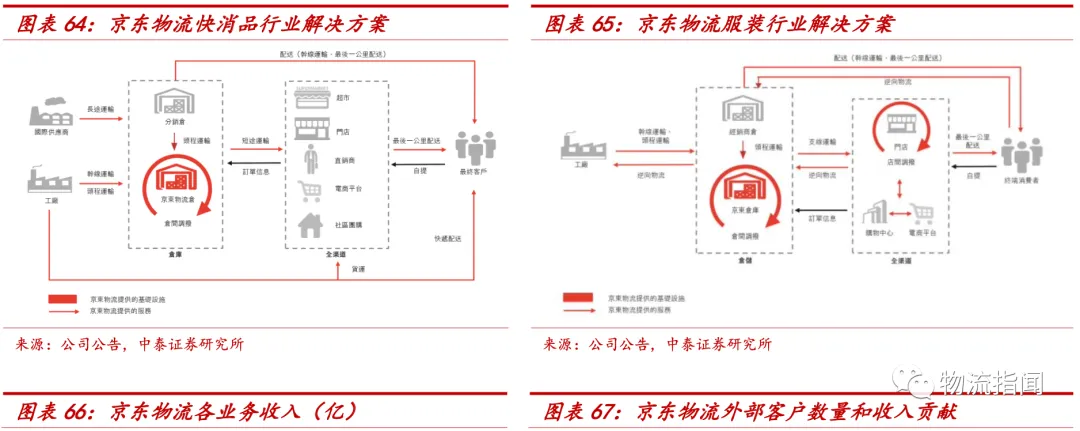
京东物流最初作为京东集团的内部物流部门成立于2007年,2017年4月开始作为京东集团的独立业务分部运营供应链解决方案和物流服务,并开始为外部客户提供服务。京东物流的一体化供应链服务业务呈现高速增长态势,2020年公司一体化供应链客户贡献收入556亿,占比75.8%,其中年度贡献超百万的外部一体化供应链客户数量达到2306个,合计贡献收入112亿,同比高速增长56%。
来源/中泰证券