传统长约或成过去式!赫伯罗特推动合同改革,2027订舱规则面临调整
 63


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
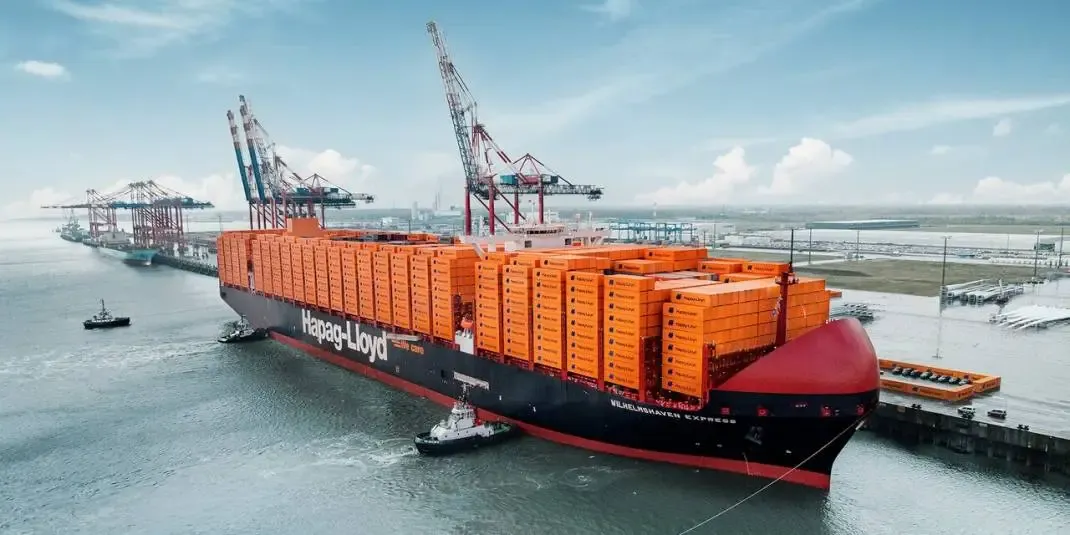
传统一年期海运长约正在遭遇新的现实考验。长期以來,船公司与大型货主习惯以年度合同锁定运价与舱位,但在即期运价大幅波动、合同价格与市场行情逐渐脱节的背景下,这套合作方式的适用性正受到质疑。
据《Journal of Commerce》当地时间11月12日报道,赫伯罗特首席执行官罗尔夫·哈本·詹森提出,传统的全年固定运价合同已难以适应当前集装箱航运市场的波动,行业需要重新考虑海运合同的制定方式。此时,2027年新一轮海运合同谈判已逐渐临近。
固定价格与波动市场的错位
过去,一年期合同是船货双方相对成熟的合作安排。货主以一定货量承诺换取较稳定的运价和舱位保障,船公司则提前锁定货源、安排运力与航线。市场平稳时,双方均有较明确的经营预期。
但近几年,集运市场先后经历疫情后运价暴涨、运力恢复、红海危机、美国关税变化,以及2026年中东局势引发的新一轮航线调整。运价与运输成本常在短时间内明显变化,一份签约时看似合理的年度合同,数月后可能已与市场行情相差甚远。合同价格通常不随即期市场每日调整,矛盾由此产生。
当即期运价高于长约价时,货主倾向按合同价格订舱,船公司则面临收益损失与舱位分配压力;反之,当市场运价下跌,货主又会觉得被高价长约锁定,希望重新议价。双方都希望合同对自身更有利,但市场行情不会始终站在同一边。赫伯罗特此次提出调整合同模式,正针对这一结构性矛盾。
2027谈判窗口前的市场环境
新一轮合同谈判面临的环境并不平静。运力逐步回归、运价存在下行预期,地缘局势仍存变数,船货双方都不愿被一份固定价格合同长期约束。合同期限、价格调整机制与舱位保障方式,可能成为2027年谈判的核心议题。
从操作层面看,未来合同或更倾向期限分层、指数联动、部分锁舱与部分现货组合,并在合同中设置重议触发条件与运力保障条款。此类安排能否兼顾价格稳定与市场灵活性,仍需船货双方在谈判中检验。
业绩数据映照合同矛盾
赫伯罗特近期经营表现,恰好反映了即期市场与长期合同之间的张力。根据其11月12日公布的2026年第三季度业绩,班轮业务平均运价达每TEU 1808美元,2025年同期为1413美元,同比上涨约28%;同期运输量约338.3万TEU,与上年基本持平。货量未见明显增长,运价上涨已为船公司带来可观收益。
第三季度,赫伯罗特集团EBITDA达17.26亿美元,EBIT达10.85亿美元,净利润约9.99亿美元。11月11日,公司再次上调2026年全年业绩预期:集团EBITDA预计46亿至50亿美元,EBIT预计20亿至24亿美元。公司表示,第四季度即期运价表现依然强劲,整体经营情况好于此前预期。
这也解释了船公司为何对合同机制愈发敏感:即期市场价格变化直接影响舱位收益水平。若大量舱位被提前锁定在较低固定合同价上,市场上涨时,船公司难以充分分享运价上涨带来的收益。
船货双方各有诉求
对货主而言,固定合同并非没有价值。尤其在旺季、热门航线及交付时间要求较高的货物上,稳定舱位本身具有商业价值。船公司则需要保留一定的价格弹性,以应对运力、燃油及地缘风险变化。双方真正难以平衡的,是价格稳定与市场灵活性之间的关系。
对货代企业而言,2027年合同谈判前需重点关注合同期限、价格调整机制、舱位保障比例、甩柜责任及重议触发条件。若合同模式由固定价格转向浮动或分层结构,报价方式与客户沟通口径也需相应调整。合同机制的变化,最终仍将传导至订舱成本与交付稳定性。