Shopee抽成涨到15.3%,钱去哪了?

 110
冬海在11月10日发布了三季度财报。数字相当不错:集团收入86亿美元,同比增长43%;调整后EBITDA达到9.31亿美元,同比增长29%;净利润达到5.03亿美元。
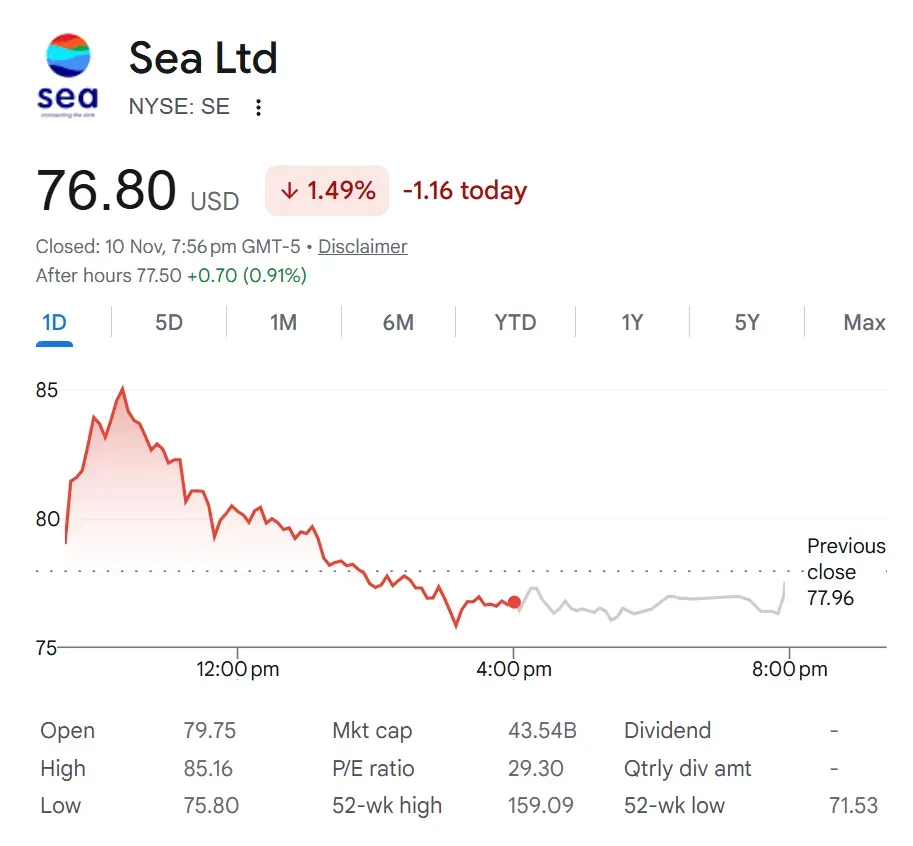
但资本市场似乎不知道应该怎么理解这份财报。冬海股价盘前一度跌近10%,电话会后又一度上涨约9%,最后收盘跌1.5%。
看完整份财报和电话会之后,我们分享几个有意思的观察。
1. Shopee收的钱越来越多,但基本又花回去了
Shopee的take rate,也就是平台从GMV中变现的比例,继续上升。二季度是14.6%,三季度已经到了15.3%,而一年前还是13.3%。
其中一个很重要的来源是广告。过去一年Shopee一直在强推GMV Max自动广告系统。对越来越多的卖家和品类来说,广告已经很难算是一个完全可选的增值服务了。冬海管理层也透露,广告take rate同比提升了超过80个基点。
但有意思的是,Shopee的调整后EBITDA占GMV比例环比几乎没有变化,还是大约0.7%。冬海管理层自己也承认,新增的变现收入有一部分重新投入了增长。
我们今年3月还讨论过一个问题:Shopee会不会开始减少补贴,接受一定程度的市场份额流失,换取更高利润?从那时候到现在,冬海集团销售及营销费用的同比增速已经从34%加快到了64%。
去年三季度财报公布后,冬海股价也曾明显下跌。当时Shopee的take rate同样在上升,但EBITDA利润率却下降了。只不过,那时候还没有Monee上市计划和冬海云(Sea Cloud)。
2. ShopeeVIP增长很猛,但它创造了多少新增价值?
这轮竞争中,一个越来越重要的工具是ShopeeVIP。
一年前,ShopeeVIP在三个市场只有350万会员,在印尼贡献大约10%的GMV。现在会员已经增长到2100万,并贡献了Shopee大约25%的GMV。
这个增长速度很惊人。冬海给出的数据也很好看:月度留存达到80%,用户订阅之后消费更多。但这些数据描述的是加入VIP的用户群体,并不能完全说明VIP计划本身究竟带来了多少新增消费。
这是所有会员体系都很难回答的问题。亚马逊、阿里巴巴以及很多交易平台都长期使用会员体系。一方面会员确实可以提高用户黏性;另一方面,包邮券、折扣和其他权益也可能只是把原来的补贴重新包装起来。
对于ShopeeVIP,我们还是想知道:这些用户即使没有订阅会员,是不是原本也会消费这么多?
3. Monee坏账升到1.3%,没那么可怕
Monee这季度的贷款余额继续快速增长,从二季度的111亿美元升到126亿美元。与此同时,不良贷款率(NPL)从1.0%升到了1.3%,这是2024年二季度以来最高的水平。
不过,如果放在无抵押消费信贷中看,1.3%其实仍然非常低,尤其是在126亿美元这样的规模下。
过去几个季度,Monee一直在把信贷开放给更多Shopee用户,也在增加平台之外的使用场景,几乎每个季度都有数百万第一次借款的用户进入系统。管理层也提到,这次NPL上升部分来自泰国和巴西 - 两个正在推出新产品的市场。
所以我们的判断暂时没有那么悲观。如果经过几个信贷周期之后,Monee能够继续调整风控模型,NPL存在重新下降的空间。
墨腾关于东南亚消费信贷的最新报告下周也会发布,我们会专门讨论这些问题。
4. Monee一旦上市,Shopee和它之间很多内部账就要算清楚了
冬海这次表示,Monee可能会在未来1-3年上市。同时,管理层反复强调,即便上市,它和Shopee之间的协同也不会改变。
但上市本身会改变一件很重要的事情。
现在Shopee和Monee都属于冬海集团。比如SPayLater在Shopee结账页面做促销,到底应该算谁的获客成本?它提高了Shopee的转化率,但成本可能记在Monee。再比如商户费率、优惠券、共享AI基础设施等,集团内部都可以通过内部安排进行分配。
但是Monee一旦上市,有了外部少数股东,这些安排就需要有能够经得起独立股东审视的关联交易定价。
阿里巴巴和蚂蚁就经历过类似的过程。2014年开始,阿里按照协议获得蚂蚁37.5%的税前利润分成,后来又改成持有33%的股权。Shopee和Monee以后也需要形成自己的一套公式。
这反过来可能让投资者更清楚地看到:Shopee作为一个独立核算的电商平台,到底赚多少钱。
尤其值得注意的是,Monee本季度销售及营销费用同比翻了一倍,达到3.35亿美元。其中不少促销贷款就发生在Shopee的结账页面 - 它们当然是在推广金融产品,但同时也在帮Shopee提高转化。
现在这是一笔集团内部账。Monee上市以后,就不完全是了。
5. 冬海对冬海云明显很谨慎
这次电话会里,分析师问得最多的另一个话题是冬海云。这也不奇怪,过去一段时间冬海对这个新业务和投资者沟通得非常少。
而管理层这次的回答明显谨慎,不断强调冬海云还处在非常早期阶段,但集团对这个机会有信心。
一年前,李小冬还明确说过,冬海会专注应用层,“不会去建数据中心”。现在情况已经有些不同了:三季度冬海的资本开支大约5.5亿美元,而一年前只有1.35亿美元,主要投向算力和物流。
不过冬海也明确表示,目前冬海云还没有签下企业客户。过去几天有关黄仁勋的调查消息,也可能让管理层在讨论云业务时更加谨慎。
6. 上个月的内部信已经给这次财报电话会定好了议程
还有一个挺有意思的细节。
李小冬宣布冬海云和Monee上市计划的内部信,是10月20日提交给美国SEC的。那时候三季度已经结束三个星期了。
到了这次财报电话会,四名分析师总共只问了8个问题,大部分都围绕这两个10月份才宣布的话题。几乎没人追问信贷拨备、Shopee的具体经济模型,也没人认真问TikTok Shop的竞争。虽然,上周TikTok Shop刚刚在东南亚四个市场推出独立电商App。
这场电话会上分析师们会让你感觉冬海最重要的问题已经变成了Monee什么时候上市、冬海云到底准备做多大。
但回到正在发生的业务本身,Shopee的竞争依然是最值得关注的问题。它现在越来越有能力从商家身上赚钱,但还准备把多少钱继续花在维持市场份额上?而Monee一旦真正上市,我们也许终于可以把这笔账看得更清楚一点。
要是Alex Yao也覆盖冬海,这场财报会可能会有趣得多。