汇损吃掉跨境电商七成利润!高盛预测人民币升至5.5,你还在裸奔吗?
 586
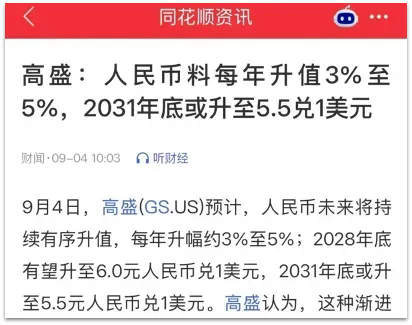
10月底,在岸人民币一度冲到6.66,创2022年6月以来新高。高盛把话挑明:人民币每年温和升3%–5%,2028年底看6.0,2031年底摸5.5。
别觉得5.5是五年后的事——刀已经落在头部大卖身上了。
三态股份刚发2026三季报:营收11.68亿,归母净利1599万,同比掉49.78%;扣非归母亏115万。公司自己交底:前三季度汇兑损失3098万,去年同期才262万。
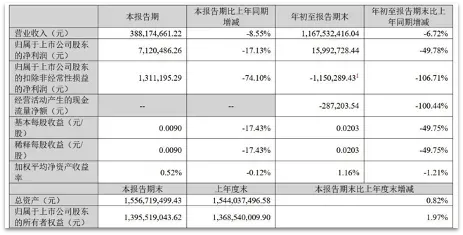
把汇损加回去?归母净利其实有4697万,同比还涨36%。翻译过来:业务没崩,利润被汇率改了个数。
乐歌上半年汇损7784万、净利-83%;巨星科技汇损破亿;傲基净利润暴跌。头部都扛不住,中小卖更直白——
1
一笔账,看清“七成利润”怎么没的
亚马逊小件,售价20美金,扣完FBA/广告回款10美金,国内成本50块:
汇率6.7:结汇67块,赚17;
汇率6.0:结汇60块,赚10(利润-40%);
汇率5.5:结汇55块,赚5(利润-70%)。
销量、转化、广告全没变,光汇率动一动,净利砍七成。低毛利铺货SKU,本来净利5%–8%,这一刀直接平进平出。
2
跨境最怕的不是暴涨,是“慢升值”
三个错配,财务最清楚:
币种错配:收美元、付人民币,净敞口越大越裸奔;
时间错配:利润按签约日算,现金按结汇日到账,中间飘15天–3个月;
核算错配:毛利表死磕7.0,不跑压力测试,6.0一碰模型全假。
高盛说的是慢刀子:每年3%–5%,连续五年。运营再牛,也补不上这条缝。
3
落地动作:按体量拆成SOP
小卖(月流水<5万美金):先靠“不结汇”
广告、FBA、海外仓、SaaS、测评——能刷美金全刷美金,先轧差再结汇;
多币种账户设“目标汇率带”:>7.15结50%,7.05–7.15结30%,低于7.05只结房租工资;
定价按6.5算毛利,留3%汇率准备金,单独挂“汇兑准备”科目;
合同加条款:“波动超±3%重议价”。
中卖(月5万–50万美金):开始用工具锁底线
确定回款锁50%–70%远期,留30%–50%博弹性;
长账期单用美元看跌期权(或零成本领式),付保费保底,不丢上行收益;
亚马逊未结算订单做应收账款保理,发货即回款70%–85%,顺手锁汇;
收款通道别只看“零费率”,看实际到手中间价,点差比汇损还狠。
大卖(月50万美金+):搭离岸财资中枢
国内母公司 → ODI备案 → 香港/新加坡财资公司 → 站点店铺;
境外主体收汇,先归集;境内只结“必须发工资交税付国内采购”的部分;
开FTN/多币种账户,做多币种轧差,收欧元付欧元,少绕人民币;
设半专职资金岗,每月跑6.0/5.5双情景压力测试,汇兑损益写进KPI。
4
定价端:把汇率写进经营模型
SKU重算安全垫:用保守汇率6.0跑一遍,6.0不赚钱的,旺季后砍;
报价有效期从30天缩到7–15天;
有品牌溢价的,微调售价转嫁1%–2%,别硬扛;
大件慢周转:别备重货压海外仓,回款周期越长,汇损越狠。
5
红线
套保是锁敞口,不是炒汇:不赌方向、不加杠杆。香港户不是避税黑洞——ODI备案、关联交易、转让定价、CRS申报全走正路,别把汇损管理做成合规暴雷。
人民币升值淘汰不了跨境,但会淘汰“只看ACOS、不管净汇敞口”的卖家。汇率不可预测,但敞口可以量化、结汇节奏可以排班、利润底线可以锁死。