苏伊士运河复航!多家船公司重返红海,拥堵风险再升温

 40


11.27杭州丨关税新蓝海,全链路干货分析解读,0费用开店>>>
随着苏伊士运河及红海航线逐步恢复,全球集装箱航运网络正在迎来新一轮调整。长荣海运、阿联酋航运等船公司相继部署红海直航服务,马士基与赫伯罗特也计划恢复部分经苏伊士运河的航线。
然而,航线恢复并不意味着供应链压力消失。新增运力可能集中涌入吉达等红海港口,同时,苏伊士航线与好望角航线船舶抵港时间交错,也可能给欧洲港口带来新的拥堵挑战。
一、长荣、阿联酋航运相继布局红海航线
据Alphaliner消息,长荣海运计划在远东—欧洲航线上安排8个临时苏伊士运河及曼德海峡通航航次,同时新增4个专门服务红海市场的航次。
上周末,长荣海运运营的16,556 TEU集装箱船“Ever Eon”首次通过苏伊士运河。该船当时执行海洋联盟中国—欧洲快线(China Europe Shuttle,CES),航行方向为从鹿特丹前往新加坡。
按照计划,今年年内CES航线还将安排3个东行苏伊士运河航次,另一艘船舶“Ever Even”则计划执行西行航次,预计于12月12日通过苏伊士运河。
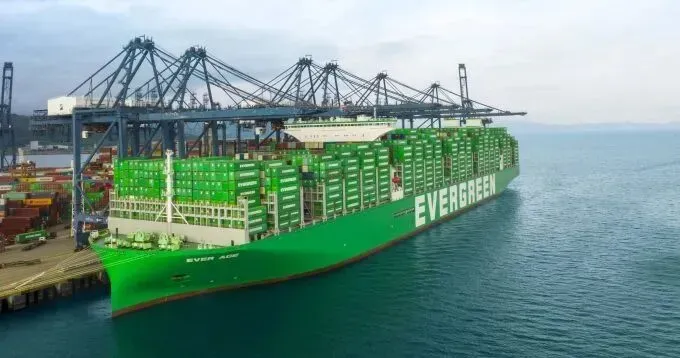
与此同时,长荣海运正准备通过临时开设的OGRD航线,恢复远东至红海地区的直达运输服务。
该航线计划投入7,024—9,466 TEU级集装箱船,挂靠青岛、上海等亚洲港口,并覆盖吉达(Jeddah)、艾因苏赫纳(Sokhna)和亚喀巴(Aqaba)等红海港口。首艘投入该航线的船舶为7,024 TEU的“Ever Superb”,计划于11月14日从青岛启航。
此外,阿联酋航运(Emirates Shipping Line)也将推出每两周一班的中国中南部—红海航线(CRC)。
该航线计划投入3艘2,500—4,900 TEU集装箱船,挂靠上海、宁波、南沙,并覆盖艾因苏赫纳、亚喀巴和吉达三个红海港口。首航计划于11月13日从上海启程。
两家船公司选择了高度重叠的红海目的港,意味着新增货量可能进一步集中在部分港口,而不是均匀分散至整个红海地区。
二、吉达港吞吐量创新高,但拥堵压力已经显现
红海直航服务的恢复,将为区域贸易和物流运输带来新的机会,但不同港口的承接能力存在明显差异。
DP World公布的数据显示,其运营的吉达南集装箱码头(South Container Terminal)今年7月处理集装箱超过221,200 TEU,创下该码头自1999年投入运营以来的单月最高纪录。
此前,该码头上半年集装箱吞吐量同比增长79%。
为应对业务增长,码头运营方已经投入额外装卸设备,并持续推进扩容建设。
不过,吞吐量增长的同时,吉达港的运营压力也不容忽视。
货运代理企业Expeditors在9月份发布的市场更新中指出,吉达港已经出现拥堵,集装箱卸船后,陆侧运输环节的延误达到10—12天。
随着更多直航航线投入运营,新增船舶挂靠可能进一步考验码头的处理能力。而获得较少船舶挂靠的其他港口,则可能面临货量流失和设备利用率下降的风险。
三、马士基、赫伯罗特重返苏伊士,欧洲港口或迎来新压力
除了长荣和阿联酋航运,其他主要班轮公司也在逐步恢复经苏伊士运河的长距离航线。
马士基与赫伯罗特已经确认,双方合作的Gemini Cooperation旗下ME1航线将恢复经苏伊士运河通行。此前,Gemini合作网络已有另外6条航线采用这条更短的航行路线。
但航线恢复也可能带来新的问题:欧洲港口的船舶到港时间可能更加集中。
货运代理企业Flexport在11月份发布的欧洲货运市场报告中警告,选择苏伊士运河短航线的船舶,可能与仍然绕行好望角的船舶在相近时间抵达欧洲港口,从而造成船舶集中到港。