亚马逊又出了新规,这类卖家一定留意,否则店铺归零
 248


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
近期,亚马逊发布一则通知,要求相关卖家必须完成合规,否则将会面临多项处罚。
01kin test
亚马逊强制购买保险
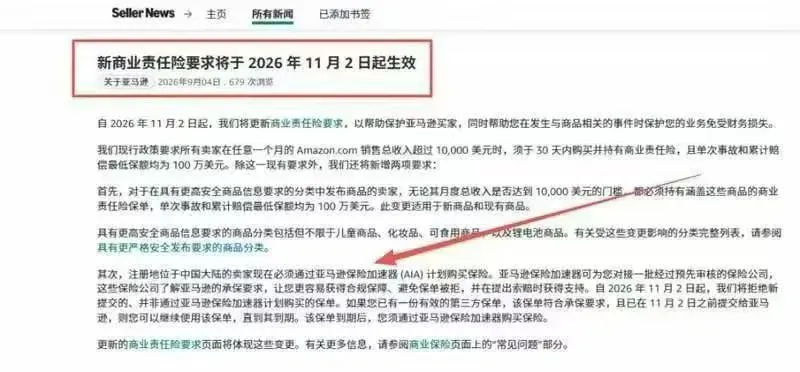
根据亚马逊卖家后台发布正式公告,此次商业责任险新规将于2026年11月2日正式执行。并在原有保险规则基础上做了重大增补。
1
旧规则延续不变
美国站卖家店铺任意一个自然月总销售额超过10000美元,需要在30天之内购置商业综合责任险,单次事故、累计保额均不低于100万美元,并且必须将Amazon.com Services LLC列为附加被保险人,保单被保险人主体名称要和后台法人实体完全匹配,保单需要持续有效、按时续保。
2
新增要点
1
高危类目强制投保并取消销售额门槛
也就是说只要你的店铺在售ASIN属于平台划定的“增强安全刊登要求”类目,无论该链接月销是几万美金,还是零销量新品,都必须配置满足平台标准的百万保额商业责任险。
来源亚马逊
其中涉及类目有儿童用品、化妆品及护肤品、可食用类商品、锂电池及锂电电器、家用设备、家用医疗器械、消防器材、户外动力供暖设备、个人防护装备、床垫睡眠类用品、水上救生用品等11大品类。
另外,该判定标准是ASIN所属类目,不是店铺主营类目。只要店铺存在1条高危类目ASIN,整店就需要满足投保要求。
2
收紧投保渠道
发布的通知也对投保渠道做了更改:自2026年11月2日起,新签发的保单必须通过亚马逊保险加速器AIA渠道采购,第三方保险经纪机构出具的新保单,后台将直接拒收。
对于在11月2日之前已经成功上传、审核通过的第三方有效保单,可以继续使用直至保单到期,但到期后续保,必须切换至AIA渠道完成投保,不再接受外部第三方保单材料。
02kin test
不合规将面临的后果
新规之前,很多卖对商业责任险并不关注,认知也比较浅,认为只是平台的邮件提醒,晚一点办理没有关系。
但本次新规属于强制执行,不合规不再只是收到提醒邮件,还会带来从Listing到账户资金的多层级实质性处罚。
1
Listing下架,权重清零
如果在平台的扫描检测行动下,发现店铺在售高危类目ASIN没有匹配有效合规保单,会发送限期整改通知,到期无法提交合格保险凭证,对应商品链接会被直接停用下架。
而Listing一旦下架,卖家长期积累的评论、关键词排名、广告权重会发生流失。多条核心ASIN同时违规,店铺整体销售权限会被平台限制,无法正常上新、参与平台大促活动。
近期还是旺季流量窗口期,如果核心爆款链接被下架,将会造成严重损失。
2
承担赔偿责任
如果卖家销售的产品导致消费者出现人身伤害、财产损失等情况,一旦消费者发起索赔,卖家又没有有效保单的前提下,平台出于消费者保护,可能会先行向买家赔付损失。
等赔付完成之后,平台将会依据相关协议,向店铺卖家全额追偿所有赔偿款项。
此前已经出现过真实案例,某母婴、家居类目发生产品安全事故,卖家没有投保,店铺数十万资金被直接冻结抵扣赔款。而且在店铺之后关闭,该追偿债务依旧持续有效,不会随店铺注销消失。
3
影响店铺运营
保险不合规属于账户安全类的合规记录,会被存入账号档案。
平台很多促销活动都会校验账号基础合规条件,保险缺失或者违规将可能会直接丧失活动报名资格,错失旺季流量机会。
如果后续遇到侵权、审核、二审等账号问题进行申诉时,历史的保险不合规记录,也会增加申诉难度。
4
未及时续保也面临处罚
以前,很多卖家都是购买的第三方保单,以为买一次可以一劳永逸。
但其实保单也有有效期,如果到期前没有完成续保上传,系统识别保单失效,同样会执行下架、限制销售的处理。
03kin test
卖家到底要不要买保险
此次亚马逊保险新规放出之后,近几天各大卖家社群、论坛都在各种讨论,不同体量、不同类目的卖家,也表现出了截然不同的心态,恐慌、不解、观望、纠结……
经营高危小类目的中小卖家是本次受冲击最大的,这类卖家也产生了比较强烈的焦虑情绪。
这类店铺单月整体销售额很多时候并没有达到10000美元,只是上架了少量儿童、锂电、美妆相关产品,但现在按照新规,无论销量高低,都必须购置百万保额商业责任险,这对于薄利小卖家来说,会增加卖家成本。
有部分卖家在论坛上发出疑问:
“店铺产品销量很低,几乎没有出现过客诉,这种情况是否一定要强制花钱投保?”
“中国大陆卖家只能使用AIA加速器渠道,市场选择变少,缺少外部比价空间,保费成本会不会进一步上涨,加重经营负担。”
还有一部分卖家是直接抱着侥幸心理,认为以前平台多次推送保险提醒,自己一直没有购买,账号也没有出事,怀疑本次新规可能是“雷声大雨点小”,不会真正大规模执行下架处罚,先观望看看后续情况。
当然,也有部分深耕母婴、户外、锂电等高风险大类目的精品大卖表示理解新规。
美国本土产品责任诉讼赔偿金额一直都很高,一旦发生人身伤害的产品事故,单起案件索赔几十万甚至上百万美元并不罕见。
购买保费可以对冲该风险,就算平台不强制,自身也需要配置商业责任险来隔离经营风险。
但他们同样也关心AIA渠道保单的理赔能力、承保产品范围,担心加速器内保险公司理赔服务跟不上真实事故需求。
所以,目前行业整体主要纠结的问题是“到底要不要买保险?”
根据平台官方规则,卖家可以根据自身情况进行选择。
1
店铺存在高危增强安全类目ASIN
2026年11月2日起属于强制要求,无论月销多少,必须配置合规保单,不满足条件会面临Listing下架处罚,没有观望的空间。
卖家最好不要依靠主观经验判断类目,务必到卖家后台对照官方完整类目清单,逐条核对全店ASIN,采取相应措施。
2
非高危类目但店铺有单月销售额超过10000美元
按照旧版协议规则,依旧强制需要投保商业责任险,并且持续续保。
哪怕后续店铺销量回落至一万美元以下,投保义务依旧存在,不能直接取消保单。
3
非高危类目,店铺从未有单月破一万美元销售额
针对该情况,平台不强制要求购买。但建议卖家最好自行评估产品安全风险,如果产品存在一定安全隐患,从隔离经营者个人资产角度,可以酌情考虑配置风险保障。
最后,也提醒所有卖家,距离11月2日不剩多少时间了,如果有需要配置卖家责任险的要抓紧时间办理,并上传平台完成审核。千万不要临近生效期办理,可能会出现扎堆办理、爆单堆积、效率慢等情况,错过合规窗口期。
同时,在选择第三方保险时,一定不要轻信网络上所谓低价“代做保险凭证”、“虚假保单”等。这些一旦被平台核查识别,除了保险相关处罚,还会触发账号材料造假类的严重违规,会带来更大的账号风险。