从中国到拉美,飞机需要20多个小时。这段距离,足以让山川异域,让社会迥然。 我们在中国习以为常的事情,在这个异域国家社会可能就变得极其困难,甚至令人“窒息”。 从去年下半年开始,张昕昕感受到,出海拉美的中国企业明显增多。 “通过我们的客户数据看到,以降低成本为目的的出海客户,去墨西哥的数据基本可以占到整体的40%,而整个东南亚加起来也大约40%。” 张昕昕是海外用工和薪酬管理平台PayInOne的联合创始人。这个职业,正好连接了企业用工和金融需求,因此她更能清晰地看到,整个拉美大地在发生着一场变化: “我们看到,当地无论是企业还是个人,都有比较高的金融服务需求,乃至在我们发薪的时候,雇主的员工还会因汇率波动,要指定以其他币种发放。” 拉美,以其拥有大体量的人口(6.6亿)、便利的贸易条件(墨西哥是《北美自由贸易协议 》成员国)和相对高的经济水平(许多中等收入国家),成为中国企业近年来非常热捧的出海目的地。 然而,在这一面背后,拉美同样有着不堪的一面:这片土地上,犯罪盛行,金融欺诈猖獗;资金供不应求,银行贷款利率高达50%;此外,还有通货膨胀严重、汇率极不稳定…… 也正因此,当地的金融环境,成为中国创业者和企业负责人,在开拓市场时不可忽略的现实问题。金融,被称为现代经济的血液。当中国企业看好拉美市场而涌入当地经济时,需要慎重看待其金融市场的特殊情况。 眼下,面对中国企业的加入和当下轰轰烈烈的AI技术革命,拉美也正展开一场“金融革命”。
2023年7月,英国《金融时报》集团旗下杂志《THE BANKER》(《银行家》)评选了2023年世界银行1000强。 在排名中,中国上榜银行的总数量位居第二,尤其中国的五大银行——中国工商银行、中国建设银行、中国农业银行、中国银行和交通银行——在排名前十的银行中占据了一半的席位。其中的工行更是破纪录地连续第11年成为全球最大的银行。 借着过去十余年中国经济的腾飞,中国的银行业迎来极大繁荣,并问鼎世界银行业头牌交椅。不过,变化也在发生——2023年,中国的银行业开始集体感觉到钱难赚。数据显示:2023年国内银行净利润增长3.2%,净息差下降至1.69%,首次低于1.70%。 这并不是中国银行业独有的感受。实际上,过去两年,全球银行业的资产回报率已经从2022年的0.75%,下降到2023年的0.71%。 但如果放眼全球,有些市场仍在成为银行业盈利最好的地方。 人们一般会用资产回报率来衡量银行利用其资产“赚钱”的能力。根据《THE BANKER》的数据,拉丁美洲、非洲和中东在2023年的排名中成绩最好 ,资产回报率分别为1.44%、1.49%和1.42%。作为对比,中国银行的资产回报率则为0.78%,西欧则低至0.49%。 在这其中,拉美由于具有较好的产业基础,正成为中国制造企业最受关注的市场。 拉美金融生态的最大特色之一,便是头部几大商业银行长期的金融垄断。拉丁美洲的大银行主要集中在四个国家,其中资产规模最大的五家机构位于巴西,其他银行的总部分布于墨西哥、哥伦比亚和智利。 巴西和墨西哥也是拉美市场体量最大的两个国家——巴西人口超过2亿,墨西哥人口为1.35亿。 在巴西,80%多的存款集中在该国的前五大银行——巴西银行、联邦储备银行(Caixa)、桑坦德银行(Santander)、布拉德斯科银行(Bradesco)和伊塔乌联盟银行(Itaú)——当你走在巴西的任何一座城市,映入眼帘的仿佛永远只有这五座银行。 事实也如此,这“五大行”在全国441家信贷机构中,占据了63.1%的营业收入和超过90%的营业网点。
这个现象几乎在墨西哥也可以复刻:该国前五大银行的资产,占其国内总份额的近80%——银行的“垄断”在这里是一种习惯。
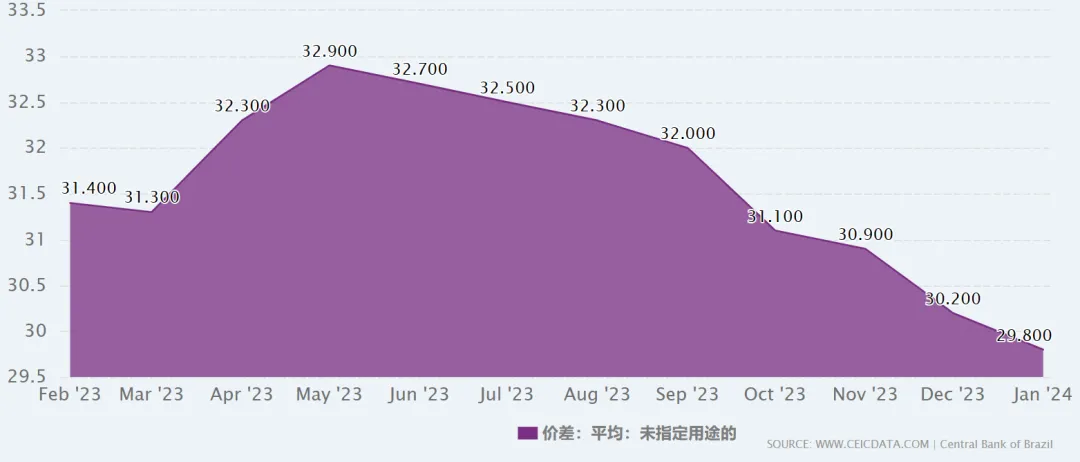
在这种情况下,银行的盈利能力自然十分可观。曾长期在美国银行业工作的融360联合创始人、董事长兼CEO叶大清也告诉霞光社,他观察到,拉美地区的银行业,拥有全球最高的盈利能力和利润水平。 银行的盈利能力,来自于其贷款利息的收益与存款利息成本之差。 以巴西为例,其自2016年11月开始,便将商业银行的基准利率维持在13.75%的水平。 自2021年3月才开始降息,并于2023年下降至12%。 尽管巴西基准利率下调,但据机构统计,巴西仍“已连续七次在世界实际利率排行榜中排在首位。 ” 同时,拉美银行也保持着更高的贷款利率。据CEIC的数据,2023年12月,巴西的银行贷款利率为44.2%,利差为30.2%。 近一来年巴西贷款利率价差变化(未指定用途)
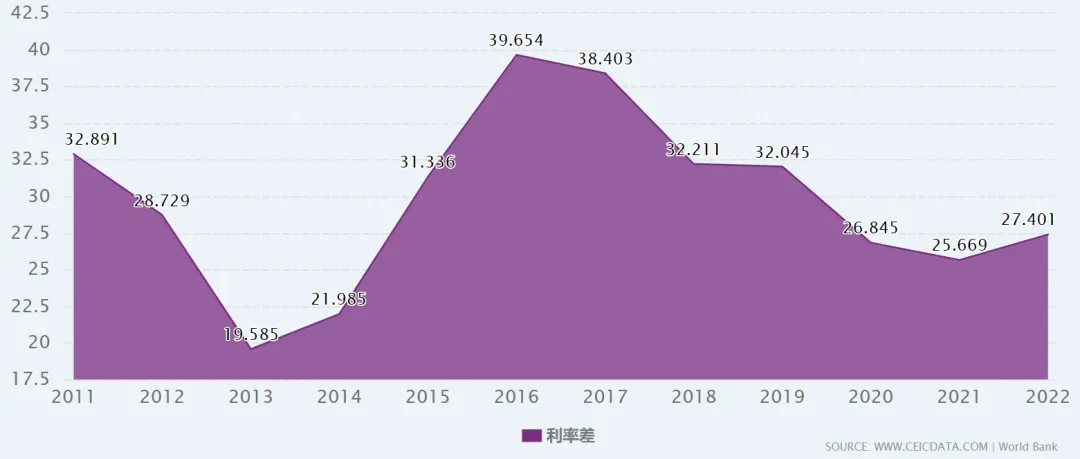
2011-2022年巴西的银行利率差。来源:CEIC 从上图可以看到,过去十多年,巴西的银行利差值基本都在20%以上,最高时接近40%;而到了2023年,其利差值则基本保持在30%以上。这使得巴西的银行,成为全球利差最大的金融机构——这直接反映银行的盈利优势。 此外,在墨西哥和哥伦比亚,今年1月银行的利差也超过6%。相比之下,中国的银行利差只有2%左右。 市场“垄断”,利差全球最高,这使得 墨西哥和巴西银行的净资产收益率(ROE)长期保持在18%的水平 ,几乎数倍于欧美等发达国家。对任何行业来讲,“高盈利”通常是一把双刃剑——你获得了最高的收益,你同时会阻碍创新和发展。因此,赚了最大利润的拉美银行,同时也成为该地区银行业的持续发展的阻力。
作为兰迪律师事务所外派墨西哥的律师,林耀昌在墨西哥常驻了大半年。在国内习惯了较为便捷的银行服务的他,初到墨西哥被震惊了——国内几乎没人去的银行ATM机,在这里每到月中或月末都会有人排起长队。 原来,习惯周薪制的墨西哥人,一般会在发薪日到银行取出工资,然后在周末狂欢。然而由于银行服务较为有限,一旦取款需求集中,就会形成排长队的现象。 这只是一个缩影。实际上,排队取现金背后,一方面是拉美人没有储蓄观念,消费欲强;另一方面,与其长期遭受的金融之苦不无关系。 银行渗透率低,发工资也要被代持 在拉丁美洲,大约70%的人口(即4.55亿人)没有得到“银行服务”或没有银行帐户。 这主要是因为,金融机构缺乏对大量非正规经济体的信任;同时,其复杂且定期更改的KYC认证法规,为新客户拥有金融服务设置了障碍。 由于没有银行卡,至今很多当地人发工资都是代持方式——通过亲友的银行卡接收工资。而且这个现象在蓝领阶层非常普遍。一位在当地的企业负责人称,其公司的本地人中,有近2/3工资是被人代持的。 拉丁美洲的大多数银行效率极低,没有相关移动应用程序,无论是取钱还是开户都需要大量的时间成本。 成立于巴西的数字银行Nubank创始人David Vélez曾向媒体吐露其创业前的一段遭遇:为了在巴西开设银行账户,他去当地银行,被困在一个防弹门里,被武装警察护送,等待一个小时去办理账户,然后返回分行大约六次,最终等待了五个月后,完成账户开设。 “那是一次非常糟糕的经历,来自巴西最赚钱的行业和巴西最大的公司,这是很难理解的。我不明白为什么这些大公司要这样对待客户。”David Vélez称。为此,他创办了Nubank。 即便如David Vélez这种高知识分子,都被银行开户流程“劝退”,可想普通人的银行体验有多差。 这个故事发生在2012年。然而十年后的2023年,拉美很多国家仍没有太多的改变。 2023年5月,沃尔玛传出准备让支付客户端Cashi大举渗透墨西哥市场。讲到原因时,沃尔玛墨西哥公司负责金融服务的高级副总裁马赛力诺·赫雷拉(Marcelino Herrera)说,每天,进入沃尔玛超市的墨西哥顾客有500万人,但绝大多数没用过一种金融服务,更不要说正式的金融信贷服务。这背后是,墨西哥的银行服务的渗透率仅为15%,拥有银行账户的成年人占比不到一半,而且几乎半数银行网点都设在首都墨西哥城。而阿根廷的银行渗透率甚至只有9%。 这背后有许许多多的心酸故事——许多偏远地区的拉美居民,一辈子都没有到银行存取过钱,更别说信用卡和理财了。甚至外地人到了当地农村,需要驱车到周边城市取现金才能消费。
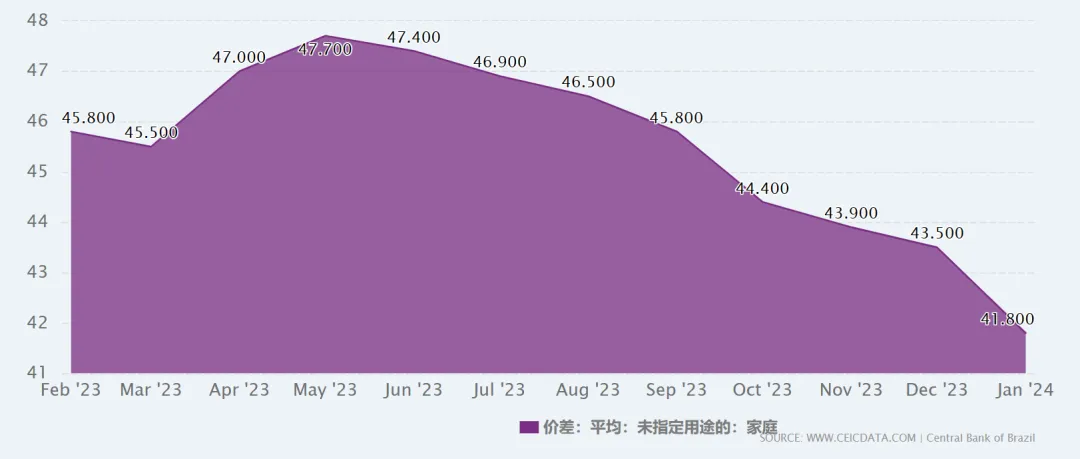
高利贷“沃土”:贷款利率轻松超50% 据业内人士透露,墨西哥有60%的人口无法申请到银行贷款;甚至面向中小企业推出的PYMES信用贷款申请,通过率也只有50%。这主要是因为当地征信不发达,银行需要使用复杂的尽调、传统的信用评分,来判定借贷人资格,没有稳定工作的墨西哥人、初创企业和部分中小型企业都达不到要求。 在巴西,这个情况同样不乐观——有5500万人、约占总人口四分之一的国民没有银行账户,而贷不到款的人数则要远大于此。 即便那些受到过银行服务的消费者,很多人的体验上也不能说太好,甚至用“糟糕”也不过分。 尽管今年3月20日,巴西央行将基准利率(Selic)进一步下调0.5个百分点至10.75%,这已是巴西央行连续第六次降息。但商业银行在调整个人贷款利率上却表现迟缓——在接受调查的6家银行中,只有2家曾轻微下调个人贷款利率。 按照CEIC的数据,过去近一年,巴西家庭用途的银行利率价差均高于40%,这意味着消费者的贷款利率(基准利率+利率价差)一般要超过50%,甚至60%。 2023年2月-2024年1月巴西贷款利率价差(家庭数据) 而且,今年2月,有些巴西商业银行针对个人贷款的月利率仍高达7.94%,按年计算,其年化利率已经达到150%。
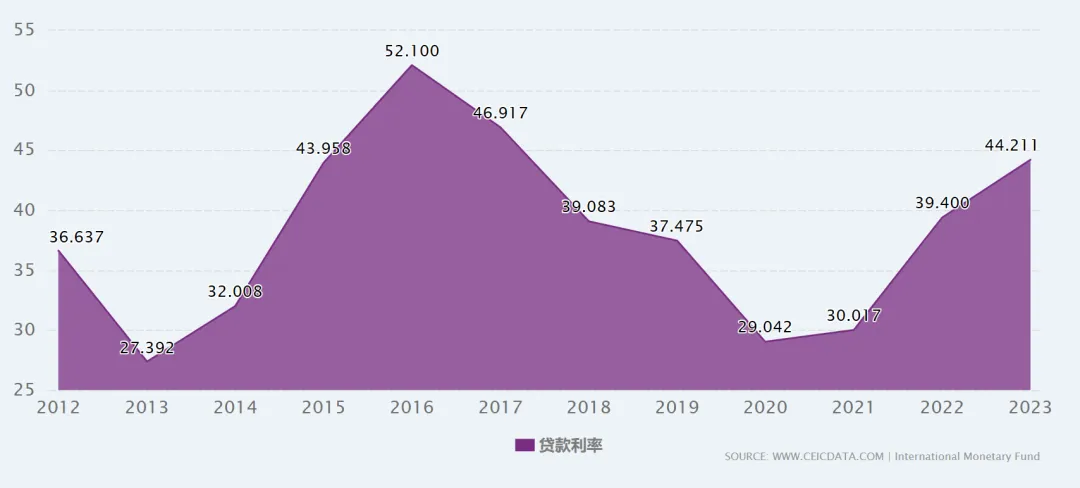
按照中国国内贷款利率标准,超过24%的年化利率即属于高利贷,不再受法律保护。巴西的银行贷款利率,已经比国内高出数倍。 即使针对有商业基础的企业来说,银行的贷款利率仍高的吓人。 过去十余年里,巴西的企业贷款利率几乎均在30%以上,最高年份会超过50%。 对于普通中小企业而言,较高的贷款成本会使其苦不堪言——一旦拿了这样的银行贷款,你的企业净利润率要稳定在50%以上,才能还得起。很显然不是所有企业都可以有这么高利润率的。
在拉美,笼罩在高贷款利率之下的国家远不止巴西:委内瑞拉今年3月的银行贷款利率也高达56%;哥伦比亚、乌拉圭、秘鲁等国家的银行贷款利率也都在15%-19%之间。可见许多拉美国家,均深受其苦。 而信用卡的利率则要比这些还要高,尤其在分期情况下。而常跟巴西人做生意都知道,巴西人十分喜欢分期付款。这导致当地信用卡的利率“高得令人难以置信”。
巴西央行一份数据显示,截至2023年11月期间,巴西国内的信用卡循环利息的平均年利率为431.6%,这意味着在拖欠了100雷亚尔后,如果逾期偿还债务,12个月后的欠款总金额将如滚雪球一般,最终达到令人窒息的数字——531.60雷亚尔,是本金的5倍还多。 个人贷款利率高的很重要原因,是当地消费者还款能力有限,导致坏账率高,银行不得不提高贷款利率弥补损失。一份截至2023年6月底的数据显示,在巴西有近7200万人拖欠债务,占总人口2.29亿的1/3。 David Vélez曾对媒体抱怨道:“这里真的有什么东西坏了。 ”他指的正是大银行发行的信用卡利率高达500%。 就连巴西财政部长Fernando Haddad也在2023年抱怨道,信用卡利率"高得令人难以置信",并提出了设定上限的可能性。 过高的贷款和信用卡利率,使得当地人时常生活在“缺钱”状态。“我曾到巴西出差,当时就发现当地人是很缺钱的,他们消费冲动强烈,非常需要融资。”PayerMax东南亚和拉美市场负责人Windham告诉霞光社。 坏账和贷款高利率,就像一对死循环,越陷越深。而最终受苦的,是当地的底层人民和企业。 极不稳定的汇率:货币汇率一天贬值50% 融360联合创始人叶大清在美国从事银行信用卡业务10余年,并投资了一家业务位于拉美的金融科技创业公司Stori。他告诉霞光社,拉美传统的银行,主要是服务高端客户和高净值客户,对普通人提供的服务很有限。 以巴西Itaú银行的贵宾客户(Personalité) 标准为例,客户需要满足月收入15000雷亚尔(人民币2.16万)或在该行账户内有10万雷亚尔以上的理财产品,才有资格被邀请成为贵宾客户。从IBGE(巴西国家地理与统计局)的收入调查数据中,我们可以大概认识情况: 巴西最富有的5%的人群的收入平均数是10131雷亚尔(人民币1.46万),90%的人口收入低于3500雷亚尔(人民币5000元)。这意味着,即使在巴西属于最富有的人群,也不一定能享受到银行的贵宾客户服务。 如果在一个稳定的金融市场里,汇率不会有太大的波动,但是拉美国家受美国加息等政策影响严重,动不动国家货币就贬值30%,甚至50%。在过去几年,拉美国家遭遇了数轮货币贬值,比如2020年一季度,墨西哥比索和巴西雷亚尔曾贬值32%,阿根廷比索贬值9%;此后汇率波动愈加剧烈,2023年12月,阿根廷比索一度在一天内贬值超过50%——好比你的钱放在口袋里,啥也没干就没了50% 。 这就使得许多当地人更愿意持有美元而非本国货币。“我们的contractor业务最高支持120种货币发放,可以供拉美当地雇员选择币种发放薪资。去年斯里兰卡官宣破产,国家的货币也跟随大幅贬值。我们有客户的雇员在当地,就提出想要以其他币种接收工资。”张昕昕称。 但是,在拉美的银行根本不会给当地普通储户提供这种外汇服务,这也导致许多居民面对货币贬值,有苦说不出。 当传统银行不为普通人服务。就催生了新的金融服务机构。 当地的借贷市场潜力巨大,催生了金融科技的高速发展。 成立于2013年的Nubank,如今已成为全球第一大数字银行。其发家之地正是巴西。 Nubank通过手机App操作,为用户提供线上信用卡服务。时至今日,Nubank已经将触角伸到了哥伦比亚、墨西哥、阿根廷等市场、业务范围也扩张至储蓄、贷款、保险等。 2021年12月,Nubank在纽交所上市。当天,其股价便涨15%,市值476亿美元,一举成为拉丁美洲最大的公司之一。 Nubank的故事,也激励着其他拉美国家的创业者。Stori正是其一——这家墨西哥最大的数字银行,创立于2018年,联合创始人是一位华人,名叫谌斌。其业务同样以线上信用卡为主,为智能手机普及率高、但传统银行服务不足的地区用户提供信贷解决方案。 作为Stori的天使投资方,融360联合创始人叶大清告诉霞光社,他早在2017年就看到了拉美金融市场的巨大需求,在投资了Stori后,融360也率先拿到入局拉美市场的“通行证”,完成了新兴市场的先发式布局。 此外,拉美波动的汇率和通胀情况,还涌现出像PayInOne这样的全球合规用工、跨境薪酬支付的科技企业,为当地雇员提供多个可选择的币种进行薪资发放。 在支付方式上,拉美市场过去现金支付一统江湖的局面,也慢慢被打破。 跨境支付平台PayerMax东南亚及拉美市场负责人Windham对霞光社表示,在疫情前,巴西的主流支付方式是现金支付;近年来,当地市场兴起一种名为“Boleto”的支付方式,Boleto是由多家巴西国内银行共同支持的一种使用Bar Code识别码的支付方式,相当于网上下单、线下或银行转账支付;此外,还有一种名为“PIX”的银行间实时转账系统,也给当地支付市场带来较大的革新。“我们在当地这两年看到,商户对PIX的需求远大于Boleto。”Windham称。 在墨西哥,主要支付方式包括四种:卡支付、银行转账、现金支付和电子支付,墨西哥现金支付中最常见的一种是OXXO,它是墨西哥的连锁便利店品牌,在当地拥有15万家店,2021年该国推出了新支付方式CoDi(二维码和NFC方式),未来有望成为主流支付方式。 拉美金融科技市场最重要的机遇,其实赶上了移动互联网和AI技术叠加的红利。
“美国银行有两百多年历史了,他们零售银行发展路径的最大特点就是伴随互联网崛起,实现了从支票到信用卡的便捷转变;中国的零售银行发展路径特点是抓住了移动互联网机遇,支付宝、微信等移动金融服务发达。但在墨西哥等拉美国家,它们的基础跟中国、美国完全不同,简单地模仿并不能解决问题。反而伴随着AI的崛起,会给当地金融服务带来巨大变革。”叶大清告诉霞光社。 这种变革性,一方面体现在使用习惯上,过去的金融服务需要用支票、刷卡或者手机打字操作的,未来的AI/ChatGPT有望让口述取代上述所有操作方式;另一方面,AI会让金融服务背后的安全模型、风险管理算法更智能,减少金融欺诈。 “我这次去英伟达GTC2024大会,看到了很多AI应用,AI正被应用于智能驾驶、营销、视频等场景,而且众多行业都在积极探索AI的潜力。目前,全球各国在AI金融应用方面都还处在同一起跑线,这是拉美金融科技真正的机会。 ”叶大清表示。 雄心满满的创业者,正希望用最前沿的技术,改变这些老旧国家的面貌。 实际上,拉美一些国家的政府也看到了这样的机遇。早期,拉美国家基本都奉行金融自由化政策,然而上世纪90年代的拉美金融危机,导致许多国家转向金融封闭政策。近年来,一些政府逐渐意识到金融开放的必要性。墨西哥是拉美国家里最先醒悟、首个开放金融技术监管的国家。2018年,墨西哥通过金融科技法"Ley Fintech",为金融科技公司拟定了一个框架,以提供全新的金融产品,并要求在与传统金融机构相同的监管下合法运营。 此后的几年里,巴西、智利、阿根廷等国家都开始效仿墨西哥,纷纷推出类似的法律,并借助各国已有的实时支付系统,来推动金融科技与拉美传统金融巨头竞争。 而过去几年的疫情,使人们主动去接触数字生活和在线支付,尝试新的金融产品和应用程序,这又助推了拉美金融科技的发展。 有数据统计,2023年,拉丁美洲的金融科技行业就增持了16亿美元的风险资本投资,为金融科技公司和外汇经纪商的全球增长计划提供了无限的机遇。 咨询公司麦肯锡预测,到2028年,拉丁美洲金融科技行业产生的利润将比银行业增长三倍。
拉美国家,多以传统农业、矿产等为主导产业,这也使得大量中小企业无法获得银行的有效服务。 不过,在数字化的大潮下,变化开始发生——中国的数字工厂,让金融机构重新看到了机会。 联想是2012年开始在巴西落地建厂的。2014年联想收购摩托罗拉后,也将后者在巴西圣保罗的工厂纳入麾下。如今,这些工厂不仅生产智能手机,还向拉美市场引进成熟可靠的中国智能方案,为巴西等国家刺激中小企业发展、推动再工业化进程提供助力。 2022年,长城汽车正式接手巴西伊拉塞马波利斯工厂。随后将工厂进行智能化和数字化改造升级,变成一座年产能10万台车的智能工厂。 自2015年,中国提出并推进“数字中国”战略后,国内从制造业到上游原材料生产、供应链再到农业、矿产资源等行业,纷纷开启数字化转型。毫无疑问,中国的数字化经验,为拉美国家产业数字化进程提供了宝贵的经验和助力。 尤其近年来,跨境电商平台进入拉美,加速带动当地数字经济崛起。霞光智库在2023年发布的《2023年拉美电商报告》中提到,2022年,拉美电商的增速为20.4%,仅次于东南亚地区的20.6%。而其中排名靠前的巴西,电商增速预计达到22.2%。今年,TikTok Shop、SHEIN、Temu等跨境电商,也在加大开拓拉美电商业务。因此,当中国企业走进拉美市场时,也带动了当地产业的数字化进程。 商业数字化,进而给金融科技带来更多的数据积累,完善征信等基础设施。 有一个例子,一位熟悉墨西哥市场的企业告诉霞光社,当地金融机构和打工人非常希望中国企业进入,“很多当地年轻人没有稳定工作,银行是不敢给他们放贷的。但是只要在中国企业里稳定工作了,就很容易申请到信用卡或者一笔小额贷款。 ”
这像一个开端,那些过去无所事事的年轻人,终于找到了安稳的工作;那些急需用钱的原住民,可以拿到一笔小额资金,追求向往的生活。 但对于这里的每个国家而言,可能正在思考一个巨变:过去几十年,拉美各国的银行金融命脉,始终被欧美金融巨头扼住,金融市场极不稳定;当下,命运的齿轮开始转动,金融科技是不是一场金融主权保卫之战?











 3186