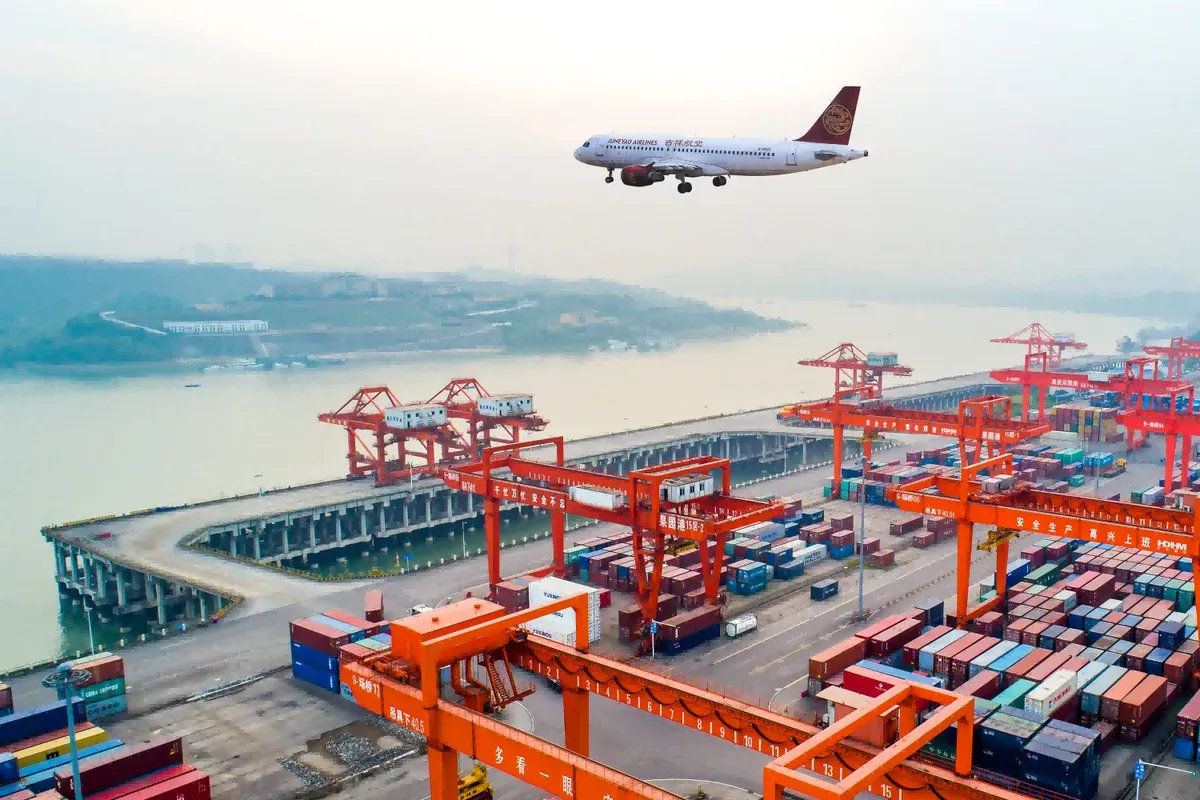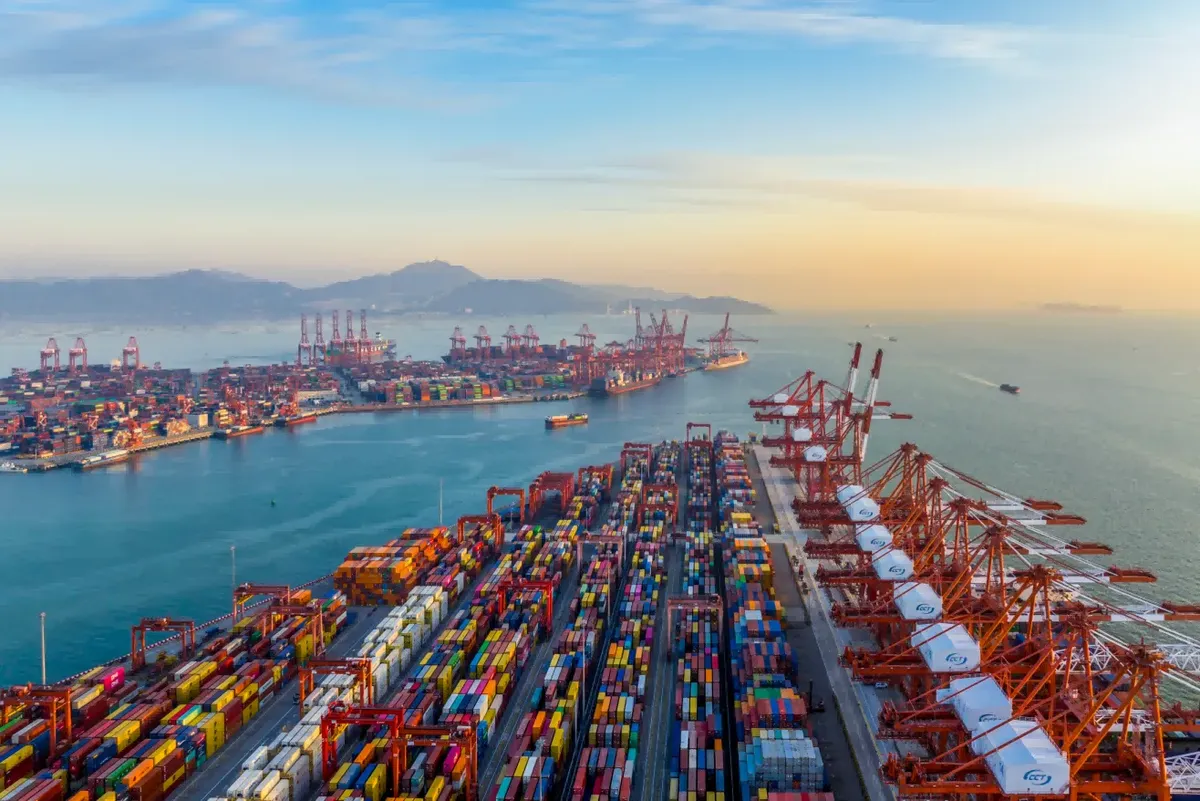

 AMZ123获悉,近日,据外媒报道,亚洲港口拥堵持续升级,全球约300万TEU集装箱船运力因延误滞留,全球船期准班率降至新低。随着拥堵向航线、转运及陆路运输等环节扩散,业内预计相关影响可能持续至2027年,跨境卖家运输及备货压力或将进一步增加。
1. 全球运力告急
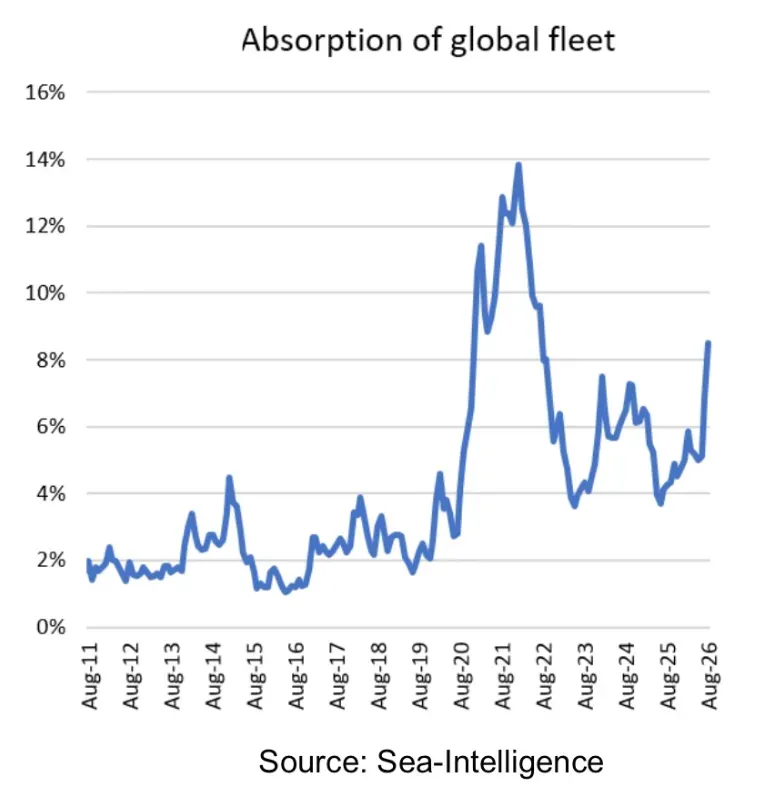
Sea-Intelligence数据显示,目前全球约有300万TEU集装箱船运力因港口延误滞留,占全球集装箱船队总运力的8.5%。相比8月中旬的约170万TEU,受延误影响的船舶运力已经增加超过75%。
这一变化也直接反映在船期表现上。2026年8月,全球集装箱船期准班率降至49.9%,低于7月的56.4%,创下2022年9月以来的最低水平;晚到船舶的平均延误时间则达到6.81天,约为6.8天,创下2022年3月以来的最高纪录。除疫情期间供应链大规模中断阶段外,这一延误水平也是近年来最高的一次。
换句话说,目前全球集装箱运输网络中,约有一半船舶无法按照原定时间表运行,而延误时间也在明显拉长。Sea-Intelligence指出,目前因延误而无法正常投入运输的300万TEU运力,相当于全球第五大集装箱航运公司的整个船队规模,仅次于全球前四大船公司。换句话说,如果把这些被延误的船舶看作一家航运公司的船队,其运力规模已经接近中远海运(COSCO)、赫伯罗特(Hapag-Lloyd)等头部航运企业。
这轮大规模延误的主要诱因,是近期一系列台风对亚洲港口运营造成的冲击。亚洲多个主要港口在台风期间暂停运营,船舶无法按计划靠泊,随后形成大面积积压。随着延误不断向后续港口传导,船期、转运以及陆路运输等环节也开始受到牵连。
2. 亚洲港口承压
从区域来看,亚洲主要港口受到的冲击尤其明显,其中上海和宁波成为受影响最严重的两个港口。
数据显示,中国主要港口的准班率一度降至12%至17%,船舶平均晚到8至9天。夏末连续发生的台风导致上海和宁波一度完全停止作业,使原本已经存在的码头拥堵进一步恶化。
而港口暂停作业造成的影响,并不会随着港口恢复运营立即结束。船舶积压需要时间消化,原本计划在港口装卸的货物也需要重新安排,因此,延误很容易继续向其他港口和转运节点传导。
Freightos此前指出,远东始发港的拥堵正在通过转运枢纽向下游扩散。部分船公司虽然可以通过跳过严重拥堵的港口暂时避开延误,但被跳过港口的货物和船舶需要转移到其他节点,反而会增加周边港口和转运中心的压力。
因此,港口之间可能形成“一个港口拥堵、压力转移到另一个港口”的连锁反应。短期内,大量额外货物和船舶涌入周边节点,可能进一步挤压这些港口的处理能力,并形成新的拥堵瓶颈。
这种影响已经开始反映在亚洲区域航线上。Drewry的亚洲区域集装箱指数(Intra-Asia Container Index)已经升至历史高位,其中上海至林查班(Laem Chabang)40英尺集装箱运价上涨22%,达到1609美元;上海至雅加达运价上涨12%,达到2300美元。
与此同时,中国国庆黄金周临近,市场运输需求有所增加,而港口拥堵又限制了可用运力。在需求增加、有效运力受限的双重影响下,部分亚洲区域航线的运价进一步上涨。
3. 有效运力收紧
除了港口拥堵,亚洲航线的船舶部署也出现明显变化。
Sea-Intelligence计算显示,在中国国庆黄金周前后4周内,亚洲至北欧航线的部署运力约为150万TEU,同比增加27%,比疫情前平均水平高出60%。
表面上看,航线上的船舶和运力都在增加,但这并不完全意味着船公司主动投入了更多有效运力。其中一部分增长来自此前延误船舶的集中到港。
当大量延误船舶在短时间内同时抵达港口时,统计数据显示的航线运力会随之增加,但这些新增运力并不能真正缓解港口拥堵,反而可能进一步增加码头、转运和陆路运输等环节的压力。
这也是当前市场比较特殊的地方:名义上的船队规模仍然很大,但真正能够按照计划完成运输任务的有效运力却在减少。
船舶订单量同样说明了这一矛盾。全球集装箱船舶订单量仍然庞大,但市场上的有效运力依然偏紧。大量船舶因为港口延误无法按照原计划完成后续航次,导致周转速度下降。船舶在港时间越长,船公司要维持原有的航线班次,就需要投入更多船舶,最终使真正能够投入运输的有效运力进一步减少。
租船市场也释放出类似信号。Braemar的BOXi指数已升至52周高点315.59,船舶经纪商称,目前市场处于“极度紧张的供应状态”,几乎没有可供租用的巴拿马型和超巴拿马型集装箱船。
与此同时,Xeneta数据显示,亚洲至美国的集装箱运价仍接近疫情时期的高位。对于准备参与2027年年度货运招标的货主来说,这意味着当前的市场扰动不能简单视为短期波动。
4. 恢复周期拉长
不过,与眼前的拥堵程度相比,市场更需要关注的其实是:这些积压需要多长时间才能消化?
Sea-Intelligence参考疫情期间以及最初红海危机后的恢复速度估算,如果要回到2025年6月相对较低的拥堵水平,可能需要7至10个月;即使只恢复到2025年年底的水平,也可能需要6至8个月。
按照这一恢复速度,这意味着亚洲港口拥堵可能持续至2027年,并可能无法在2027年2月6日中国农历新年前的备货高峰到来之前完全消退。
当然,8.5%的全球船队延误占用率,并不意味着所有货主受到的影响都一样。如果按照实际集装箱运输量对不同航线进行加权计算,货物加权后的准班率比单纯按照船舶数量计算的准班率高出6个百分点以上。
这主要是因为,一些货量较低的返程航线受到的影响更加严重,而承载大量货物的主要干线航路受到的冲击相对较小。因此,如果从实际装载集装箱受到的影响来看,目前的情况并没有单纯的全球船期数据看起来那么严重。
但这并不意味着供应链压力会很快结束。中国国庆黄金周之后,亚洲供应链仍可能继续承受压力。Freightos此前预计,港口积压可能持续到10月甚至更久;汇丰银行(HSBC)也认为,港口拥堵将使有效运力紧张状态延续至黄金周之后,而且船期延误正在逐步向东南亚和印度次大陆等下游地区扩散。
5. 供应链承压
随着港口拥堵持续,航运业面临的问题也正在发生变化。
马士基(Maersk)指出,与红海航线全面恢复相比,目前航运业面临的更大问题已经转向陆侧。也就是说,当前限制供应链效率的因素,正逐渐从船舶运力转向港口和陆路基础设施。
与此同时,这种拥堵也已经不再局限于亚洲港口本身,而是进一步影响到内河航运、铁路和卡车运输等环节。当港口积压货物需要集中转运时,后端运输网络同样需要承受更大的压力。
需求端的压力也没有明显减弱。亚洲出口需求仍然较为旺盛,尤其是中国出口需求保持较强势头,即使市场仍面临关税和地缘政治等不确定因素,也进一步增加了物流网络的运输压力。
更麻烦的是,基础设施扩容很难在短期内见效。Vempati表示,一座全新的绿色港口码头从投资建设到正式投入运营,通常需要6至10年。因此,即使现在开始增加基础设施投资,也很难在未来几个月内缓解当前的拥堵。如果未来货运需求继续超过现有基础设施的承载能力,供应链仍可能面临较长时间的压力。
对于跨境卖家和货主而言,港口拥堵带来的影响也不只是“船晚几天到”。船期延误会进一步影响集装箱可用性、仓储安排、陆路运输和最终交付时间,亚洲港口出现的问题也可能沿着全球航运网络传导至欧洲、北美以及其他主要市场。
对于需要在2027年初提前备货的企业来说,当前的运输周期和港口状况也意味着更大的时间安排难度。如果港口积压按照目前的速度消化,企业需要关注的就不只是某一班船是否延误,而是整个补货周期、仓储计划以及后续陆路运输是否会受到连续影响。
作者✎ Summer/AMZ123
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy