




亚马逊再次提醒:美国IOR新规临近,双清包税卖家必须查清这5件事
 1201


10.30义乌丨27新政重磅揭晓,多重权益,赢战旺季
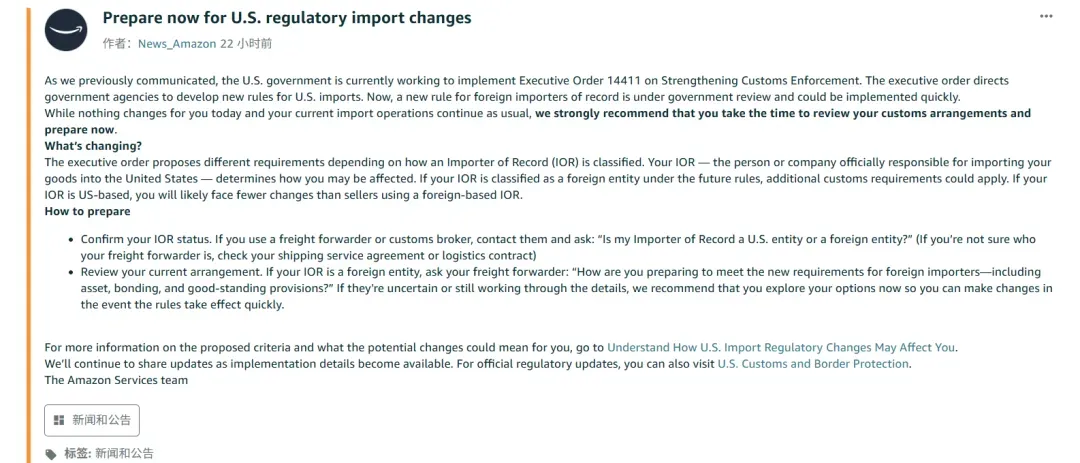
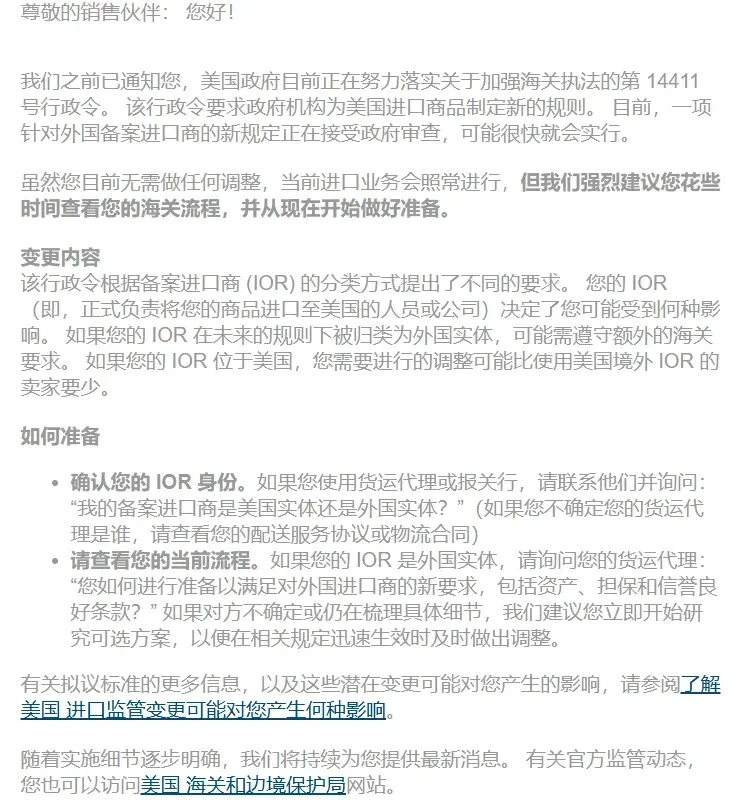
2026年10月20日,亚马逊向美国站卖家发出《Prepare now for U.S. regulatory import changes》通知,提醒卖家尽快检查进口记录主体(IOR)的身份及现有清关安排。
邮件表示,美国政府正在推进第14411号行政令,针对外国IOR的规则处于政府审查阶段。虽然目前进口业务可照常进行,但卖家应提前向货代或报关行核实资产、担保和良好信誉等条件。
2026年8月19日,美国海关与边境保护局(CBP)在《联邦公报》发布《Accuracy of Importer of Record Data Submitted to CBP》,明确自9月18日起加强核查进口商(IOR)在Form 5106中提交的身份资料。
根据公告,IOR的实际地址、邮箱、电话及相关身份编号必须真实、准确,并直接对应进口商本人或企业。美国海关如认定资料不完整或不准确,可以立即作废相关IOR编号。被作废的编号将无法继续用于美国进口申报,直至按规定完成恢复。
对于使用第三方IOR或双清包税渠道的中国卖家,现在就应该联系货代,核实实际进口商身份、Form 5106登记资料及报关授权情况。
IOR是什么?谁真正负责美国进口?
IOR(Importer of Record)是进口记录主体,须依法承担进口申报及相应海关责任。货物所有人、购买人或依法授权的持牌报关行可以在适用法律范围内办理进口申报,但货代、报关行与IOR并非天然是同一个主体。
很多中国卖家使用“双清包税”服务,把运输、清关、税费及送仓打包交给物流商。这是一种商业报价形式,并不意味着卖家可以不关心谁被列为进口商。
现行Form 5106应核对什么?
主体名称与进口商编号
公司/个人名称,以及适用的EIN、SSN或CBP分配编号
实际地址与邮寄地址
实际地址应属于IOR;不能随意借用注册代理、物流公司或报关行地址
联系电话和邮箱
信息应真实、有效并直接对应IOR
报关授权POA
代理申报的报关行应直接取得IOR签署的有效授权委托书
被作废的IOR编号不能继续用于进口申报。官方公告还说明,CBP将向IOR登记的邮件地址发送通知,并提供申请恢复编号的路径。
美国政府原始公告(91 FR 53627)
Accuracy of Importer of Record Data Submitted to CBP
点击阅读CBP官方PDF及9月18日实施日期
第14411号行政令:外国IOR未来面临什么要求?
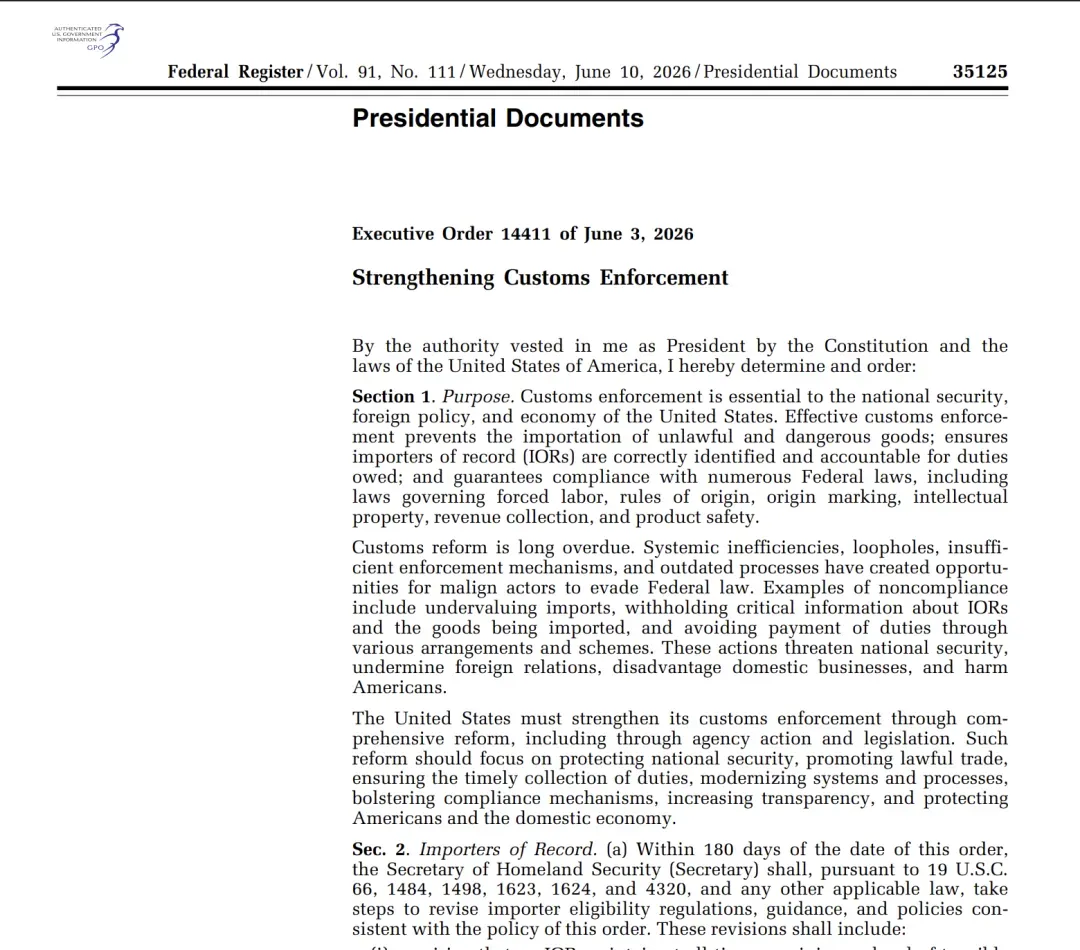
美国于2026年6月3日签署第14411号行政令《Strengthening Customs Enforcement》。政策要求相关主管部门推进进口商资格、担保、身份披露及执法程序调整。以下是行政令提出的改革方向,不能全部视为已经生效的统一新标准。
① 美国境内资产与Bond
要求研究IOR最低美国境内有形资产、海关担保或两者结合的标准,并提高最低担保覆盖要求;具体统一金额仍待后续政策明确。
② 外国IOR的非正式报关
第2(b)条要求限制外国IOR使用有关非正式报关程序,实施日期及适用细节应以正式规则为准。
③ 正式报关的担保安排
第2(c)条要求对外国IOR使用连续担保设置限制,同时保留CBP认可的例外空间。
④ CTPAT及持牌报关行
行政令提出外国IOR正式报关应满足CTPAT验证,或由同时具备相关CTPAT验证及报关许可证的报关行申报。
⑤ Good Standing良好信誉
考虑IOR及关联方的海关合规历史、关税支付等因素,不符合要求的主体可能面临资格限制。
⑥ 控制权与持续信息披露
涉及实益所有人、关联公司、业务规模、实际场所、资产与登记信息的进一步核实。
白宫行政令原文
Executive Order 14411, Section 2
查看联邦公报官方PDF(第35125页起)
美国IOR和外国IOR,不能只看公司注册地
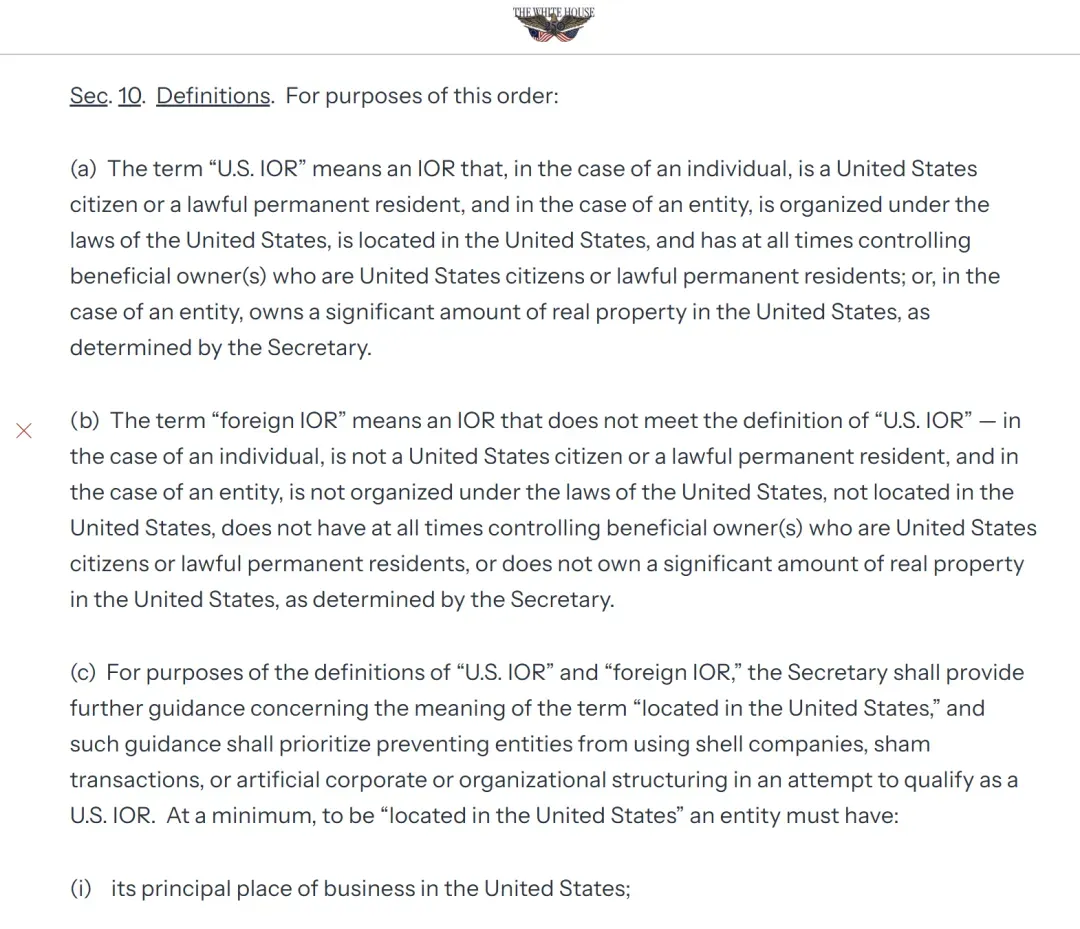
行政令第10条定义:美国IOR在个人场景涉及美国公民或合法永久居民;
企业场景同时考虑美国法律设立、位于美国、控制性实益所有人资格,另设有满足一定美国不动产条件的认定路径。
因此,在美国注册LLC、取得EIN,并不自动意味着未来符合“美国IOR”标准。企业是否具备真实经营场所、实际活动、资产和适当的控制权结构,仍需结合实施细则判断。
政府定义原文
第14411号行政令第10条(Definitions)
查看白宫官方网页第10条
时间轴:9月18日已执行,11月30日是什么节点?
已签署
已公开
已公布
已执行
平台通知
并非统一生效日
第2(a)、2(d)、2(e)、2(f)条涉及的180天改革任务对应2026年11月30日;而第2(b)、2(c)条采用“尽快推进”的措辞。11月30日不能被写成全部外国IOR要求的统一生效日。
双清包税卖家:先让货代回答这5个问题
01|这一票货使用谁的IOR?
请提供实际法律主体名称、IOR分类判断依据及是否获得授权。
02|地址、邮箱、电话真实吗?
核对Form 5106信息是否与IOR直接对应;问清有无编号作废或补正通知。
03|实际由谁报关、授权是否完整?
明确美国持牌报关行名称与POA安排,并索取可核对的进口申报记录。
04|外国IOR将如何满足新要求?
问清资产、Bond、CTPAT或合规报关行、Good Standing的准备进度。
05|原方案失效如何替换?
确认备用IOR及报关资源、费用分项、已出运货物处理和切换时间。
卖家可以在获得适当授权后核对已完成报关货物的CBP Form 7501或其他相关申报记录。对于未出运、已订舱及在途货物,分别建立跟踪表,不宜一刀切暂停全部补货。
四种可评估的美国进口合规方案
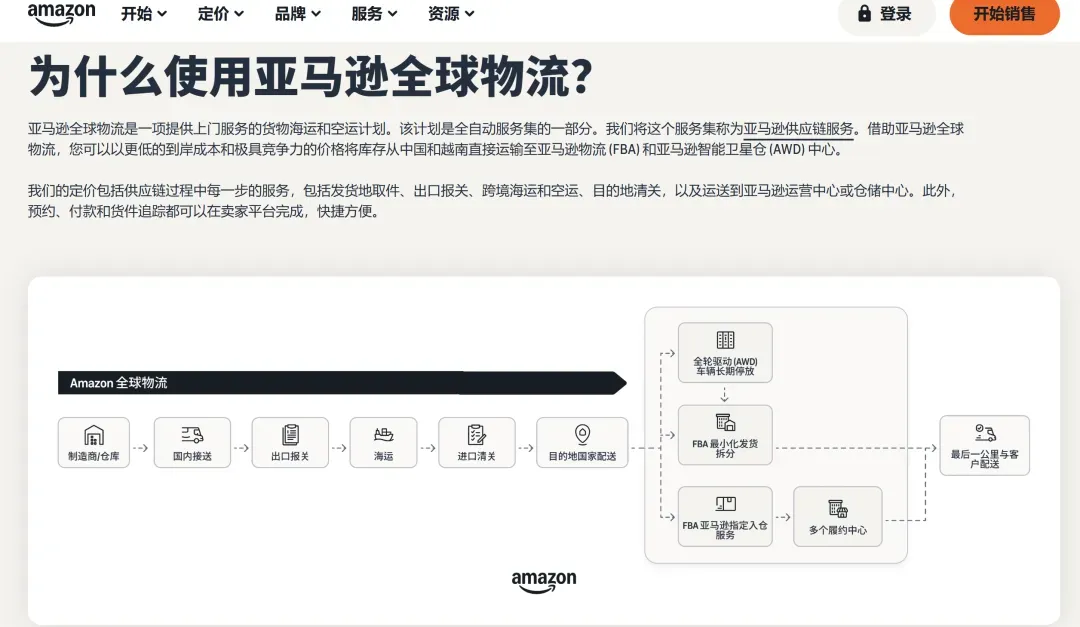
方案A:Amazon Global Logistics(AGL)
适合部分FBA卖家评估其国际物流及清关服务,但不能认为使用AGL就自动由亚马逊充当IOR。需要核对进口主体、资质和报关责任。
方案B:美国当地合规物流与持牌报关行
分别核验实际物流公司、持牌报关行、IOR身份及POA,不要以“有美国公司”“有海外仓”替代海关资格审核。
方案C:自身企业建立可控的IOR安排
适合稳定进口、希望掌握清关数据的企业。中国公司外国IOR身份及美国公司方案都需结合资产、Bond和控制权等要求评估。
方案D:进口、库存、销售与税务一起核查
对有美国公司、海外仓及关联交易的卖家,检查货物所有权、进口税费、库存账、销售税、所得税及相关申报是否匹配。
接下来41天,怎么安排最稳妥?
若CBP发布新细则并给予过渡期,可以按期限补齐IOR资料和担保;若部分外国IOR要求较快实施,则有必要切换报关与担保安排;若细则仍未确定,现有合法进口程序可以在其有效规则下继续运行。
目前没有依据断言所有双清包税渠道会在11月30日停止,也不能预测所有卖家的成本涨幅。成本变化要由IOR资质、申报类型、担保和物流商提供的真实报价决定。
结语:清关可以外包,进口责任不能不清楚
14411号行政令的改革仍在推进,Form 5106真实性强化审查却已经实施。对于使用双清包税的卖家,现在比研究“未来哪条线路最便宜”更重要的是把当前货物的实际进口责任关系厘清。
你的货是谁进口的、使用什么IOR编号、由谁申报、关税谁承担、原始资料能不能核实?这五个问题确认之后,才有基础判断是否需要换货代、转向AGL、配置自有IOR或调整美国公司和税务架构。