上市大卖三季报:利润猛涨,华凯易佰的钱又压进货里了
 119

利润大幅修复,经营现金流却单季净流出约7374万,华凯易佰这份三季报呈现了跨境卖家的典型矛盾。清货减少、精品扭亏撑起盈利,但旺季备货让现金吃紧,下一关是存货能否顺畅变成回款。
华凯易佰这份三季报,把跨境卖家最熟悉的两种感受放在了一起。利润终于好看了,账上的现金却薄了。清货负担减轻、精品业务扭亏,撑起了这一轮盈利修复。
接下来要过的关,是旺季新备的货能不能顺畅变成回款。
前三季度收入还在下降,归母净利润和扣非净利润已经一起大幅上行。单看增幅容易兴奋,放回去年的低基数里,判断会冷静一些。更有分量的变化是,第三季度收入降幅收窄,扣非利润继续环比增长,经营改善延续到了旺季前。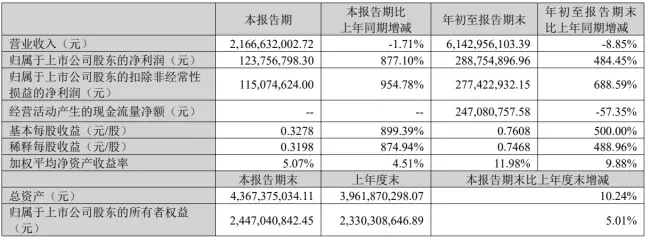
清货少了,利润才有地方留下来
做过库存清理的人都知道,清货订单也算销售额。货出了仓,后台多一笔成交,折扣、仓储和处理成本却可能把利润吃干净。拿这类收入撑规模,经营报表会很热闹,老板自己心里有数。
华凯易佰今年减少了库存处置类销售,销售结构随之改善。前三季度营业成本的降幅超过收入降幅,毛利空间扩大。此前压在仓里的包袱轻了,相关费用和存货跌价损失也跟着减少。收入收缩和利润修复,沿着这条线就接上了。
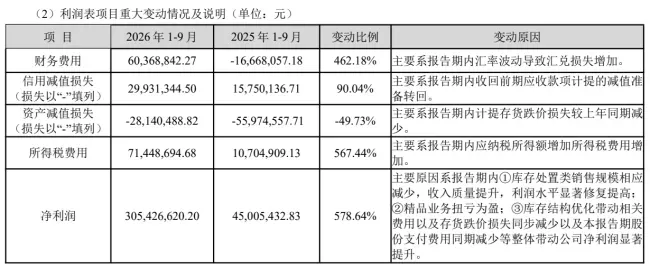
扣非利润跟上来了,这轮改善有经营基础。不过,股份支付费用减少,也给利润留出了空间。费用变化带来的改善可以确认在当期,持续性仍要靠后面的卖货能力接住。去年清货压低了利润基数,今年的高增幅里也包含这部分修复。
清一次旧库存,能松一口气。后面每批货的周转,才决定这口气能顺多久。
精品扭亏,收购把新团队带进来
精品业务是另一处关键变化。上半年已经扭亏,到了第三季度,公司继续推进品牌、产品开发和运营管理,收购来的精品团队也开始共同推动业绩。精品这条线对集团利润的拖累减轻了,收购来的精品团队又补进了一部分增长。
从半年报看,米品盛、比逊河等项目让公司进入高端运动、银发经济相关细分品类。买入成熟团队,可以带来已有的产品和运营经验,省下一段从头摸索的时间。整合能做到什么程度,要看这些团队能否持续贡献利润,以及采购、库存和履约能否接入公司的管理体系。
这也是大卖路径里很难直接照搬的一段。收购需要先掏钱,还要有人承接管理。小团队把一个类目做透,大集团同时管好多个品牌,两边遇到的难题并不相同。品牌放进同一张报表以后,运营上的细活仍然要逐件做。
AI进了流程,省下的是重复劳动
华凯易佰把AI继续用进产品开发、内容生产和运营。半年报里的“易智魔方”已经覆盖商品图片、多语言营销素材和智能文案等场景。对多品类、多站点的生意来说,这些工作每天都在重复,效率差距会一点点积累到成本里。
一个商品换到其他站点,语言和展示场景也要跟着调整,背后就多出一串素材需求。系统能接住这些重复工作,运营才有余力盯选品和转化。业务规模大,一项流程改进可以被反复使用,研发投入有更多订单来分摊。
工具进入流程之后,还要接受经营结果的检验。前三季度销售费用虽然下降,收入也在收缩,销售费用率并没有同步下降。流量、履约和推广的成本仍然压在每笔订单上。AI能降低部分制作成本,最终留下多少利润,还得看整条业务链。
旺季货补上了,现金开始吃紧
这一份财报里,我更在意存货和现金的变化。三季度末存货较年初明显增加,公司给出的原因是四季度旺季备货,其中也包含收购精品团队的库存。应付采购款随之增加,一部分资金压力暂时由供应商账期承接。
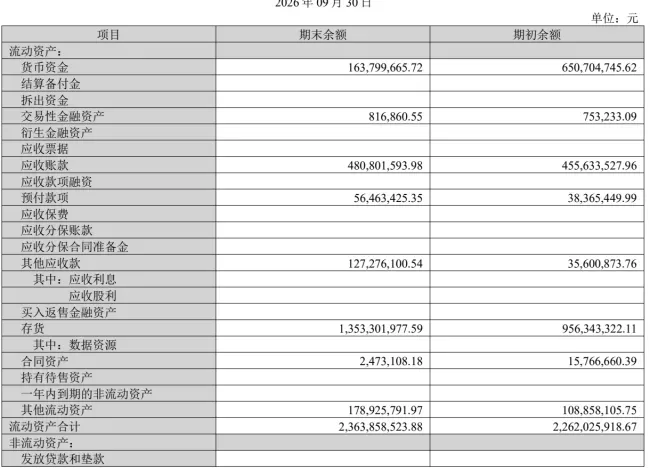
备货本身很正常。问题会在销售兑现时显现。货按预期卖出,采购占用的现金才能回来。销售节奏一慢,仓储、折扣和跌价压力就可能重新出现。上半年靠库存结构改善省下来的钱,能不能留住,要看这批新货的周转。
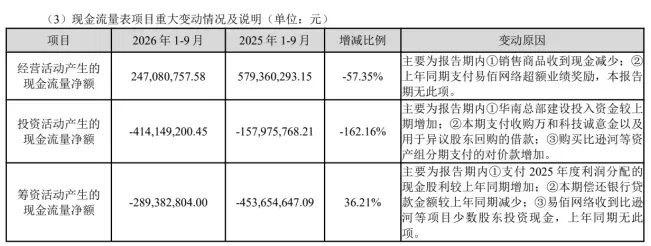
用前三季度经营现金流净额减去上半年经营现金流净额,第三季度单季经营现金净流出约7374万元。利润继续增长的这个季度,经营现金却在净流出。前三季度销售商品、提供劳务收到的现金同比减少,购买商品、接受劳务支付的现金同比增加,资金压力也写进了累计现金流量表。
上年同期支付的易佰网络超额业绩奖励,今年前三季度已经没有这笔支出,经营现金流净额仍同比下降。
这意味着日常经营中的资金占用更需要被重视。旺季结束以后,库存下降和回款恢复能否同时出现,会比单看订单冲了多高更有判断价值。
扩张花的钱,等着经营来补
现金还流向了华南总部建设、资产组收购,以及万和科技交易相关的诚意金和借款。这些支出与旺季采购挤在同一个阶段,公司手里的资金余量明显变小。利润表修复得快,资金安排也得跟得上。
并购带来的业务增量需要时间消化,总部建设投入也有自己的回收周期。账上的钱先付出去,新增业务以后能贡献多少现金,决定这轮扩张能走得多稳。四季度卖货的任务因此更重了,既要消化备货,也要给后续经营腾出余量。
汇率还在消耗一部分经营成果。前三季度财务费用受汇兑损失增加影响,形成了明显拖累。跨境生意的利润从销售端赚进来,到结算时还能留下多少,始终是同一笔账。
华凯易佰这轮修复有实在的经营变化,清货压力减轻,精品业务开始贡献利润,AI也进入了具体流程。
眼下的考题落在周转上。新库存能以什么价格卖掉,现金多久回到手里,会决定今年的利润改善能带进下一年多少。