罚款1184万、禁入5年!按摩一哥难“轻松”
 63


想抢占拉美最大和增速最快的电商市场?11.11 广州拿攻略>>>
11月4日晚间,倍轻松(688793.SH)连发两则公告,引发市场高度关注。公告显示,公司控股股东、实际控制人马学军收到中国证监会《行政处罚决定书》。
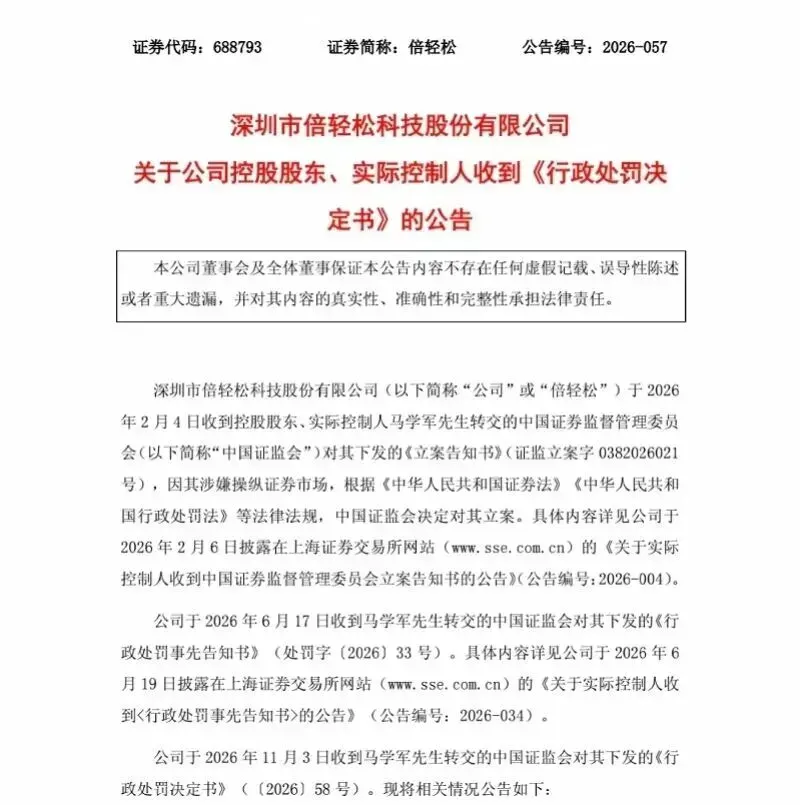
证监会查明,2023年9月21日至2024年10月24日,马学军与俞宏寿、胡锋等7人控制多个证券账户,通过集中资金优势、持股优势连续买卖,以及在实际控制账户之间交易等手段,影响“倍轻松”股票价格和交易量,违法所得合计1011.83万元。
最终,证监会对7人合计罚没4047.31万元,其中没收违法所得1011.83万元、罚款3035.48万元;马学军个人承担罚款1184.19万元,并被采取5年证券市场禁入及5年禁止交易措施。
值得注意的是,马学军虽未直接分得违法所得,但因系操纵行为主导者,承担最高罚款并遭“双禁”处理。
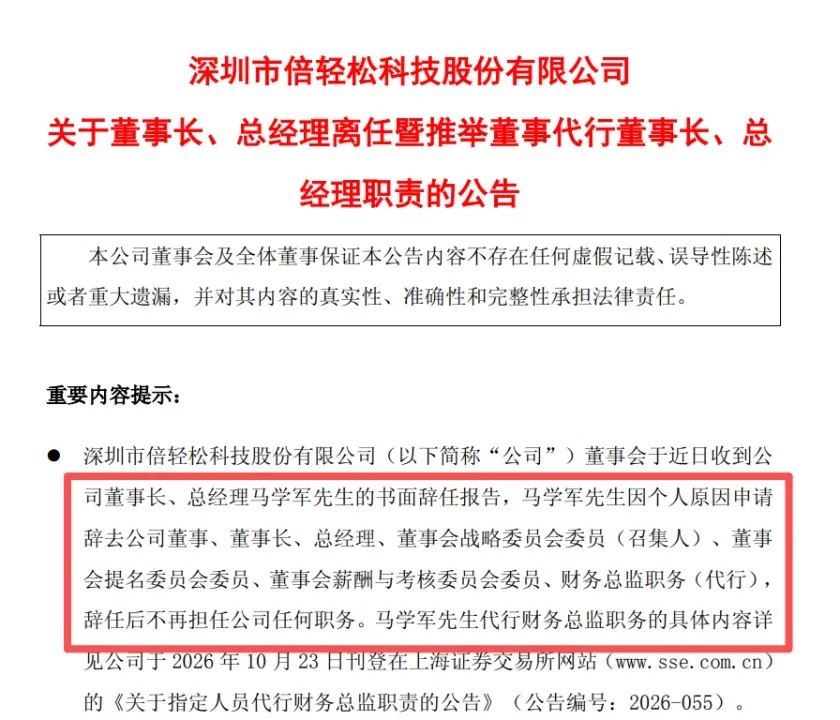
同日,马学军辞去董事长、总经理等全部职务,不再担任公司任何职务,由董事刘志华代行董事长、总经理职责。
这并非马学军年内首次受罚。
2026年6月,深圳证监局就因资金占用、违规担保及年报重大遗漏等问题,对倍轻松处以250万元罚款,对马学军处以630万元罚款。
此后,公司又自查发现马学军曾于2025年9月通过供应链金融合作形成新的非经营性资金占用,相关金额已清偿。
连续处罚叠加实控人离场,暴露出公司在内部控制、信息披露和治理机制上的明显短板。
处罚落地背后,倍轻松的经营困境已持续多年。
公司2021年7月以“智能便携按摩器第一股”身份登陆科创板,上市首日市值一度突破百亿元。然而上市次年即陷入亏损,2022年至2025年扣非净利润连续四年为负。
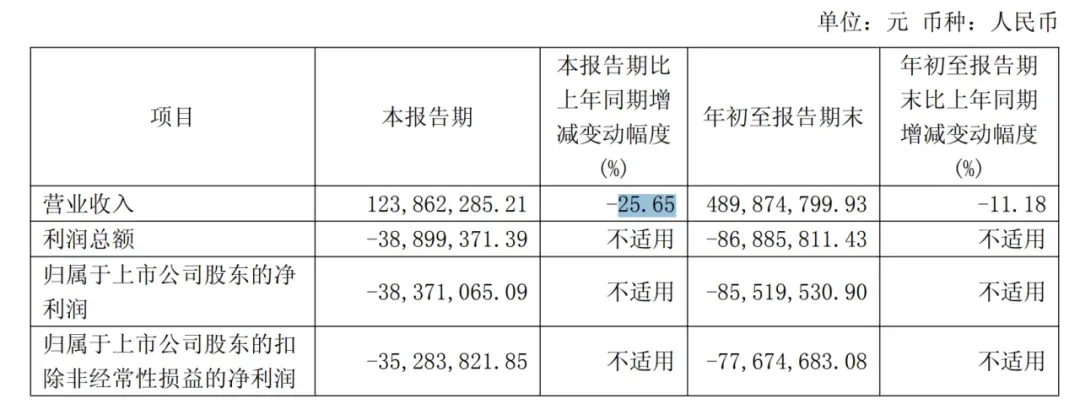
2026年前三季度,公司实现营业收入4.90亿元,同比下降11.18%;归母净利润亏损8551.95万元,同比增亏近2000万元;第三季度单季营收同比下滑25.65%。
业绩承压的深层原因在于“重营销、轻研发”的商业模式。倍轻松长期依赖明星代言、梯媒广告和高租金直营店拉动销量,销售费用率常年在50%以上,2023年至2026年前三季度累计销售费用超19亿元。相比之下,研发投入占比仅徘徊在5%~7%之间,核心技术壁垒薄弱,极易被竞品模仿。
随着流量红利消退、线下客流波动,高成本直营店模式反噬明显,公司正持续关闭低效门店以缩减开支。
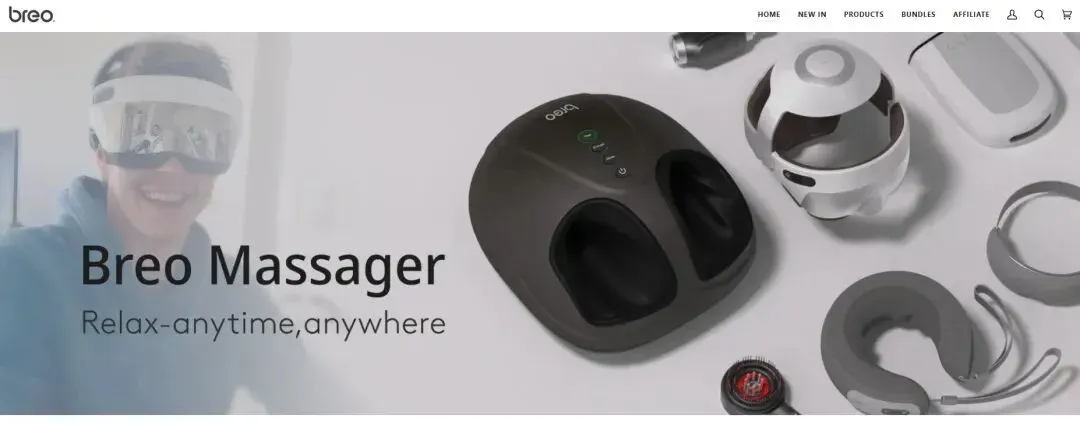
面对国内市场的存量博弈,倍轻松近年来将目光投向海外,在亚马逊、独立站及众筹平台推广头部按摩器产品,试图复制国内“高端体验店+免税店”模式。
截至2026年上半年,公司境外收入4525.81万元,占总营收约12.4%,毛利率高于境内业务。从规模看,海外收入体量尚小,短期内难以对冲国内业务下滑。
如今,消费电子出海已从“流量铺货”转向产品力、合规能力和本地化运营竞争。按摩仪等硬件涉及人体工学、耐用性、售后维修和跨境退货成本,若产品力不足,海外扩张反而可能放大经营风险。加上实控人离场,公司战略连续性和治理稳定性也将面临考验。
马学军的离场,标志着倍轻松一个时代的终结。但更深层的警示在于:资本市场永远奖励真成长、惩罚伪繁荣。把“做大业务”偷换为“操纵股价”,无异于饮鸩止渴。监管的天网与大数据穿透力,不会放过任何侥幸心理。
对于正身处资本风口与出海浪潮中的中国硬件企业而言,倍轻松的教训值得深思——唯有耐住寂寞、死磕核心技术与真实用户需求,才能行稳致远。
市值管理的前提,永远是合规;企业长青的根基,永远是产品。