开曼—BVI—香港:三层境外架构里,究竟藏着什么门道?
 41


想抢占拉美最大和增速最快的电商市场?11.11 广州拿攻略>>>
中国企业规划境外上市时,都会接触到一套熟悉的组合拳:开曼—BVI—香港,三层结构层层嵌套,几乎成了出海架构中的常见模板。
初次接触的人往往疑惑:开曼已经是上市主体,香港又能承接内地资源,中间为什么还要塞一个BVI?这不是多此一举吗?
但真正做过跨境架构的人都知道,这层看似“多余”的BVI,恰恰是整套架构里的关键缓冲纽带——虽然不站在台前,却承担了幕后多项重要功能。
一、开曼:站到台前的上市主体
开曼之所以常被选为上市主体,核心在于三点:
税制简单:不征收企业所得税和资本利得税,也没有外汇管制,对企业搭建跨境融资平台比较友好。
法律成熟:承袭英国普通法,国际认可度高,港交所、纳斯达克等主流交易所均接受开曼公司作为上市主体。
监管灵活:监管要求明确,上市流程和治理规则成熟灵活,便于企业对接资本市场。
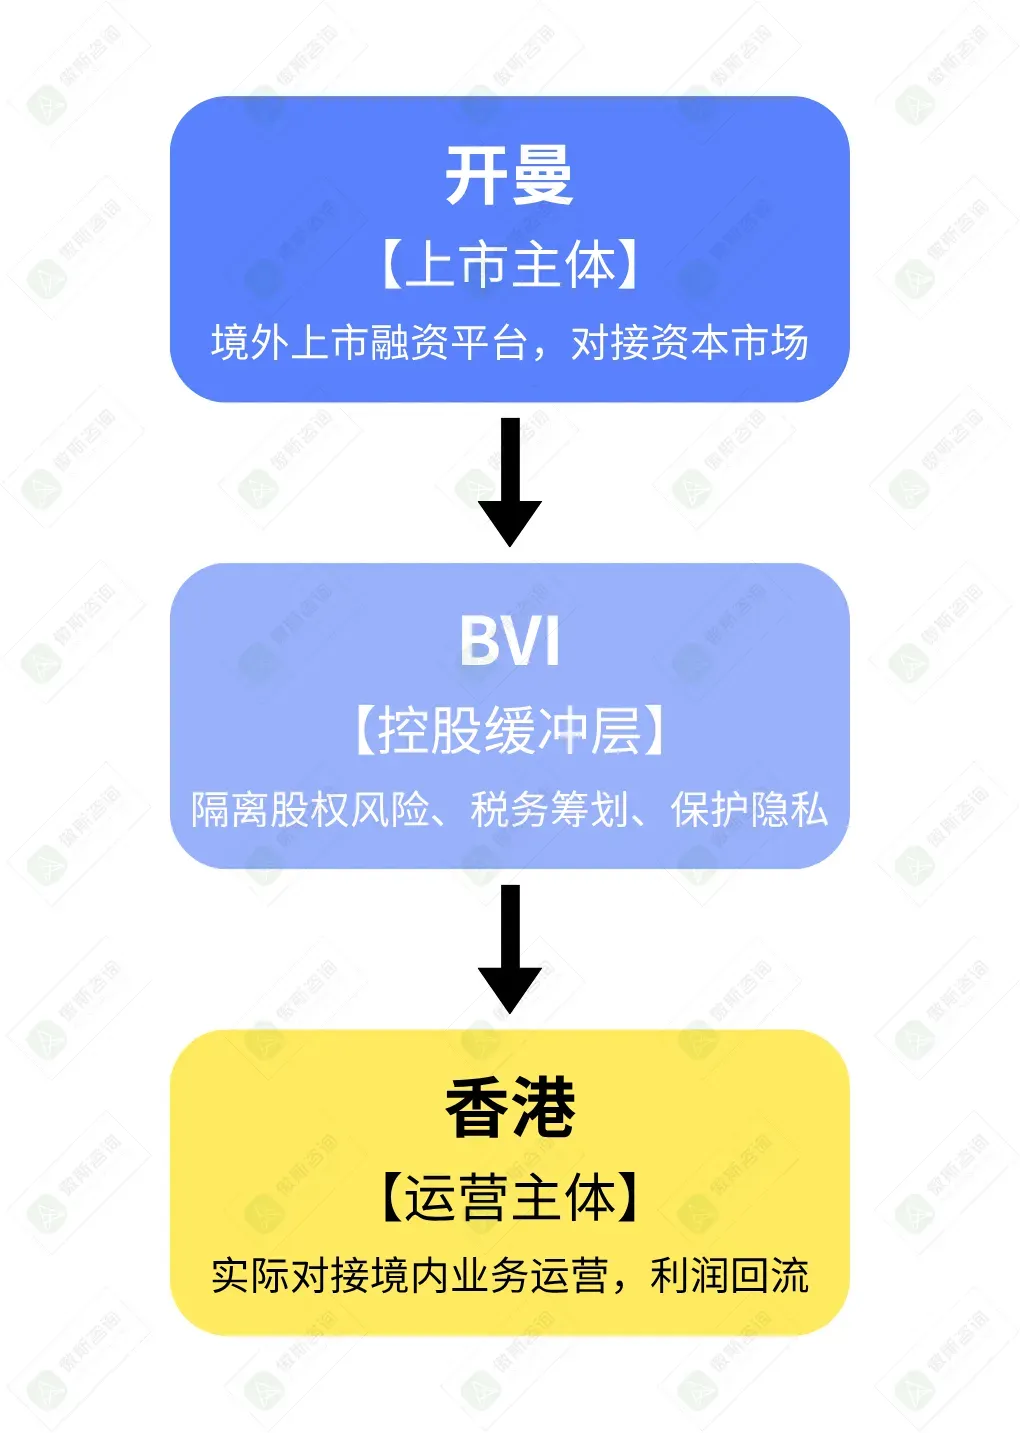
也就是说,开曼公司是面向资本市场的“台前主体”,承担融资、合规和上市形象功能。
二、BVI:夹在中间的持股与调整层
BVI并非多余,它更像幕后的“操作层”,至少承担了五类功能:
1、充分保护隐私
上市公司必须严格披露信息,香港公司注册处可公开查询股东和董事信息。而BVI最大的优势恰恰是股东名册完全不对外公开。
将BVI放在开曼和香港之间,能有效隐藏实际权益人的敏感信息,避免被竞争对手或公众轻易获取,尤为适合私密性要求高的持股安排。
2、节省交易成本
转让香港公司股权时,买卖双方各需缴纳0.13%的印花税,合计0.26%。看起来比例不高,但一旦涉及大额股权交易,税费可能达到数百万甚至上千万。
如果中间有一层BVI,只需转让BVI的股权,就能间接实现底层资产的剥离。BVI不征收印花税,手续也更简便,办理效率高,成本优势显著。
3、形成风险隔离带
BVI作为独立法人,可以起到“防火墙”的作用。一旦下面的香港公司或内地业务遇到债务、诉讼等风险,责任通常不会直接冲到开曼上市主体,从而保障集团核心稳定。
4、维护成本低
相比开曼,BVI公司的注册和维护费用更低,也无需复杂审计。作为中间层持有资产或收益,还可以在合规前提下,进一步优化税务结构,减少跨国税务负担。
5、灵活调整股权
如果没有BVI,所有股东权益变动都必须在开曼层面操作,牵涉繁琐的变更手续和上市披露义务,可谓牵一发而动全身。
有了BVI,股权调整可以在中间层完成,不必事事惊动上市主体和公众市场,操作空间明显更大。
三、香港:税务与运营的桥梁
那BVI下面直接接内地公司行不行?可以,但通常不划算。
因为内地跟香港之间有税收优惠协定:内地公司向香港公司分派利润,预提所得税税率仅为5%;如果直接汇给BVI或开曼,税率是10%,税负整整差了一倍。
短期看可能只是几个点,长期看就是实打实的利润留存差异。所以香港这层不只是“多注册一家公司”,它更像一个税务和运营的衔接点。
另一方面,香港的金融、法律、会计服务都很成熟,企业可以在这里处理内地实体和境外架构之间的资金安排、合同签署、合规事务,日常操作也更顺手。
写在最后
由此可见,“开曼—BVI—香港”并非简单多一道中间环节,而是企业在出海过程中,历经法律、税务、金融与隐私等多重约束下的巧妙应对。
开曼负责台前合规与融资,BVI负责中间持股与灵活调整,香港负责税务与运营桥梁。三层各司其职,环环相扣,让企业既能站稳国际资本舞台,又能从容应对市场检验。