FedEx、UPS的价格战,怎么打出了历史新高?
 541

根据近期发布的TD Cowen/AFS货运指数,第三季度,较低的燃油附加费和增加的配送折扣帮助FedEx和UPS客户缓解了包裹运输成本压力,这与季节性趋势相符。
图片来源:Getty Images
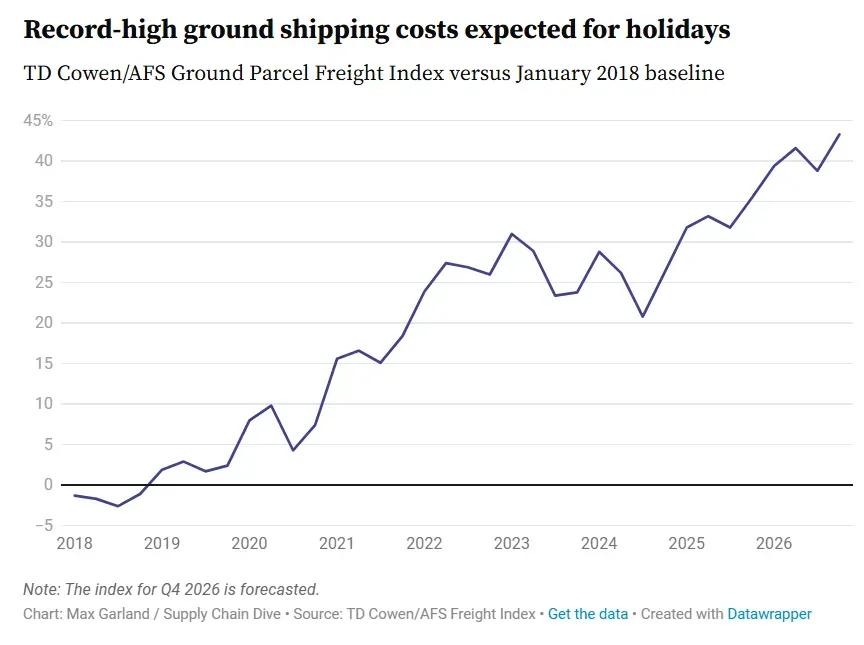
第三季度,地面包裹每件运费指数较2018年1月的基准水平高出38.8%,环比下降约2%。伴随指数发布的报告指出,由于作为燃油附加费计算依据的柴油价格在第三季度前两个月有所回落,托运人实际支付的平均燃油附加费环比下降4.7%。
然而,总体运价仍同比上涨,而且成本缓解预计难以持续。随着更高的假日旺季附加费、居高不下的燃油附加费以及运力限制共同推高价格,预计第四季度地面包裹每件运费指数将达到历史最高水平,较2018年1月的基准水平高出43.3%,同比上涨5.8%,环比上涨3.2%。这意味着,第三季度短暂出现的成本回落并未改变全年配送费用持续走高的趋势。AFS Logistics和TD Cowen预计,2026年将成为有记录以来包裹运输成本最高的一年。
2026年以来,燃油附加费持续成为包裹托运人的关注焦点。伊朗战争以及霍尔木兹海峡运输受阻推高了燃油价格。尽管近几周柴油价格有所回落,但FedEx和UPS调整了燃油附加费的计算方式,这意味着即使燃油价格下降,运输账单仍可能居高不下。
根据该报告,从2021年第一季度到2026年9月,地面运输燃油附加费的涨幅中,有72%来自承运商自身对附加费计算表的调整,其余部分才与柴油价格上涨有关。这意味着,即使柴油价格恢复到2021年第一季度每加仑2.91美元的水平,托运人支付的燃油附加费仍可能达到当时的约三倍。
AFS Logistics首席分析官兼包裹业务总裁Mingshu Bates表示:“我认为,有一点是大家都非常清楚的:即使柴油价格有所回落,我们也不会看到燃油附加费出现实质性下降。”
这一变化反映出,燃油附加费已不再只是随燃油成本变化而调整的费用项目,也逐渐成为快递企业管理收入和利润的重要工具。过去,燃油附加费主要用于转嫁燃油价格上涨带来的成本压力;如今,承运商持续调整附加费计算档位,即使燃油价格下降,附加费也未必同步回落。AFS的报告显示,2021年第一季度,地面包裹燃油附加费约为7.75%;到2026年9月,这一比例已升至30%。其中相当大一部分涨幅来自承运商对附加费计算表的调整,而非柴油价格本身的上涨。
FedEx的官方规则显示,地面配送燃油附加费依据每周公布的美国公路柴油平均价格调整,而其他包裹及快递服务则可能参考航空燃油价格。UPS同样采用燃油附加费机制,并定期更新费率。由于参考价格、调整周期和适用规则不同,燃油市场价格的变化不会必然、即时、等比例地反映在客户账单上。
这意味着,托运人不能仅凭油价走势判断物流成本是否下降。即使燃油市场出现阶段性回落,如果承运商的附加费费率表仍处于较高档位,企业实际承担的运输费用依然可能维持高位。对发货量较大、配送频次较高的电商企业而言,燃油附加费的微小变化也可能在全年账单中累积成显著支出。
FedEx和UPS的地面包裹折扣力度在第二季度小幅下降后,于第三季度恢复至第一季度的水平。据报告称,两家承运商通常更倾向于将折扣集中提供给大型托运人,而不是中小型企业。
Bates表示,大型客户通常拥有足够的货量和运营能力,能够比中小型托运人更灵活地选择其他承运商。这促使FedEx和UPS提供折扣优惠,以确保企业客户不会将包裹转交给竞争对手。近年来,两家承运商都开始面向中小企业客户拓展业务,但高货量客户对于维持配送设施每日稳定的包裹处理量至关重要。如果承运商失去这些大客户,其运输网络就可能受到影响。
大型客户的议价能力不仅来自包裹数量,还来自其能够将货量分配给不同配送服务商。当一家企业掌握较大的日常订单规模,并具备成熟的物流管理系统时,就更容易在不同承运商之间分配货量、比较服务报价,甚至针对不同目的地和配送时效采用不同的物流方案。FedEx和UPS若希望保住这类客户,就需要在基础运价、折扣和服务能力之间作出权衡。
不过,折扣增加并不代表最终运费一定下降。物流账单通常由基础运价、燃油附加费、旺季需求附加费及其他服务费用共同构成。承运商即使扩大基础运价折扣,也可能通过附加费上涨抵消部分优惠。因此,公开报价、合同折扣和最终结算费用之间的差距,正成为企业评估物流成本时需要重点关注的问题。
对中小型企业而言,这种定价结构尤其值得警惕。由于货量较小、议价空间有限,可能难以获得与大型企业相同的折扣条件;如果同时缺乏多承运商合作网络,也更难在旺季临时切换配送渠道。最终,同样的运力紧张和附加费上涨,对不同规模的发货企业可能产生截然不同的影响。
在快递包裹运输方面,第三季度每件包裹的快递费用指数升至较2018年1月基准水平高出17.1%,高于第二季度的15.8%,主要受到计费重量增加以及高端快递服务使用量上升的推动。医疗保健等行业是FedEx和UPS重点服务的客户群体,往往需要更快速、价格更高的运输服务来满足业务需求。例如,实验室可能需要在早上8点开门时就收到样本,而不是选择价格较低、但送达时间更晚的配送服务。
预计第四季度每件包裹的快递费用指数将上涨至较基准水平高出20.3%,创下历史新高。同时,FedEx和UPS在第三季度为快递运输推出了更具竞争力的折扣优惠。基础折扣力度加大与附加费上涨相结合,正在进一步拉大公开报价与托运人实际支付价格之间的差距。
除了燃油因素,第四季度还面临明显的季节性运力压力。假日购物季通常会带来更集中的包裹需求,零售商和电商平台需要在较短时间内完成大量订单的揽收、分拣和末端配送。卡车、分拣设施和末端配送资源都需要承接更高峰值的业务量。当需求在特定时间集中释放时,即使全年整体运力没有出现绝对短缺,局部地区、特定时段和特定服务等级也可能变得紧张,进而推高配送价格。
AFS Logistics首席执行官Andy Dyer指出,旺季需求会使包裹配送运力出现季节性溢价;与此同时,燃油供应和炼油产能也会影响能源价格回落的速度。即使原油价格下降,柴油和航空燃油供应仍可能需要时间才能跟上,运输成本未必会立即得到缓解。
附加费调整也可能进一步增加企业的预算压力。AFS Logistics在第四季度指数报告中提到,FedEx新一轮一般运价调整还涉及配送区域附加费的重新分类:2533个邮政编码区域将从“扩展配送区域”调整为费用更高的“偏远配送区域”。对于寄往这些地区的包裹,相关配送区域附加费将在2027年1月4日新费率生效后升至17.75美元,住宅配送费用约翻倍,商业目的地费用则超过原来的三倍。
旺季价格压力还可能改变企业的物流采购策略。AFS Logistics指出,托运人需要全年平衡不同承运商之间的货量,既要确保旺季订单能够及时获得运力,也要控制超出既定货量基准后可能产生的需求附加费。随着替代配送服务商逐步获得更多业务,企业分散承运商、降低对单一网络依赖的趋势也可能加快。
从第三季度的短暂缓解到第四季度预计创纪录的价格,FedEx和UPS的运费走势说明,包裹物流成本已经不再由燃油价格或基础运价单独决定。承运商的附加费政策、合同折扣、旺季运力、包裹重量结构以及配送服务等级,正在共同影响企业最终支付的费用。
对跨境电商卖家、零售商和其他高频发货企业而言,降低物流成本不能只依赖谈判争取更低的基础运价,还需要进一步核算每票包裹的综合成本,包括燃油附加费、旺季附加费、偏远地区费用、计费重量以及时效服务差异。对于具备一定规模的企业,建立多承运商合作体系、根据目的地和时效要求合理分配货量,也有助于降低旺季运力紧张带来的风险。
不过,多承运商策略并不意味着简单地把包裹分散出去。不同配送商在覆盖范围、服务稳定性、旺季承载能力和附加费规则方面存在差异,切换渠道也可能增加系统对接、操作管理和异常处理成本。企业需要在价格、时效、可靠性与运营复杂度之间寻找平衡。
包裹配送市场的竞争,正从单纯争夺货量转向对客户结构、网络利用率和每票包裹收益的精细化管理。对托运人来说,真正重要的也不再只是拿到多大的折扣,而是能否看清账单中的各项费用,并在旺季到来之前建立更具弹性的物流采购与履约方案。