




跨境卖睫毛,本土卖电器?Shopee巴西美妆工具一年GMV翻3.63倍,是东南亚老站跑不出的速度 | 知虾数据类目报告
 405
但头部量级反碾压 4.5 倍
Shopee 巴西 · 美妆工具 L2 = 100663
数据日期 2026-10-19 · T+1 离线库 · 1 BRL ≈ 1.35 元
Shopee 巴西站有 270 个二级类目、3.43 亿件月销量,其中有一个二级类目,一个月卖了 983 万件、GMV 2.6 亿 BRL,一年涨了 3.63 倍——在七大 Shopee 站点里增速排第二。
这就是「美妆工具」(Beauty Tools),巴西站美妆大类里的销量大头,比"化妆品"还多卖 34 万件。
1/8 跨境卖家数量 | 4.5 倍 头部单店量级 |
更反常识的是:3,735 个品牌里,TOP10 没有一个国际大牌,全是中国跨境白牌;跨境 TOP10 热销商品里8 个是假睫毛,本土 TOP10 走的是另一条路——110/220V 双电压美发电器。
这不是一个"中国卖家刚进场"的市场。fadvan.br、miofia、groinneya 这批跨境卖家 2021-2022 年就开店了,跑了 4 年。但现在进场依然能跑通——br.FashLoop 2025-08 才开店,1 年 2 个月做到月销 10.1 万件。
接下来,让我们通过知虾数据,一起深度拆解下这个赛道。
01 大 盘
美妆大类里的"销量大头"
关键发现
美妆是巴西站的第二大一级类目。
按近 30 天销量,家居生活(9,181 万件)第一,美妆护理(4,522 万件)第二,第三是时尚配饰(2,217 万件)。美妆工具以 983 万件排在美妆大类 40 多个二级类目里的销量第一——比"化妆品"(949 万件)还多。 客单价 53.89 BRL,比美妆大类平均(46.53 BRL)高 15.8%。
这一点很关键:美妆工具不是"纯低价跑量"类目,客单比护肤品、化妆品所在的整体美妆大盘还高——因为里面混着美发电器。 供给还没饱和。
活跃商品只占美妆大类 17.9%,却贡献了 21.7% 的销量;活跃店铺占 18.6%,贡献 19.8% 的 GMV。单品产出高于大类平均,说明这个二级类目在巴西还是"货少人多"的状态。 全站占比不高是类目极度分散的必然结果
——270 个二级类目把 3.43 亿件月销量摊薄了,不代表它小,只代表大盘分散。看类目要看它在母类目里的位置,而不是全站占比。
02 增 长
一年 3.63 倍,七大站点增速第 2
巴西美妆工具月度走势
一年整:销量 ×3.59,GMV ×3.63。
七大站点横向对比(同一类目 100663)
关键发现
巴西 GMV 增速(×3.63)在七大站点里排第 2
仅次于越南;销量增速(×3.59)同样排第 2。对比马来(×1.70)、菲律宾(×1.68)这些成熟站点,巴西还是一条陡峭的爬坡曲线。 12 月是跳变点
销量从 262 万跳到 548 万(+108.7%),一步跨上台阶后再也没回落。这是黑五 + 圣诞双旺季把类目整体拉高了一个量级。 2026 年 9 月仍在涨
(销量 +3.1%、GMV +6.4%),没有见顶迹象。GMV 增速持续高于销量增速,客单价在往上走。 巴西基数最小但斜率最陡
2025-10 巴西销量只有越南的 44.7%,到 2026-09 已经缩到越南的 36.8%——差距在缩小而不是拉大。
03 L3 结 构
化妆工具 + 美发工具吃掉 77% GMV
美妆工具下只有 6 个三级类目,结构非常清晰。
关键发现
化妆工具和美发工具的 GMV 几乎持平
(1.007 亿 vs 1.003 亿 BRL),合计占类目 77.2%。差别在打法:化妆工具靠 486 万件销量撑(客单 31.82),美发工具靠 275 万件撑(客单 53.11)。同样是 1 亿 GMV,美发工具少卖 44% 的货。 客单价梯队非常陡
其他 78.17 > 面部护理 61.42 > 瘦身设备 59.09 > 美发 53.11 > 脱毛 39.75 > 化妆 31.82。最高和最低差 2.5 倍。 面部护理工具是被低估的一块
客单 61.42 BRL(类目第 2 高),但销量只占 11.9%、活跃商品仅 3,027 个——供给严重不足。 瘦身设备(100887)基本是空白
339 个活跃商品、262 家活跃店铺、月销 10.3 万件。巴西是全球塑身需求最旺盛的市场之一,这个类目却没人做,属于典型的信息差洼地。 化妆工具 14,406 个活跃商品对应 4,847 家店铺
平均每店只铺 3 个 SKU——说明这个类目里绝大多数卖家是"小铺货 + 靠单款爆"的打法。
04 跨 境 VS 本 土
1/8 的卖家,做出 4.5 倍的头部
供给侧对比
跨境店铺 TOP10(按月销,2026-10-18 月榜)
本土店铺 TOP10(按月销)
关键发现
一家跨境店吃掉整个类目 9.1% 的销量。
Choice Oficial 月销 89.9 万件 / 983 万件 = 9.14%。加上第 2 名 Value Choice(42.3 万件),这两家 Shopee Choice 官方渠道合计占类目 13.4%。平台自营在巴西美妆工具里是绝对主力。 剔除平台 Choice 渠道后,第三方跨境 TOP1(fadvan.br 35.4 万件)仍是本土 TOP1(19.96 万件)的 1.77 倍。
跨境卖家的单店效率整体高于本土,这和越南(本土碾压跨境)完全相反——巴西是跨境卖家的主场。 跨境 TOP10 里至少 8 家是明确的中国卖家
fadvan.br、IEEYEEY.br、Dabobo.br、MIOFIA.br、MIOFIA Beauty.br、GROINNEYA、VividVerve、br.FashLoop。而且大多是 2021-2022 年就进场的老玩家,窗口期已经开了 4 年,不是刚刚才有的机会。 但也有新店快速起量的案例
br.FashLoop(2025-08 开店,1 年 2 个月做到月销 10.1 万件)、VividVerve(2024-05 开店,月销 14.1 万件)。现在进场依然跑得通。 本土头部店铺的 SKU 效率惊人
Loja de cílios da miss beleza 只铺 39 个商品就做到月销 19.96 万件,单 SKU 月均 5,118 件;ANA1108 Store 2026-06 才开店,73 个商品做出 5.56 万件。这是"精选 SKU + 爆款打透"的打法,跟跨境的"广铺货"是两条路。 本土头部店有粉丝壁垒
ANA 1108 Loja Oficial 有 77.4 万粉丝、New Show Oficial 8.5 万粉丝。跨境 TOP10 里除 Choice 官方店外,粉丝量普遍在 1-10 万区间,内容资产还是短板。
05 品 牌
3,735 个品牌,没有一个国际大牌
热销品牌 TOP10
飙升品牌 TOP10(按 30 天增长率)
关键发现
TOP10 品牌合计月销 178.0 万件,只占类目 18.1%。
品牌集中度极低——3,735 个品牌分摊 983 万件销量,头部品牌 fadvan 也只占 4.1%。这是一个典型的"有品类、无品牌"市场。 热销 TOP10 里没有一个国际大牌。
没有欧莱雅、美宝莲、露华浓,也没有 Real Techniques、Sigma 这类美妆工具专业品牌。全部是中国跨境白牌。对跨境卖家来说,没有品牌认知壁垒,谁都能进来做。 两个"杂牌集合名"暴露了铺货现状
taiwan collection(488 家店铺在用)和 malaysia collection(688 家店铺在用)冲进了 TOP10,但主营类目标注竟是 Home & Living。这是大量无品牌卖家随手填的品牌名——这个类目的品牌栏位几乎是废的,竞争完全落在产品和价格上。 新品牌的门槛低到离谱
lvcheryl 只用了 6 个商品就做到月销 5.9 万件、冲进 TOP10(2024-06 才建品牌);limeikai 用 108 个商品、2024-04 建品牌,已月销 8.8 万件。飙升榜更能说明问题——stay beauty 靠 4 个商品做到月销 4,916 件、增长 +1,284.8%。 fadvan 是唯一跑出规模的跨境品牌
827 个商品、221 家店铺在卖、月 GMV 1,112 万 BRL、均价 27.5 BRL。它是"品牌 + 分销"双轮驱动——自己开店(fadvan.br 月销 35.4 万件)同时放给 221 家店铺分销。这是目前巴西美妆工具最成功的打法模板。
06 头 部 商 品 案 例
跨境卖睫毛,本土卖电器
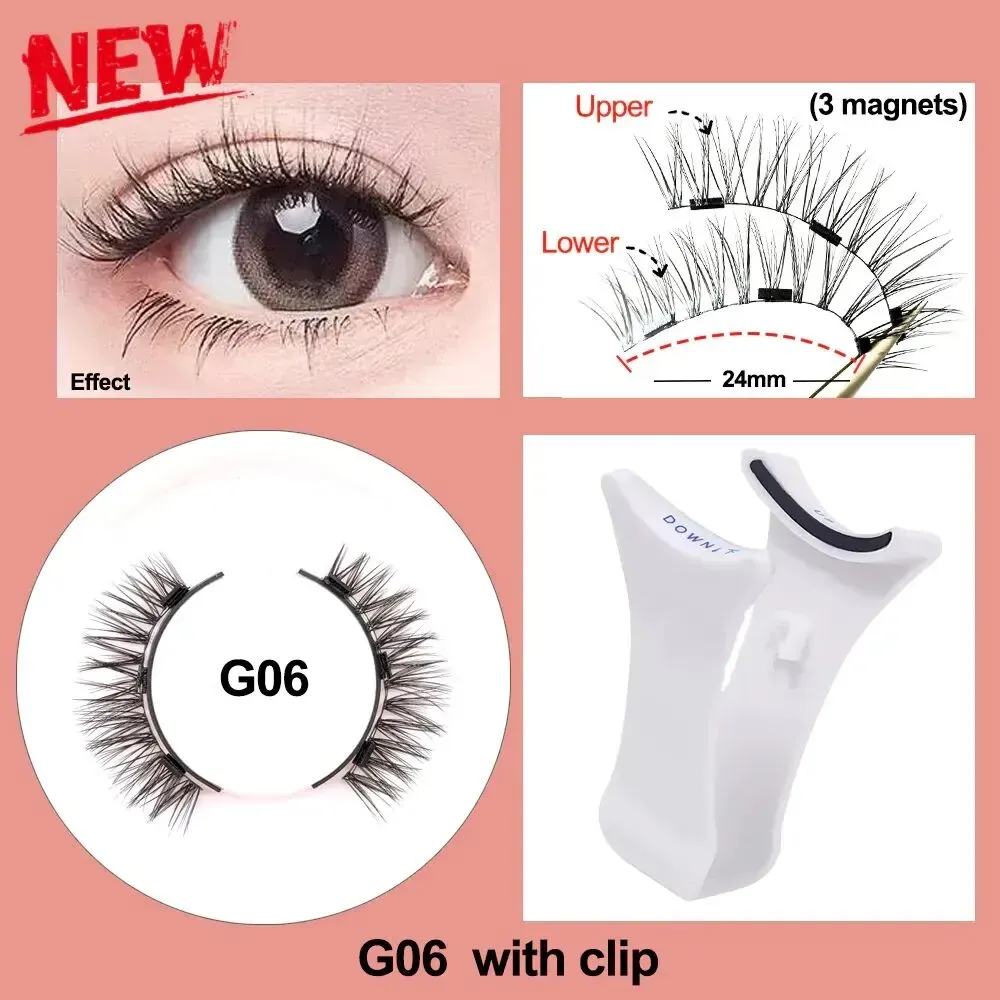
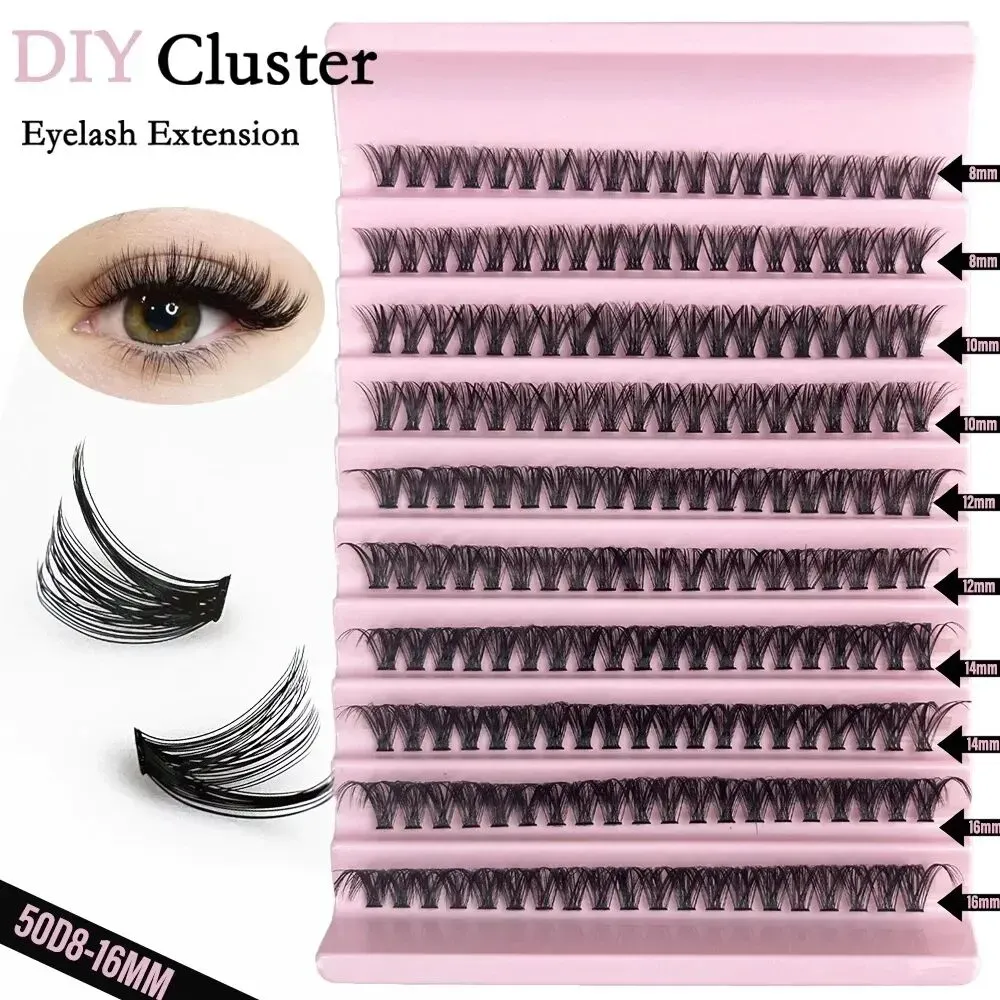
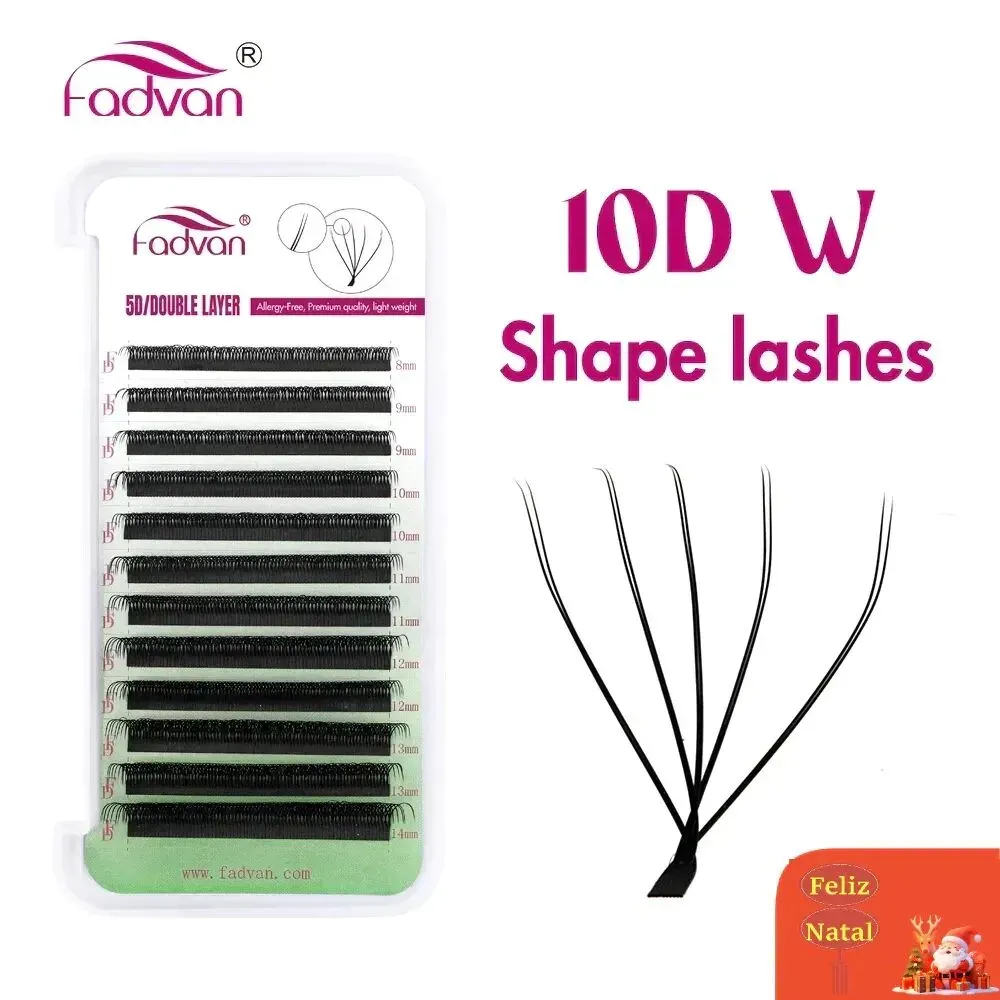
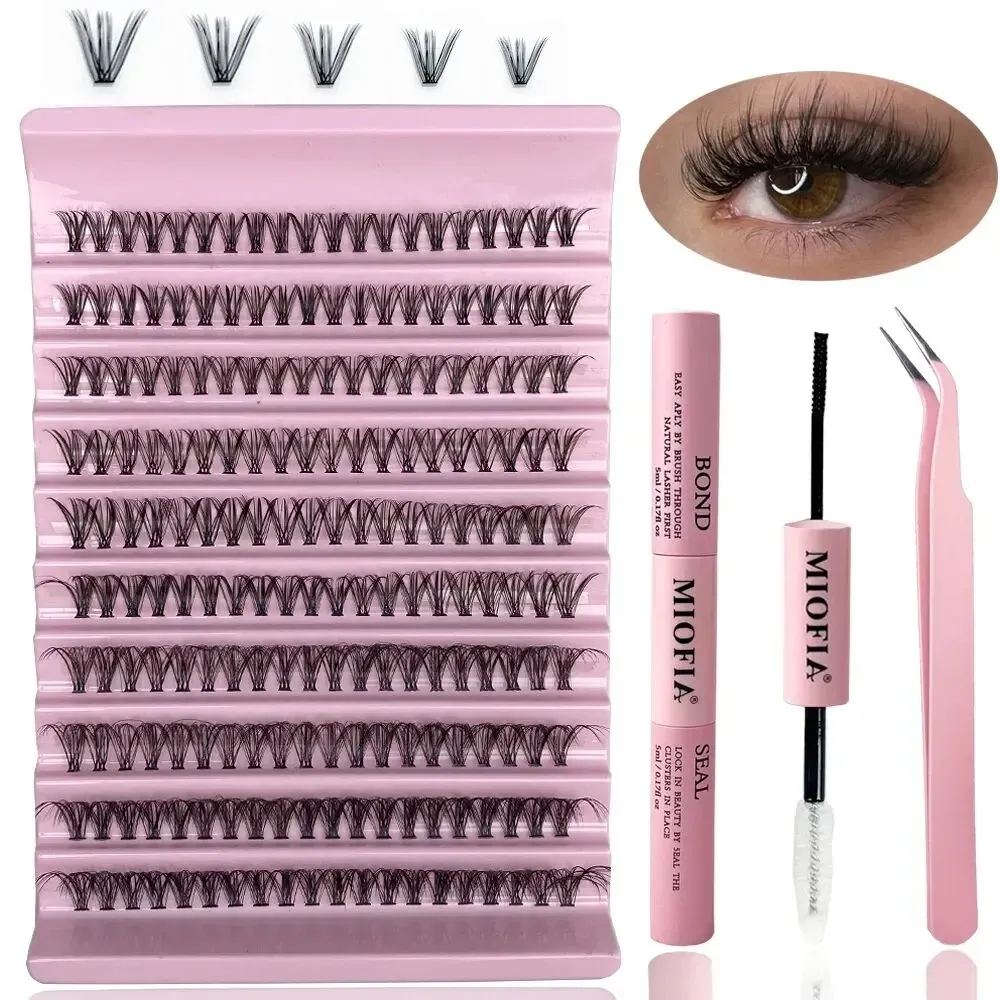
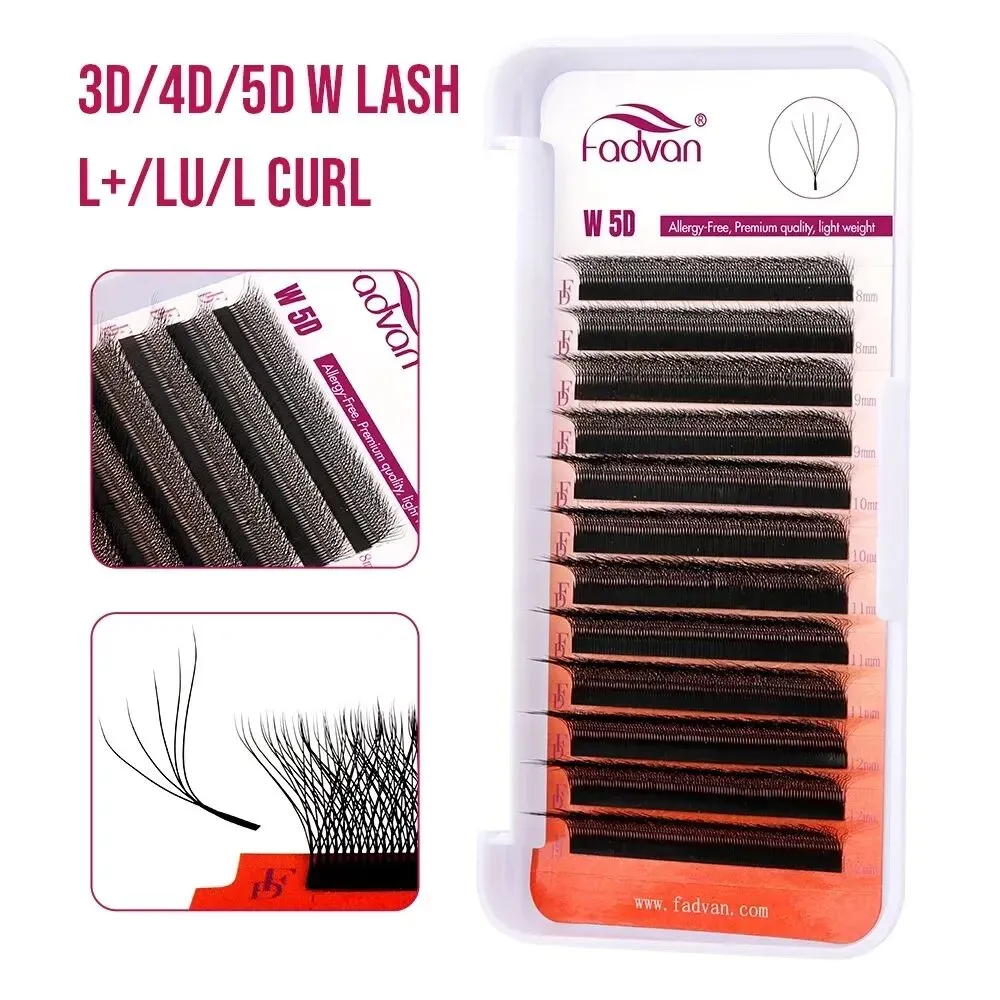
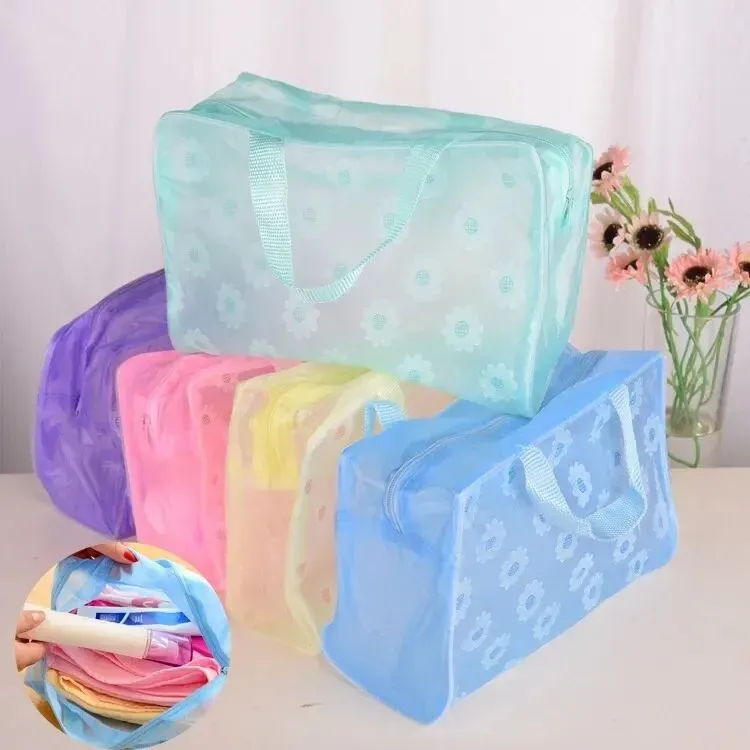
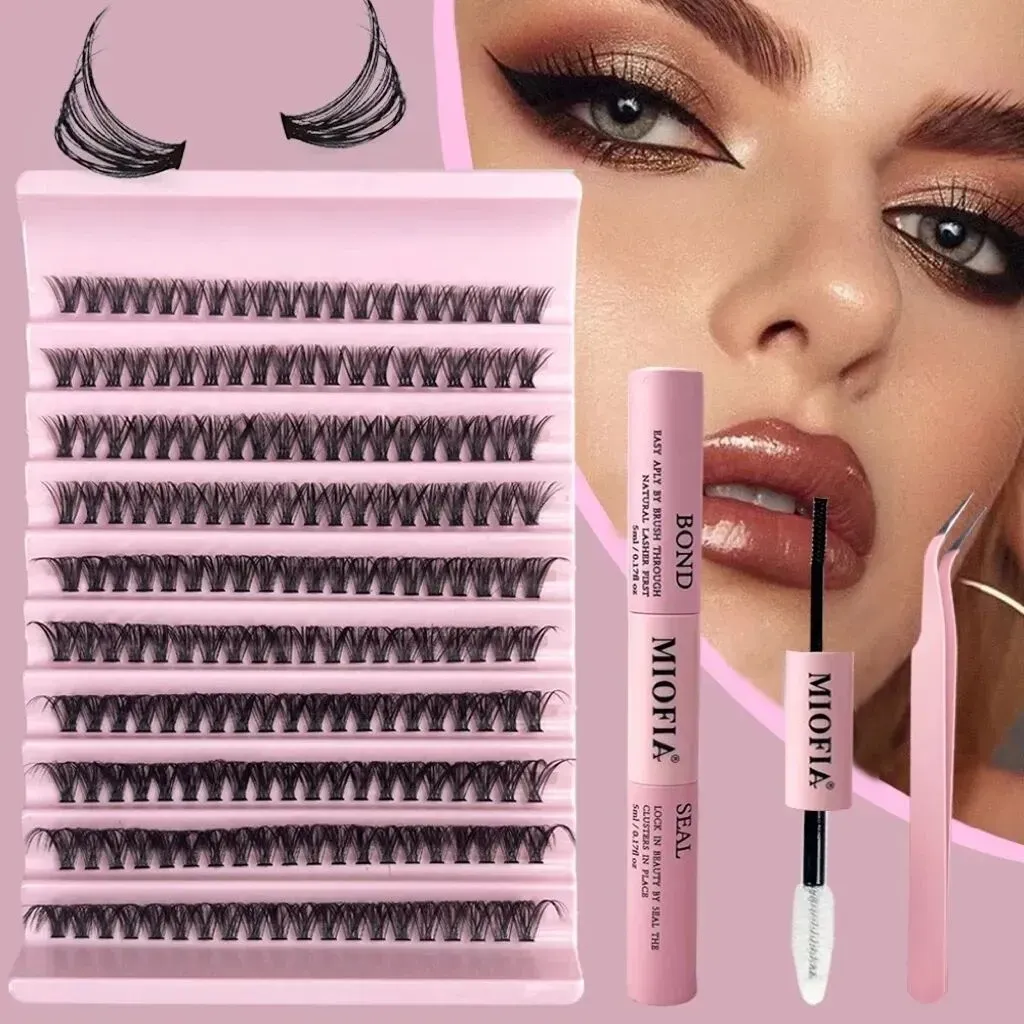
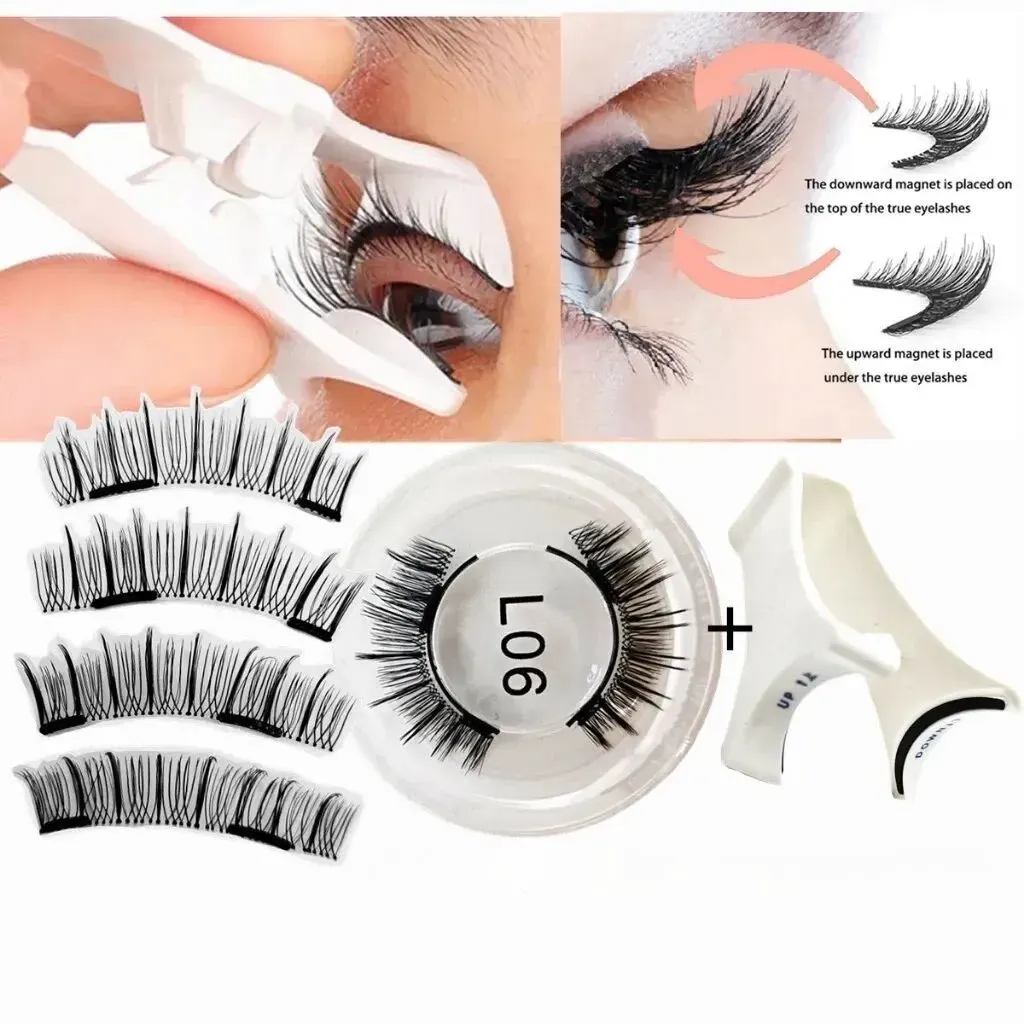
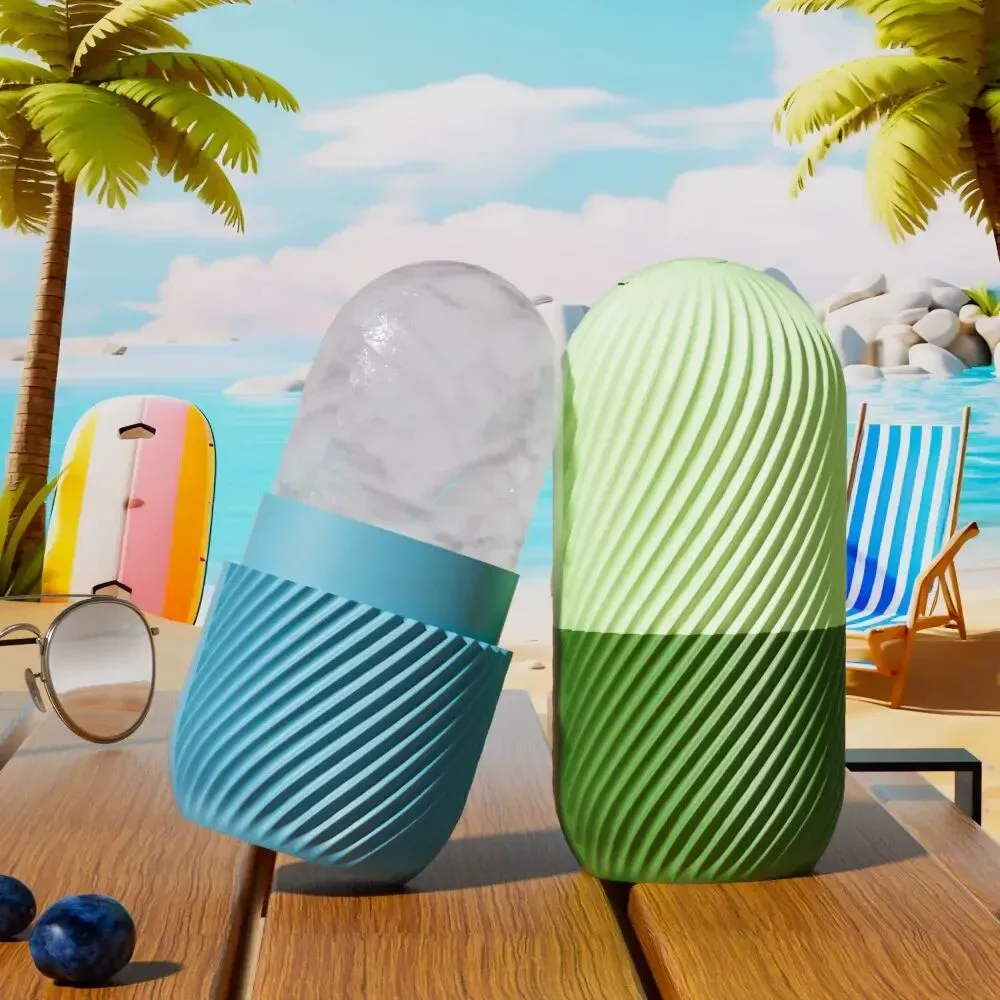
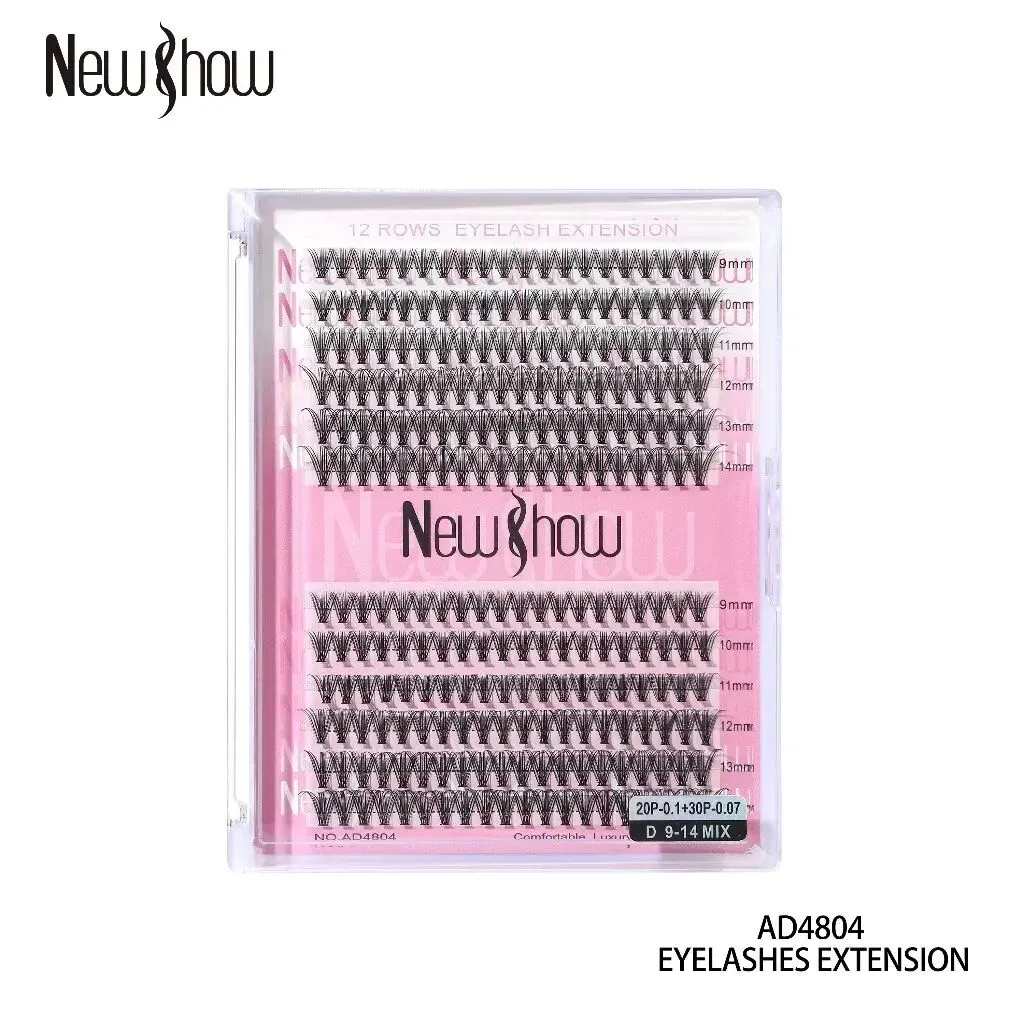
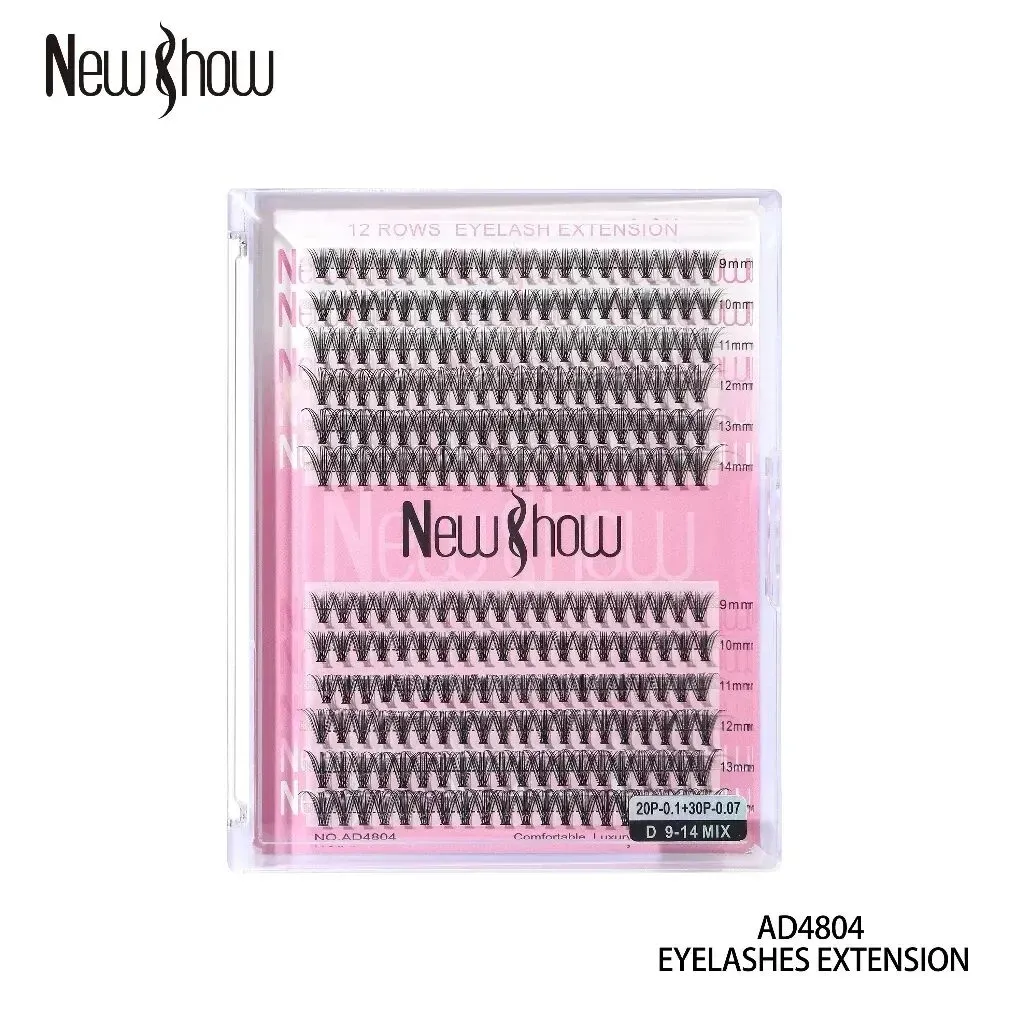
6.1 跨境销量 TOP9 — 9 个里 7 个是假睫毛
价格带 6.56–27.99 BRL,假睫毛是跨境唯一跑出规模的品类
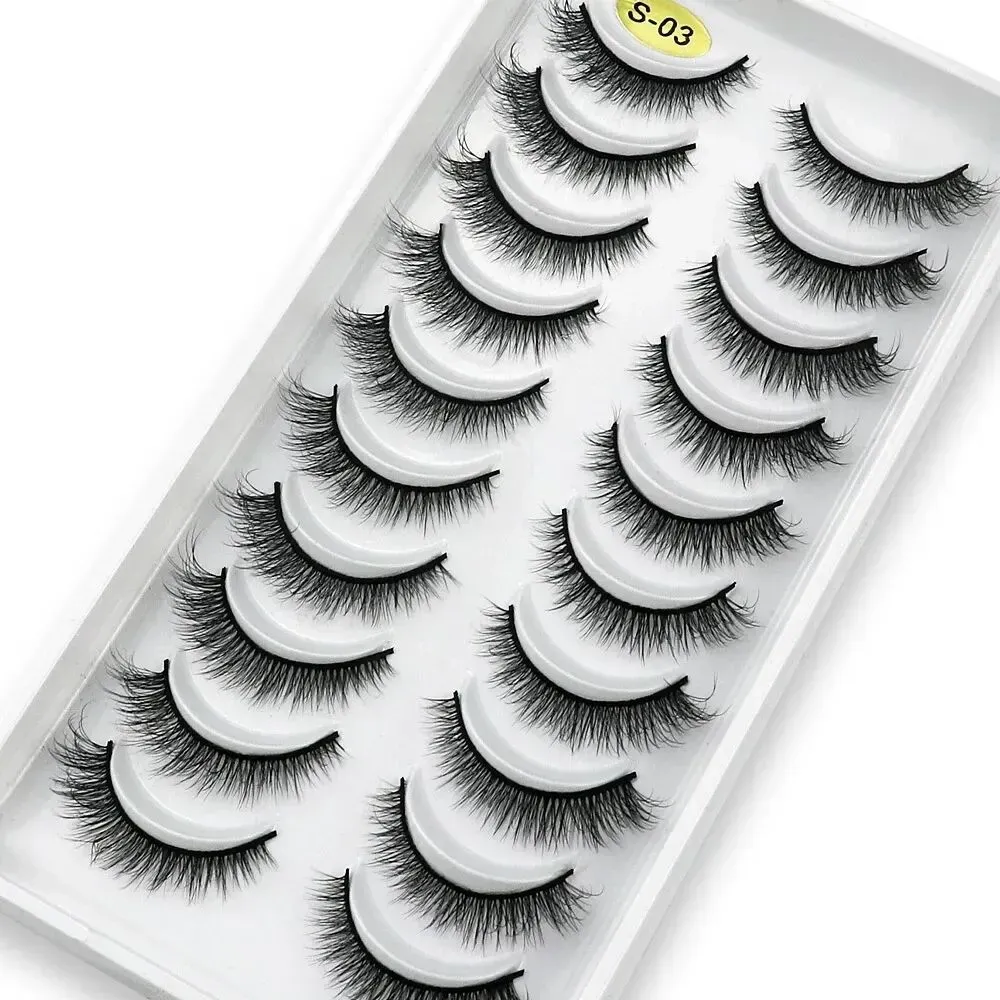
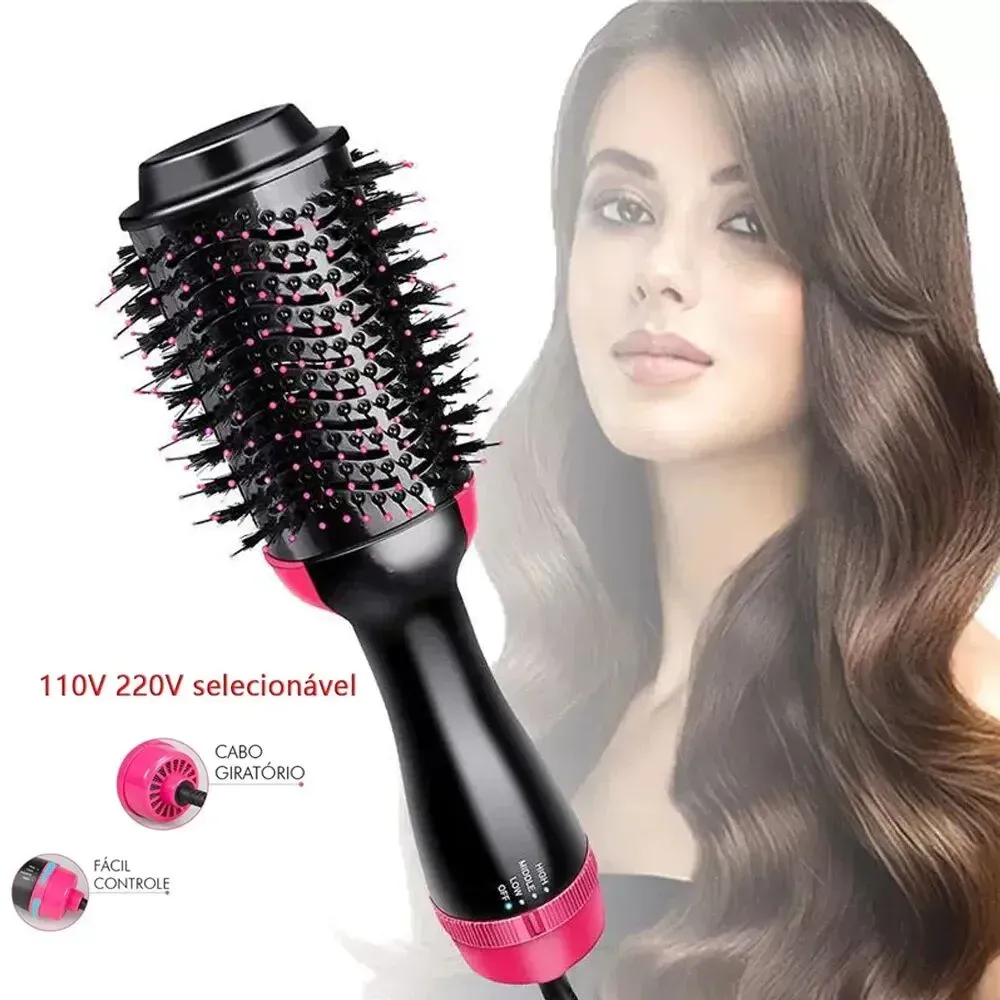
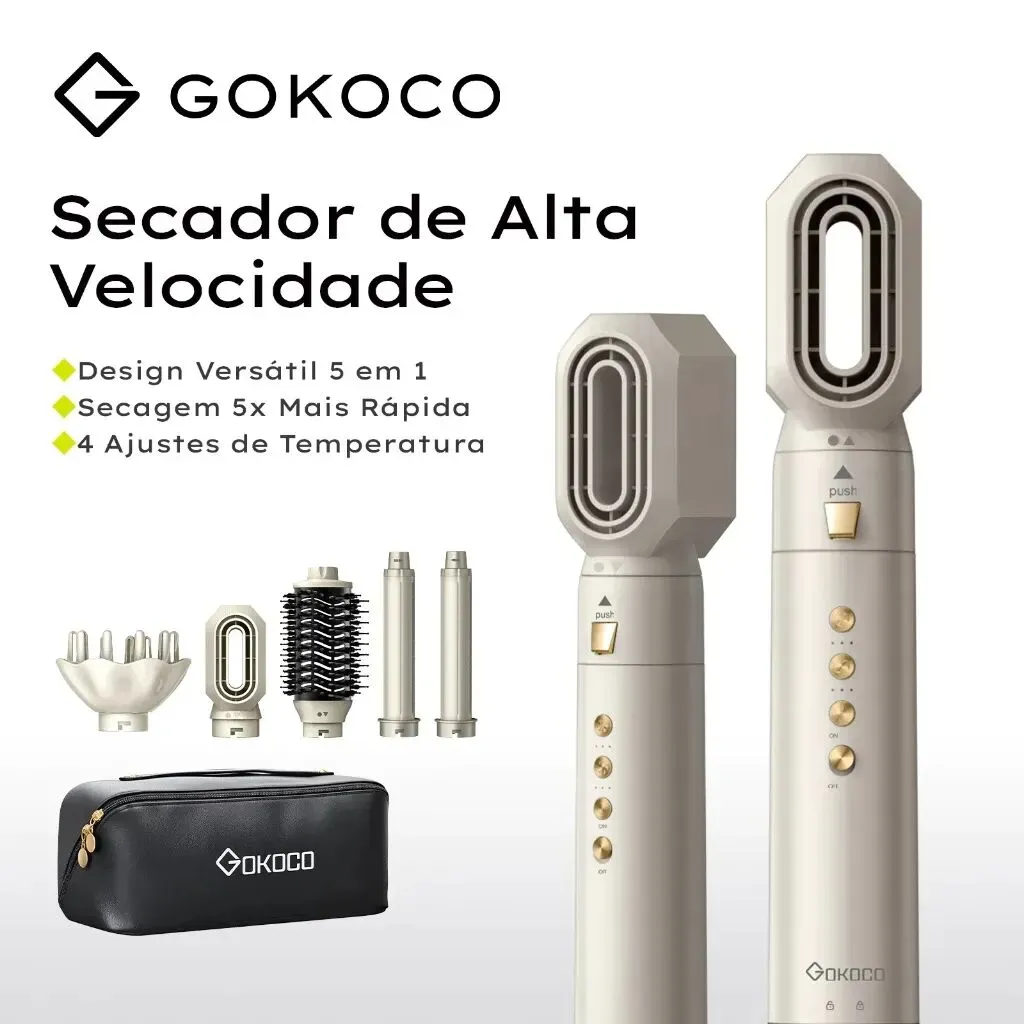
6.2 本土销量 TOP9 — 假睫毛 + 美发电器双线
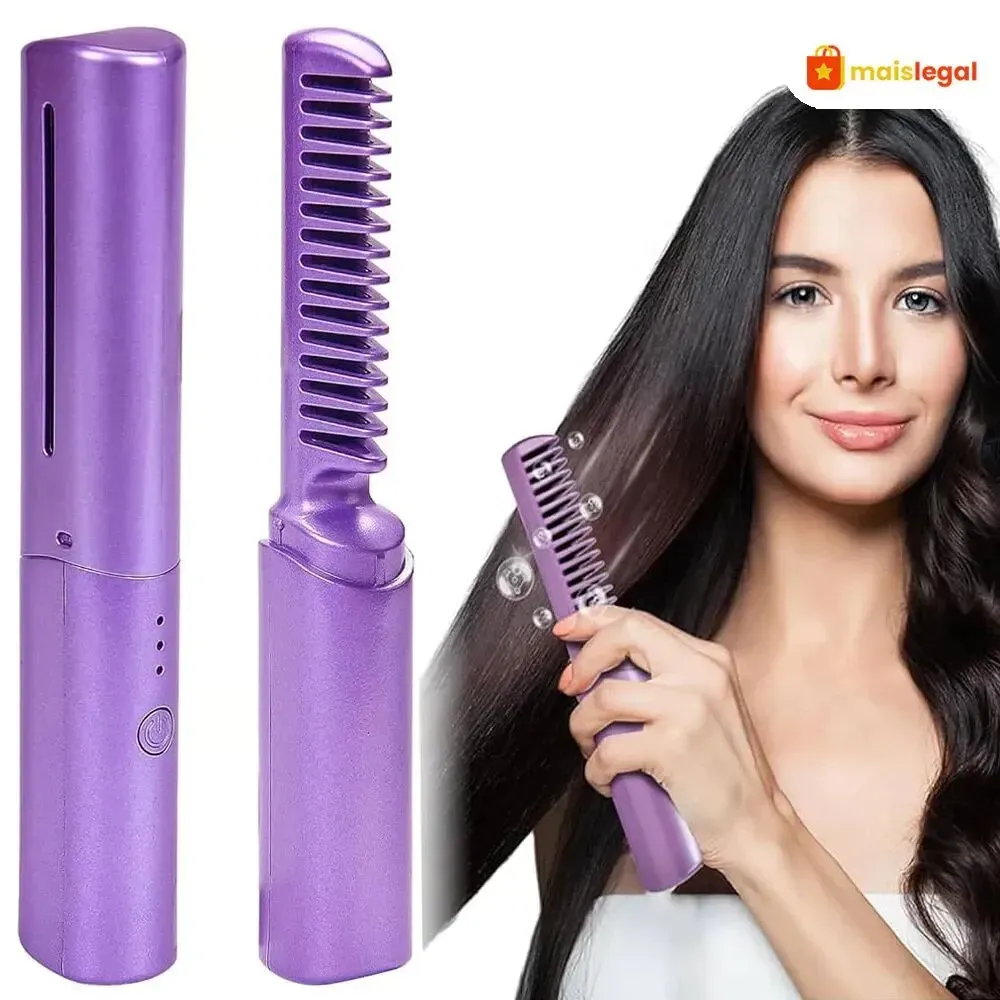
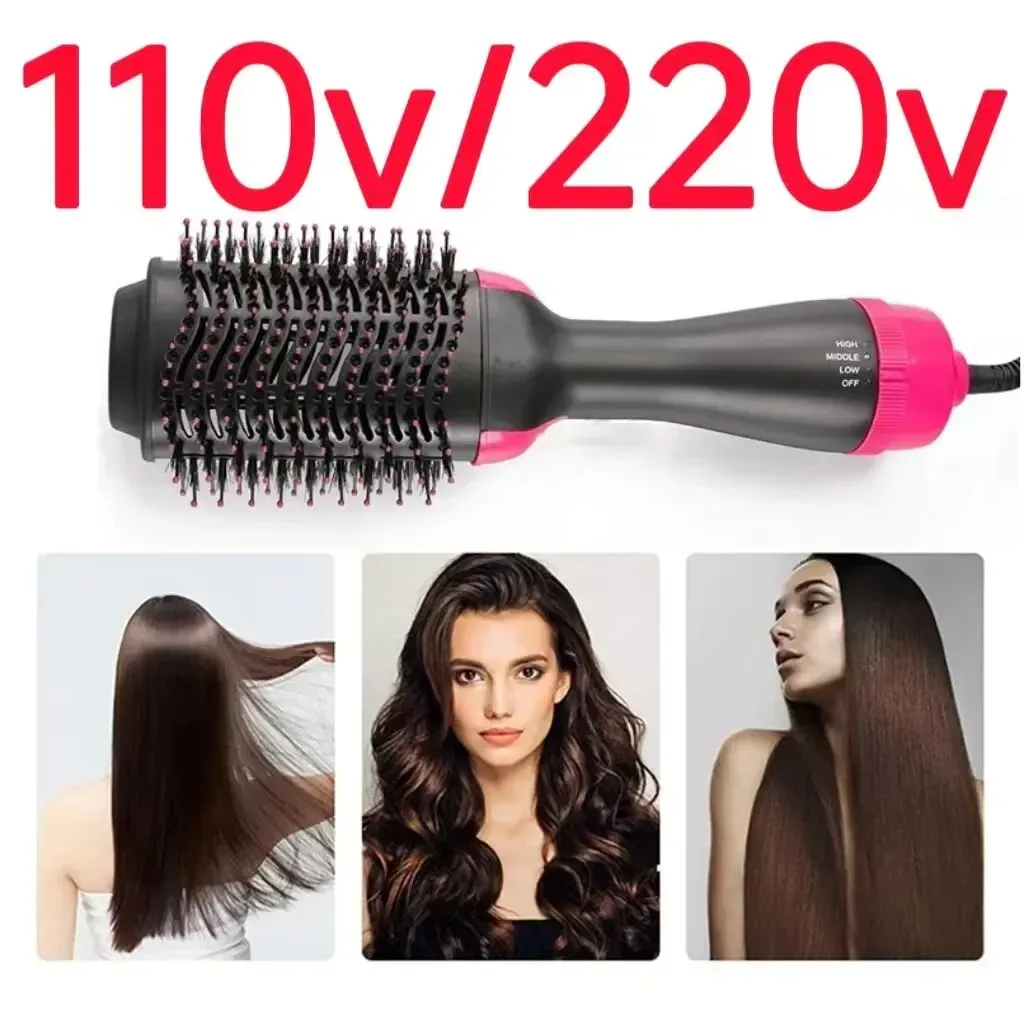
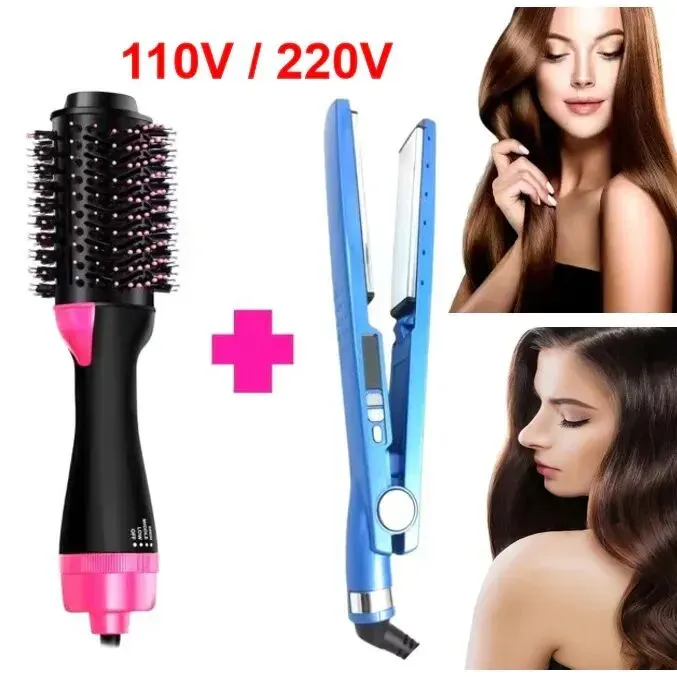
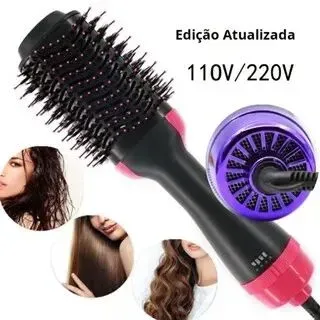
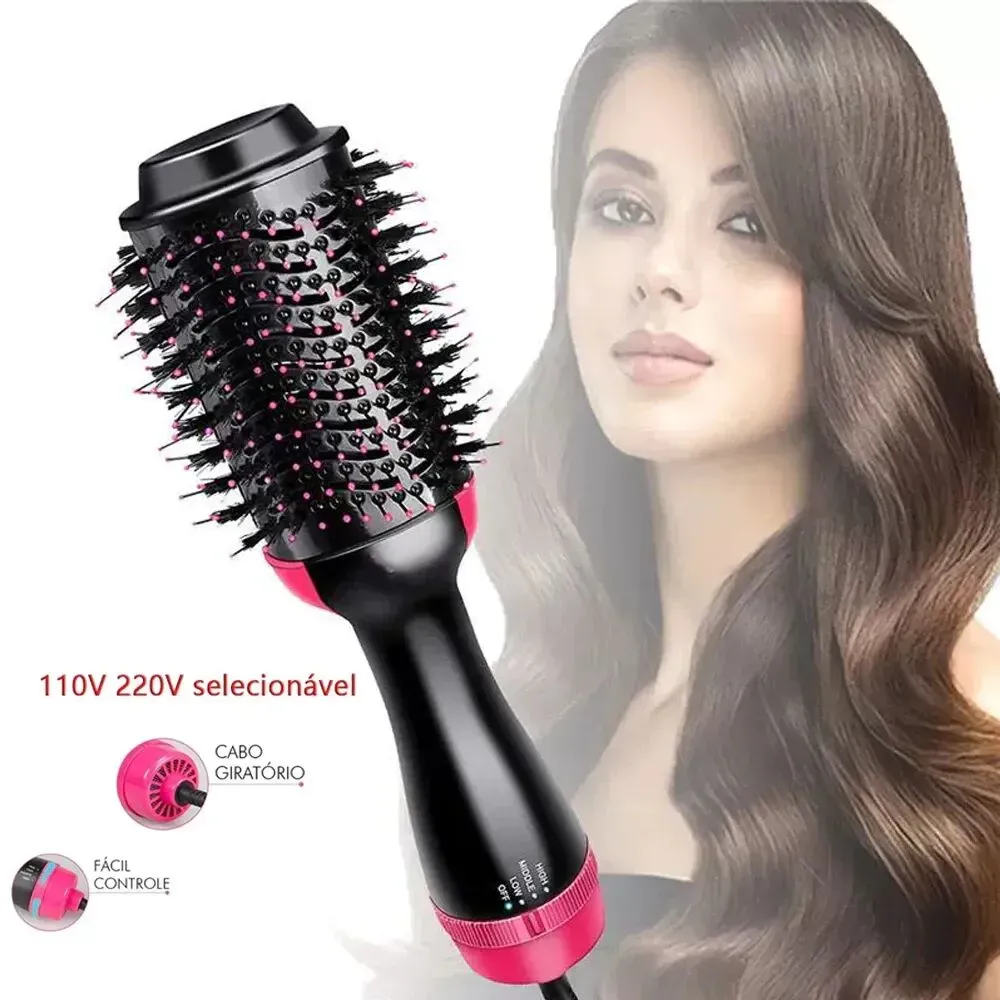
2 个假睫毛 + 5 个美发电器,110/220V 双电压是本土的天然门槛
6.3 GMV TOP9 — 高价电器是本土的护城河
8 个本土店,只有 FADVAN 一家跨境挤进榜
关键发现
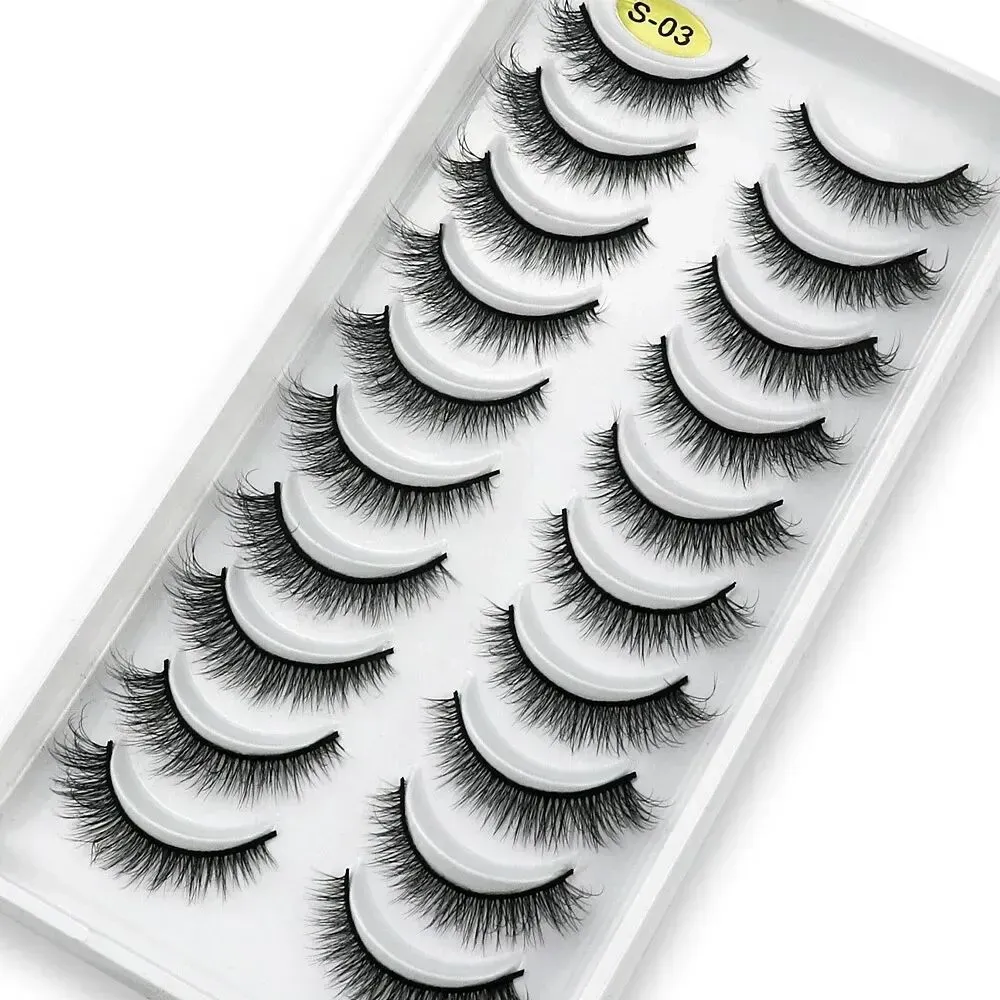
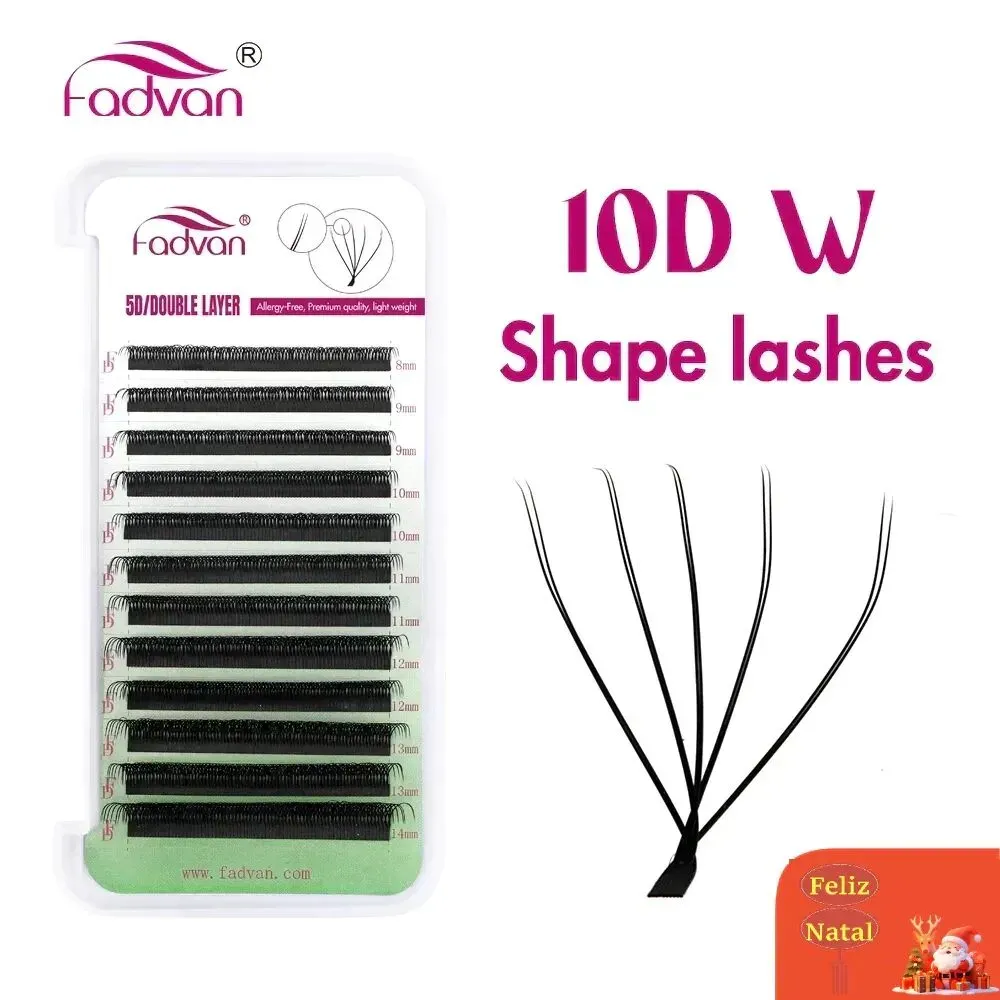
跨境 TOP10 里 8 个是假睫毛
价格带 6.56–27.99 BRL。假睫毛是跨境卖家在巴西美妆工具里唯一跑出规模的品类,而且是"低价 + 高复购 + 轻小件"的完美跨境模型:客单低、物流轻、无认证门槛。 本土 TOP10 是"睫毛 + 电器"双线
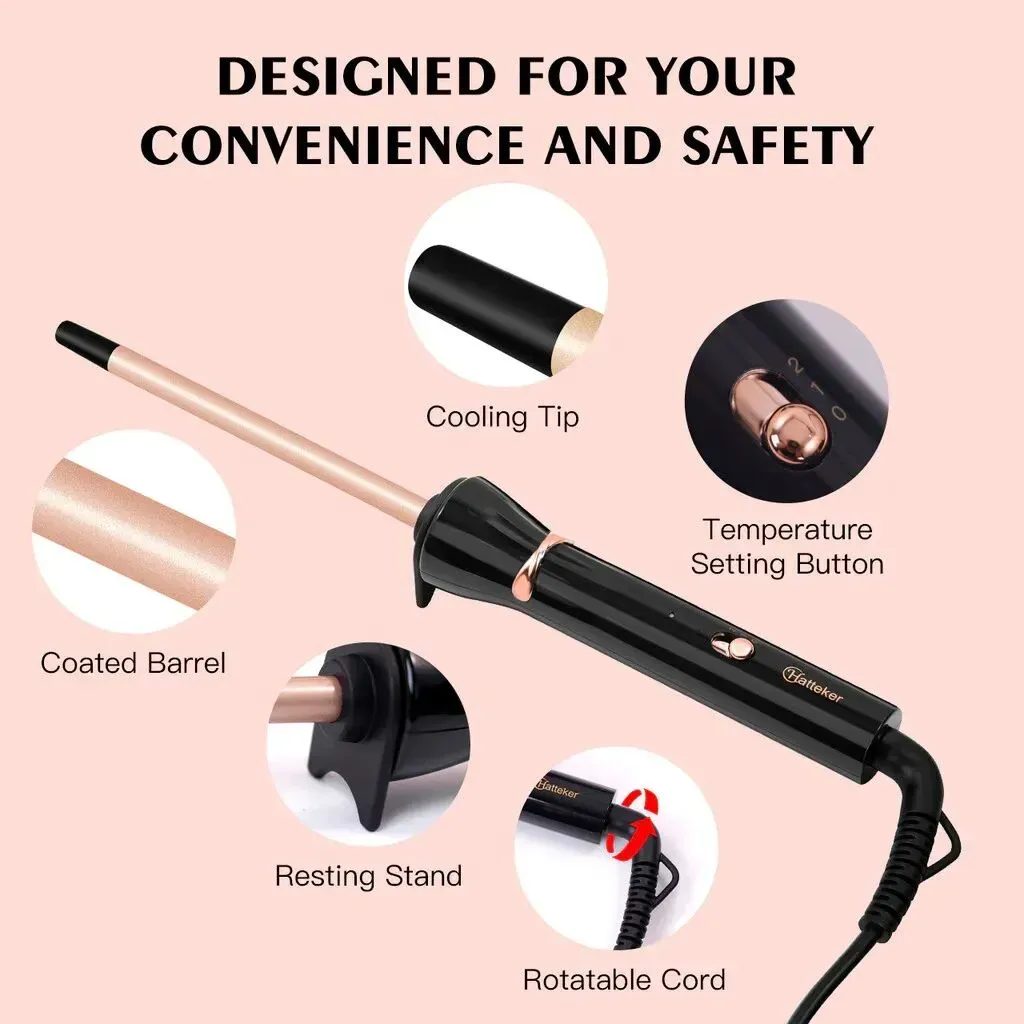
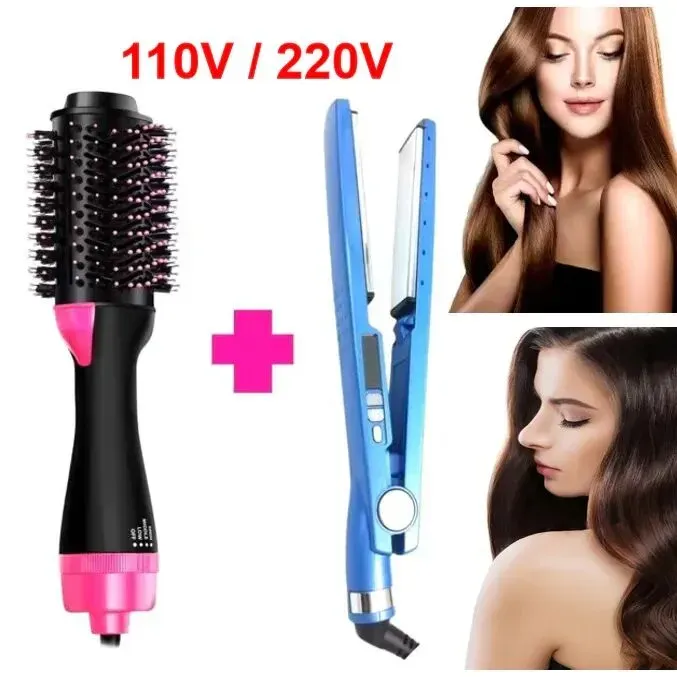
3 个假睫毛 + 5 个美发电器(电吹风梳、直发梳、旋转梳,50.99–90.25 BRL)。本土卖家在电器上有天然优势——110/220V 双电压、本地认证、本土售后,这三条是跨境卖家很难跨过去的门槛。 GMV TOP10 里 9 个是本土店,只有 FADVAN 一家跨境。
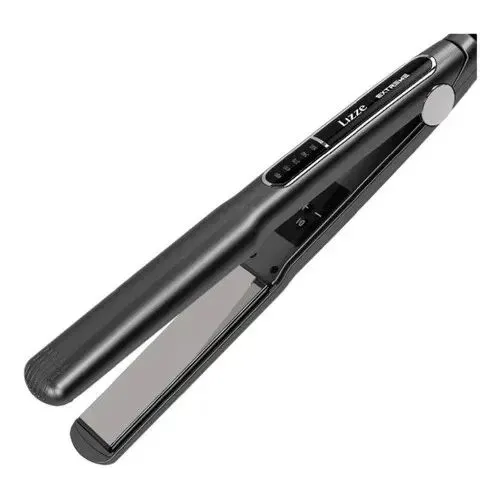
高价段被本土完全垄断:卷发棒 315.88、直发板 414.24、吹风机 383.57。 同量级 GMV 的代价差 10 倍
本土 Lizze 直发板 414.24 BRL × 3,442 件 = 122.9 万 BRL;跨境 FADVAN 睫毛 27.99 BRL × 35,033 件 = 98.1 万 BRL。跨境要用 10 倍的订单量才能换回差不多的 GMV。这是跨境卖家在巴西必须接受的现实——赚的是订单量和复购,不是客单价。 本土同款溢价的打法值得抄
同样是 200 簇假睫毛,跨境 MIOFIA 卖 13.95–15.00 BRL,本土 Loja de cílios 卖 13.99 BRL(平价款),但把"5 副 / 10 副多副装"包装成 56.99 BRL,月销 2.98 万件、GMV 169.8 万 BRL——用多副装 + 组合装把客单拉高 4 倍,销量还只掉 25%。这是跨境卖家最该学的一招。 新奇特小件是跨境的增量
br.FashLoop 的面部冰敷滚轮(9.34 BRL,月销 2.65 万件)和磁吸假睫毛(9.63 BRL,月销 4.02 万件)都是它 2025-08 开店后 1 年内做起来的。低价新奇特 + 快速上新,是新店最快的起量路径。
07 价 格 带
5.7–19 BRL 是效率最高的区间
化妆工具(100885)价格带
美发工具(100889)价格带
关键发现
90% 的销量集中在 5.7–38 BRL。
化妆工具里 5.7–19 BRL 占 63.9%、19–38 BRL 占 26.0%;美发工具里 7.5–50 BRL 占 82.5%。这是巴西美妆工具的绝对主战场。 19–38 BRL 是最卷的价格带
化妆工具里 32.26% 的商品挤在这里,只换来 25.99% 的销量,单品周均只有 5,386 件(比 5.7–7.6 带的 16,577 件低 67%)。新卖家不要一上来就卡这个区间。 5.7–7.6 BRL 是"性价比洼地"商品占比仅 2.43%,销量占比 6.01%,单品周均 16,577 件——全类目最高。货少、周转快,适合做引流款。
9.5–11.4 BRL 是"量最大的甜点位"
销量占比 16.15%(单一价格带最高),商品占比 10.57%,单品周均 10,217 件。量价平衡最好的位置。 高价带是本土的自留地,且供过于求
美发工具 100–200 BRL 带商品占 8.94% 却只占 3.83% 销量,单品周均 2,475 件。电器看着客单高,实际周转很慢、竞争也不小,跨境别轻易碰。 定价建议
跨境新品的锚点放在 9.5–17 BRL(量最大 + 效率中上),引流款压到 5.7–7.6 BRL,用"多副装 / 套装"把客单拉到 25–38 BRL(学本土的多副装溢价),避开 19–38 BRL 的裸价红海。
08 关 键 词
睫毛词霸榜,"刷子"增速最快
关键发现
TOP10 里有 5 个词是睫毛
eyelashes、Cílios postiços、cilios、- cílios、eyelash,合计月销 537 万件,占类目总销量的 54.6%。巴西女生在 Shopee 上找美妆工具,一半以上的需求是找睫毛。 escova(刷子)增速 +29.98%,是 TOP10 里增长最快的。
商品数只有 856 个,销量 76.1 万件,单品效率极高。化妆刷 / 美妆蛋 / 清洁刷是当前供给最不足的增量方向。 profissional(专业级)增长 +20.46%,客单 26.32 BRL(比类目平均高),月 GMV 1,935 万 BRL。
专业线需求在快速抬头——"家用专业级"是巴西美妆工具正在形成的细分赛道。 maquiagem(化妆)搜索指数 103.6 万,是全类目最大的流量入口
但商品数只有 945 个、销量增速仅 +1.23%。大词流量大但转化一般,适合做标题覆盖,不适合做主推词。 拼写变体要全覆盖
cilios 和 Cílios postiços 是两个独立词条(前者 94.97 万件、后者 122.07 万件),eyelash 单数和 eyelashes 复数也是分开的。巴西用户葡英混用,listing 标题里葡语 + 英语变体最好都埋进去。
09 选 品 路 径
给跨境卖家的 6 条选品路径
路径 1 · 假睫毛(首选)
数据支撑:跨境 TOP10 里 8 个是假睫毛;5 个睫毛相关词占类目 54.6% 销量;价格带 6.56–27.99 BRL。
打法:主推"磁吸免胶"(br.FashLoop 9.63 BRL 月销 4.02 万件)和"多簇 DIY 嫁接装"(MIOFIA 13.95–15.00 BRL 月销 3.35 万件)两个方向。
定价:单副装 9.5–17 BRL 走量,多副装 / 套装拉到 25–38 BRL 提客单。
路径 2 · 化妆刷 / 美妆蛋(增速最快)
数据支撑:escova 月销 76.1 万件、+29.98%(TOP10 增速第一),商品数仅 856 个。
打法:套刷(5-10 支装)+ 单支爆款并行,客单锚 20.10 BRL。
路径 3 · 面部护理工具(高客单低竞争)
数据支撑:L3 面部护理工具客单 61.42 BRL(类目第 2 高),但销量只占 11.9%、活跃商品仅 3,027 个。
打法:面部冰敷滚轮(br.FashLoop 9.34 BRL 月销 2.65 万件已验证)、刮痧板、导入仪、洁面仪。轻小件、无认证门槛,客单能拉到 40–80 BRL。
路径 4 · 化妆包 / 收纳(稳定走量)
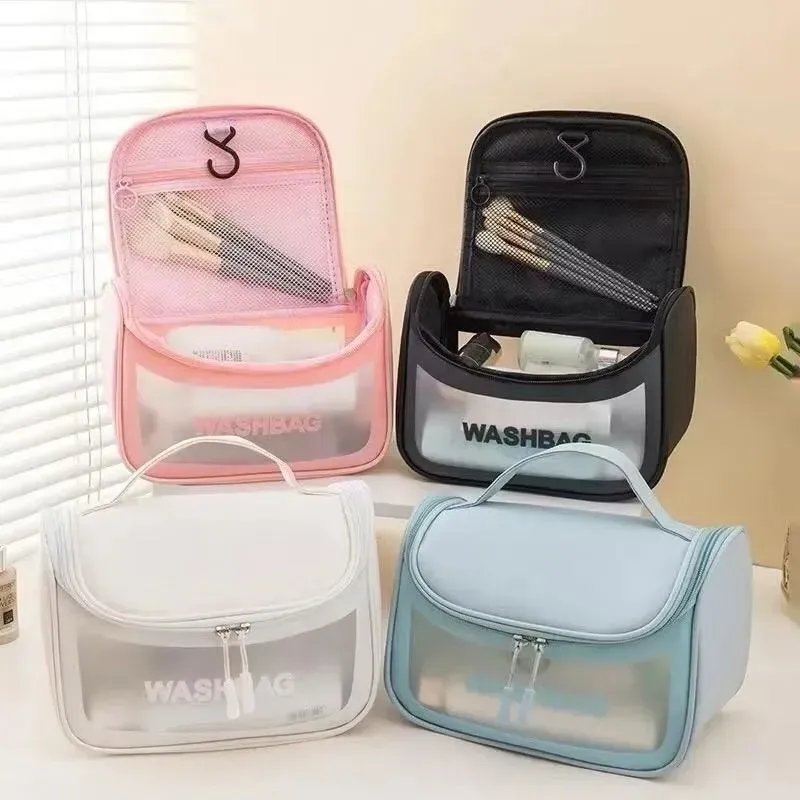
数据支撑:跨境 Lucky Home Life 化妆包 6.56 BRL 月销 3.01 万件;本土 Fang.store 18.99 BRL 月销 1.38 万件。
打法:低价引流(6–10 BRL)+ 透明 / 防水 / 便携卖点。
路径 5 · 专业线("家用专业级")
数据支撑:profissional 月销 60.4 万件、+20.46%、客单 26.32 BRL、月 GMV 1,935 万 BRL。
打法:标题 / 详情里打 "profissional",做专业包装(套装 + 工具齐全),把客单从 20 BRL 拉到 26–40 BRL。
路径 6 · 明确避开——美发电器
数据支撑:GMV TOP10 里 6 个是电器,全部本土;电器需要 110/220V 双电压 + 本地认证 + 本土售后;100–200 BRL 带商品占 8.94% 却只占 3.83% 销量,单品周均仅 2,475 件。
结论:卷发棒、直发板、吹风机、脱毛仪这些是本土的护城河,跨境硬碰硬性价比极低。
10 执 行 清 单
三条执行清单
| 1 | 先做睫毛,用"低价单副装引流 + 多副套装提客单"的双 SKU 结构。 |
| 2 | 第二梯队铺化妆刷和面部小工具,抢 escova 和 profissional 两个增长词。 |
| 3 | 别做电器,别做高价。 |
本报告所有切片 —— L2 / L3 销售 / GMV / 客单 / 店铺 / 跨境本土拆分 / 品牌店铺商品三层穿透 / 关键词热度 / 价格带分布 —— 均来自知虾数据。
Shopee 越南 / 泰国 / 印尼 / 马来 / 菲律宾 / 中国台湾 / 巴西 7 大站点 T+1 全量数据,跨境 / 本土店铺一键拆分,选品 / 跟卖 / 竞品监控全部跑得通。