




安克Q3财报利润大跌近30%?!
 1250
10月29日晚,安克创新发布2026年三季报。财报一出,“安克净利暴跌近三成”迅速刷屏整个跨境卖家社群,港股安克盘中一度跌至86.4港元,创下上市以来新低,收盘报84港元,单日大跌10.88%,港股市值直接跌破500亿港元。
先看市场热议的核心数据:第三季度营收95.35亿元,同比依旧保持正增长,增幅16.96%;归母净利润5.59亿元,同比下滑27.04%,接近三成。
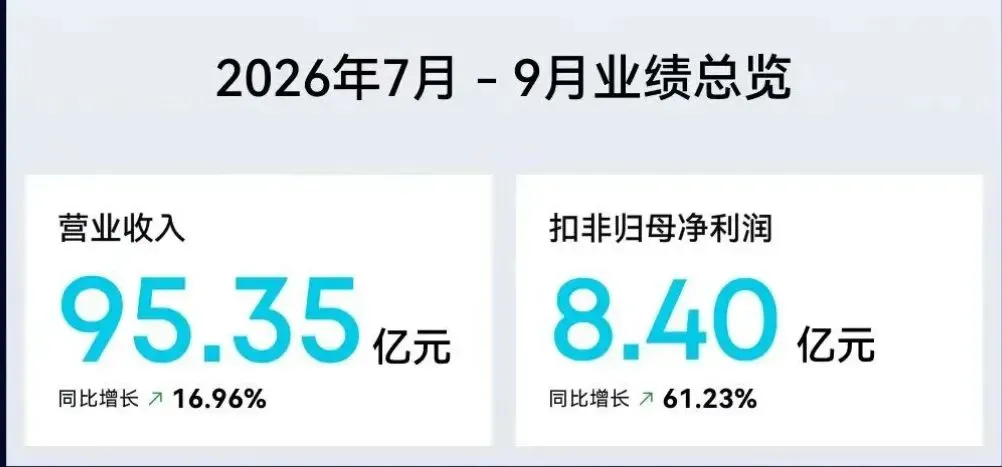
同一季度,代表真实经营实力的扣非净利润达到8.40亿元,同比暴涨61.23%。一边大跌27%,一边大涨61%,同一家公司、同一个季度,两组利润数据天差地别,这才是财报最核心的真相。
利润大跌不是卖货亏钱,只是一笔纸面投资浮亏
拖累账面利润的元凶,根本不是亚马逊流量下滑、产品滞销,而是股权投资带来的账面浮亏。
按照东吴证券的数据拆解,安克三季度非经常性损益净额为-2.82亿元,而去年同期是+2.45亿元,一正一负,前后差额超过5个亿。其中公允价值变动损益-3.54亿元,几乎全部来自所持南芯科技股价回落。
充电宝、储能、安防等主业产品卖得非常火爆,只是公司参股的芯片企业股价下跌,按照会计准则,这笔持仓浮亏必须计入当期利润。去年三季度还有一笔投资收益抬高了账面利润,今年又被投资亏损压低业绩,一抬一压,才制造出“利润暴跌近三成”的舆论假象。
公司官方也给出明确说明:归母净利润下滑完全是非经常性损益导致;扣非利润大幅上涨,来自持续加码研发与品牌投入。
这里要分清两个利润口径:归母净利润是综合成绩单,会被股权投资、理财盈亏、一次性补贴等资本项干扰;扣非净利润,才是卖硬件产品实打实赚回来的经营利润。资本投资账和跨境经营账,绝对不能混为一谈。
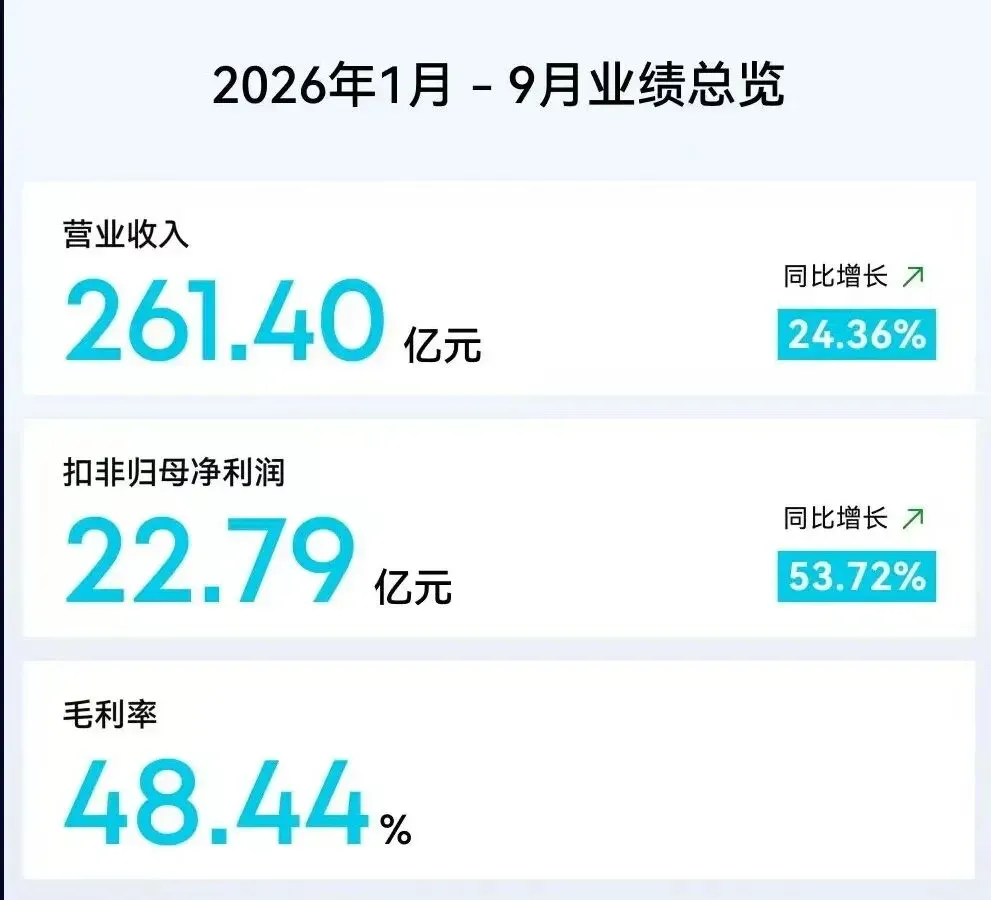
把周期拉长到前三季度,主业基本面会更加清晰。前三季度总营收261.40亿元,同比增长24.36%;扣非净利润22.79亿元,同比大涨53.72%;经营活动现金流3.78亿元,同比暴涨143.68%,利润实实在在变成了现金。
同时研发投入丝毫没有收缩,前三季度研发费用28.51亿元,同比大增46.54%,投入增速几乎是营收增速的两倍。即便当期账面利润被投资浮亏拖累,安克依然坚持投入新品研发,牢牢守住品牌长期溢价。
毛利率需要客观看待:前三季度毛利率波动较大,二季度高毛利包含美国关税退税这一一次性收益,剔除退税影响后,三季度毛利率基本持平、小幅回落。在成本上涨、去年基数偏高的大环境下,能稳住盈利水平,已经算是优质表现。
营收增速放缓:两大变量,所有卖家都要警惕
三季度营收增速仅17%,明显低于前三季度整体24%的增速,开源证券给出两大核心原因:亚马逊Prime Day错期,再加渠道调整带来的短期摩擦。
首先是大促错期扰动。今年Prime Day提前到6月,大量订单收入被计入二季度,直接压低了三季度的同比增速。把二、三季度合并来看,整体营收增速和全年水平基本保持一致。上市公司尚且会被一场大促打乱季度业绩,中小卖家做月度复盘、制定团队KPI时,更要先剔除大促错期带来的数据失真,避免在错误数据下做出备货与运营决策。
其次是渠道结构转型。前三季度线上平台收入173.79亿元,同比增长20.72%;线下渠道收入87.6亿元,增速达到32.28%;独立官网收入30亿元,同比大涨43.06%,占总营收比重突破11.51%。
很明显,安克正在主动降低对亚马逊等单一平台的依赖,把增长重心转移到线下零售与自有独立站。渠道迁移必然带来短期业绩波动,但长期来看,自有渠道就是抵御平台规则变动、流量涨价的安全缓冲垫。
地域收入同样值得关注:前三季度境外收入247.91亿元,占总营收94.84%,海外依旧是基本盘;境内收入仅13.5亿元,但同比暴涨93.59%,国内市场正在快速起量。同时公司推进“One Anker”品牌归一,还切入健康赛道推出助听器,品类边界持续拓宽。
隐藏风险:高库存承压,旺季备货迎来大考
这份财报里,最值得中小卖家警惕的不是股价波动,而是持续走高的库存压力。截至9月末,安克存货账面金额达到83.9亿元,对比半年报的67.34亿元再度大幅攀升。
公司直言,备货增加是为黑五、圣诞旺季提前锁定产能、囤积原材料、铺足海外仓。旺季备货本是常规操作,但数十亿资金全部沉淀在库存里,风险随之放大。当下全行业集体提前备货,流量成本持续走高,海外消费者消费意愿趋于保守。一旦旺季动销不及预期、同行开启价格战,高额库存就会产生大额跌价计提,再亮眼的扣非利润,也会被库存雷瞬间吞噬。
港股上市埋下伏笔:股价容易被账面利润左右
这份季报,还牵扯到安克H股上市后的资本市场现状。今年7月安克在港交所挂牌,发行价99.32港元,基石投资者阵容豪华,施罗德、高瓴、Jane Street、泰康人寿纷纷入局,仅施罗德就认购7000万美元。
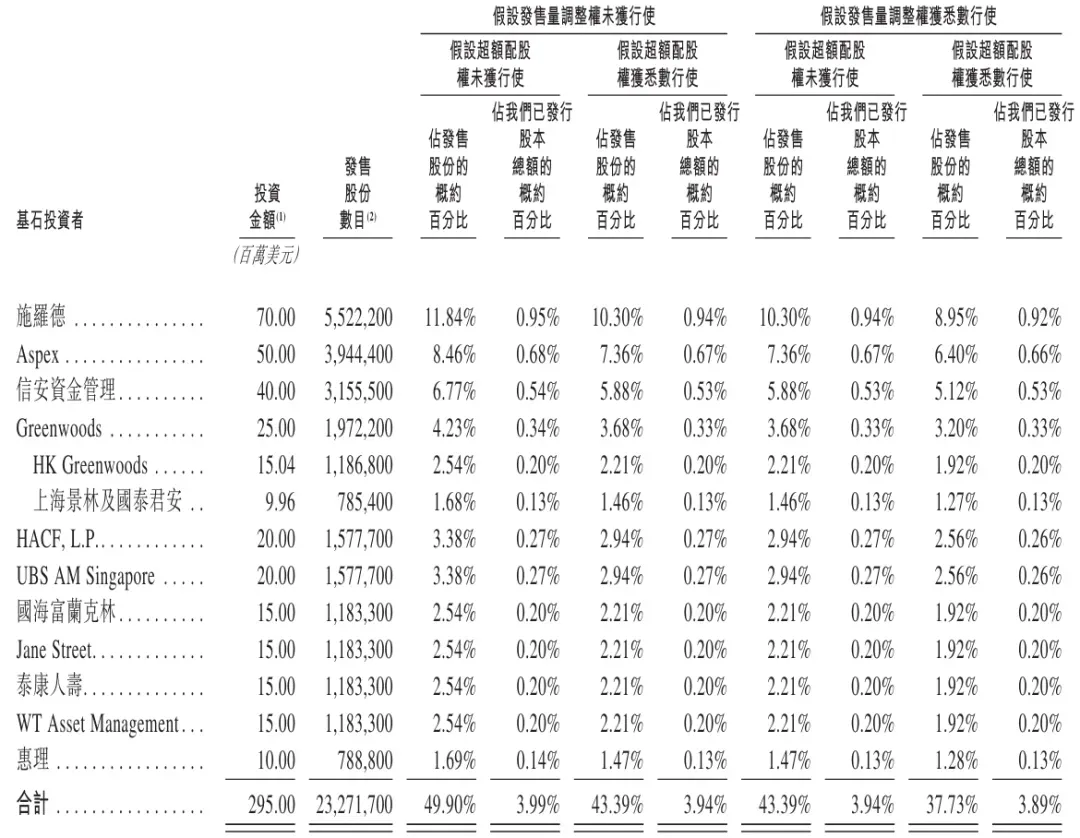
按照84港元的收盘价测算,这批基石投资者已经浮亏约15%,施罗德账面亏损超千万美元。资本市场永远会优先反应短期标题数据,而不是长期基本面。A+H双重上市之后,每一次财报都会迎来两地资金的情绪博弈。
当主业经营与股权投资放在同一张利润表里,持仓股价的小幅波动,都会被放大成股价的剧烈震荡。这也是头部大卖普遍达成的共识:经营主体只负责卖货,股权投资、参股供应链工厂等资本动作,要单独放进控股平台,避免资本盈亏拖累主业利润、银行授信与融资估值。
所谓头部大卖,不是永远一帆风顺,而是主业持续进化,波动永远可控。安克一边承受资本市场的情绪踩踏,一边悄悄完成研发迭代、渠道转型、现金流修复。