两年出口暴增114%,中国镀锡板遭美国130%反倾销保证金
 122
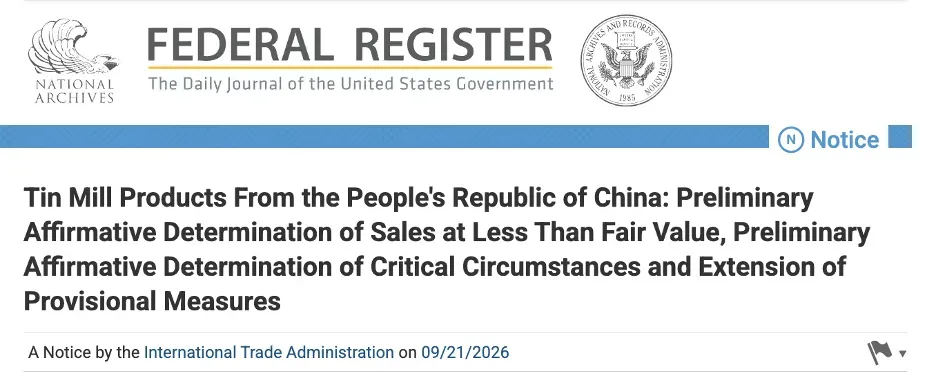
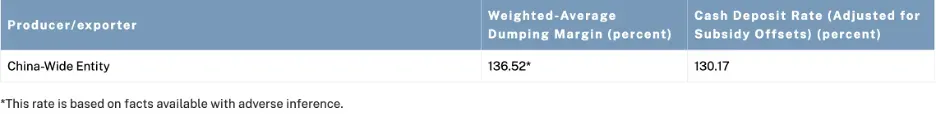
美国商务部反倾销初裁认定,中国镀锡板全国统一倾销幅度为136.52%,经补贴抵消后的反倾销现金保证金率为130.17%。同时,部分在初裁前已经进入美国的涉案产品也可能被追溯要求缴纳保证金,追溯期最长可达90天。
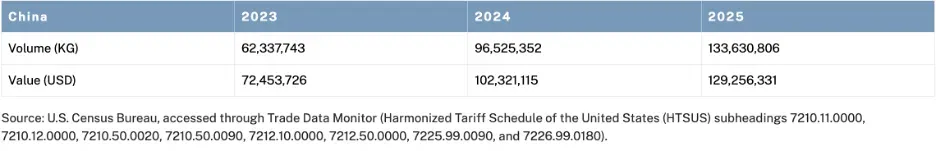
高额保证金出台之际,中国对美出口规模正在快速扩大。U.S. Census Bureau数据,2023年美国自中国进口涉案镀锡板6233.8万公斤,价值7245万美元;2024年增至9652.5万公斤、1.02亿美元;2025年进一步达到1.336亿公斤、1.293亿美元。
2023年至2025年,美国自中国进口量增长114.4%,进口额增长78.4%;仅2025年,进口量同比增长约38.4%。
本轮调查由美国钢铁公司U.S. Steel和美国钢铁工人联合会提出申请。USITC随后作出初步裁定,认定来自中国、台湾和土耳其的涉案进口存在对美国国内产业造成实质损害的合理迹象,案件由此进入后续调查程序。
此次反倾销初裁没有中国企业获得单独税率。美国商务部将涉案企业纳入China-Wide Entity,加权平均倾销幅度为136.52%,经补贴抵消后的反倾销现金保证金率为130.17%。
此前公布的反补贴初裁中,首钢京唐钢铁联合有限责任公司、首钢控股贸易(香港)有限公司的补贴率均为66.61%。
美国商务部此次还对China-Wide Entity作出紧急情形肯定性初步认定。按照相关程序,符合条件的涉案产品即使在初裁前已经进入美国,只要仍处于规定的追溯期且尚未完成清算,也可能被暂停清算并要求缴纳现金保证金,追溯期最长可达90天。
这一安排将风险延伸至部分此前已经入境但尚未完成清算的货物。对于美国进口商而言,130.17%的现金保证金不仅影响后续采购,也可能增加部分已下单、在途或已经入境货物的资金压力。
镀锡板并非普通建筑钢材。涉案产品主要包括表面镀锡的tinplate,以及表面镀铬或氧化铬的tin-free steel等薄钢板,广泛用于食品罐、宠物食品罐、奶粉罐、茶叶和咖啡罐、气雾罐及其他金属容器。
中国生产的镀锡板进入美国后,主要由当地制罐和金属包装企业加工,再供应给食品、饮料、宠物食品及其他消费品企业。2025年美国自中国进口涉案产品约1.29亿美元,整体规模不足以对中国对美出口形成广泛冲击,但对中国镀锡板生产商和美国依赖进口原料的包装企业影响更为集中。
如果高额现金保证金持续实施,中国镀锡板在美国市场的价格优势将受到明显压缩,美国进口商可能增加本土采购或转向其他海外来源。后续影响主要取决于替代来源的供应能力,以及原材料成本是否进一步传导至食品、宠物食品等包装需求较高的消费品。
美国在2023年曾对中国镀锡板启动双反调查,并于2024年1月作出终裁。当时中国全国统一实体的反倾销率达到122.52%,经补贴抵消后的现金保证金率为111.98%;反补贴方面,首钢京唐及China-Wide Entity税率为331.88%,宝钢达到649.98%。
尽管美国商务部给出了高额税率,相关措施最终没有转化为长期双反税令。2024年2月,USITC最终认定来自中国的镀锡板进口没有对美国国内产业造成实质损害,也不存在实质损害威胁,美国最终没有对中国镀锡板发布反倾销和反补贴税令。
两轮调查之间,中国对美出口规模明显扩大。2023年美国自中国进口涉案产品约6234万公斤,到2025年已经增至1.336亿公斤,两年增长114.4%。相比上一轮,本轮调查面对的中国进口规模已经扩大至两倍以上,USITC也在初步阶段认定存在对美国国内产业造成实质损害的合理迹象。
目前反倾销和反补贴调查均已进入肯定性初裁阶段。美国商务部最终税率以及USITC最终产业损害裁定,将决定目前的高额现金保证金是否最终转化为长期双反措施。
2025年美国自中国进口涉案镀锡板约1.29亿美元,整体贸易规模有限,但对中国镀锡板企业及美国金属包装供应链的影响较为集中。2023年至2025年,美国自中国进口量增长114.4%至1.336亿公斤;本轮反倾销现金保证金达到130.17%,同时附带最长90天的追溯风险。
上一轮调查中,美国商务部同样给出了高额税率,但最终因USITC否定产业损害而没有形成双反税令。本轮最大的变化在于,中国对美出口量已经翻倍,USITC也在初步阶段作出了肯定性产业损害判断。最终产业损害裁定是否维持这一判断,将决定本轮高额保证金能否转化为长期贸易措施。