马士基或面临超130亿美元账单

 74
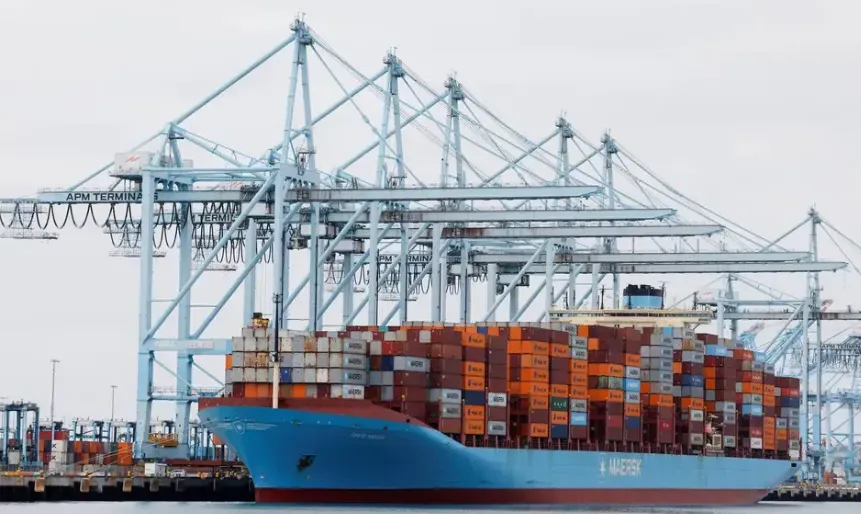
马士基刚确认订造26艘液化天然气(LNG)动力新船,进一步扩充和更新船队。但日德兰银行高级分析师Haider Anjum认为,如果马士基希望守住市场地位,可能还需要追加订单。随之增加的造船支出,或从2028年起挤压股息和股票回购空间。
马士基刚确认订造26艘液化天然气(LNG)动力新船,进一步扩充和更新船队。但日德兰银行高级分析师Haider Anjum认为,如果马士基希望守住市场地位,可能还需要追加订单。随之增加的造船支出,或从2028年起挤压股息和股票回购空间。
马士基刚确认订造26艘液化天然气(LNG)动力新船,进一步扩充和更新船队。但日德兰银行高级分析师Haider Anjum认为,如果马士基希望守住市场地位,可能还需要追加订单。随之增加的造船支出,或从2028年起挤压股息和股票回购空间。
6艘新船,可能还不够
马士基上周确认,26艘新船预计于2029年和2030年交付。与此同时,如果公司坚持船舶使用年限为25年的目标,2006年交付的8艘E级船也将在未来几年面临退出船队。
竞争对手则仍在扩张。Anjum指出,达飞和地中海航运持续增加运力,手持订单运力与现有船队运力之比正逐步接近50%。
按照他的测算,假设马士基也需要将这一比例提高至约50%,并考虑上述8艘E级船退役,公司总共需要订造62艘、每艘运力为18,600 TEU的新船,其中包括已公布的26艘。
这意味着,在这一假设下,马士基还需追加36艘。这一数字属于分析师的情景测算,并非马士基已经公布的订船计划。
Anjum认为,这与马士基首席执行官柯文胜此前提出采取更积极策略的表态相吻合。
造船投入或超过130亿美元
Anjum估算,62艘新船的总投资将超过130亿美元。
作为参照,马士基目前给出的集团整体资本开支指引为50亿至55亿美元;2025年海运业务实际资本开支为36亿美元,主要涉及维护支出。
不过,造船款通常分期支付。按照日德兰银行的估算,签约时支付约10%,余款在交付前陆续支付。因此,上述130多亿美元并不需要一次性付清。
即使全部订造62艘,首期付款也约为13亿美元,短期内股票回购仍有继续实施的空间。
2028年起,付款压力可能集中显现
Anjum认为,真正的压力将在2028年至2029年出现。届时,不同年份订单的分期款将叠加,仅新船建造一项的年度支出就可能迅速接近35亿美元。
如果再加上以2025年为参照、包含维护投入的约36亿美元,海运业务年度资本开支可能达到约71亿美元。他同时指出,36亿美元这一基准估计仍偏保守。
上述测算尚未包括码头和物流业务的年度投入。
Anjum据此判断,从2028年起,马士基用于股息和股票回购的资金空间可能被完全挤占。如果届时恰逢行业周期低谷,影响将更为突出,因为历史上,市场往往会认可公司在低谷期实施股票回购。
这一判断并不代表马士基已决定削减分红或停止回购,实际结果仍取决于后续订船规模、付款安排及经营表现。
报道所述周四上午,马士基B股上涨1.3%,报23,350丹麦克朗,约合3,599美元。