从加拿大抵制美货浪潮 看全球供应链本地化的进程
 108


《全球电商市场报告—印尼篇》重磅发布!拆解2.8亿人口下的千亿美金增量机会
至美通研究院最新观察表明:加拿大消费者买加拿大货、抵制美国产品的运动正在重塑超市货架,迫使杂货商改进原产地标签并寻找新的供应来源。加拿大从美国进口蔬菜的份额已从2023年7月的69%降至2026年7月的62.6%。这并非孤立事件——从欧盟的Made in EU计划到印度的进口替代清单,从美国制造业回流到日韩的供应链多元化,全球供应链正在经历一场由贸易战驱动的结构性重构。
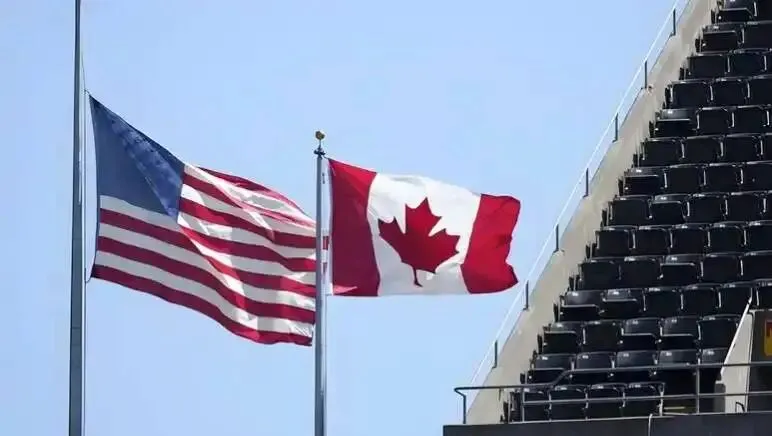
美加贸易战是这轮抵制运动的直接触发因素。特朗普对加拿大商品加征关税后,买加拿大运动于去年启动,近期贸易谈判破裂使抵制情绪进一步激化。至美通研究院调查显示,40%的加拿大食品杂货消费者和39%的酒类消费者会主动查看商品产地,52%的加拿大人表示可能或肯定不会购买美国汽车,60%的人表示不会购买美国酒。
杂货商的应对是系统性的。安大略省Vince's Market总裁Giancarlo Trimarchi的四家门店目前约90%的农产品来自加拿大,草莓采购从美国转向魁北克。加拿大最大食品零售商Loblaw重新悬挂枫叶标志并恢复代表加拿大本地产品的“T”标签,第三大杂货商Metro表示将继续优先考虑加拿大本地产品。Mike Dean Local Grocer则增加了从西班牙、巴西和洪都拉斯的采购,店主Gordon Dean表示:一旦新的供应链建立起来,就会更加多元化,使我们的经营处于更安全的位置。
加拿大政府计划10年内投资约30亿加元建设温室,提高冬季产量并降低食品通胀。但省际法规差异限制了食品在加拿大境内的跨省流通,许多杂货商仍不得不依赖美国供应商。
加拿大的案例是全球供应链重构的一个切面。世界经济论坛与科尔尼联合发布的《全球价值链展望2026》指出,贸易壁垒上升、关税和本地化要求正在导致供应链网络碎片化,地区化生产的领导者数量较五年前激增近300%。
美国:制造业回流加速
2026年美国回流调查显示:36%的原始设备制造商已回流或正在积极回流,较2025年的29%显著上升。65%的OEM将关税列为首要回流原因,其次为地缘政治风险(60%)。2026年第一季度,美国从中国进口额同比下降40.7%,从2025年同期的1026.6亿美元降至608.7亿美元。
欧盟:本地含量要求制度化
2026年3月,欧盟委员会提出《工业加速法案》(IAA),计划将制造业GDP占比从2024年的14.3%提升至2035年的20%,在公共采购领域推行欧盟制造优先计划,并对电动汽车、电池、光伏等战略产业设置本地化要求。欧洲汽车零部件供应商协会的研究显示,欧盟汽车产业已具备实现70%欧洲本地价值比例的能力,PHEV车型当前本地价值已达约82%,BEV约75%。
印度:进口替代清单出台
印度政府筛选出约510亿美元的进口商品推动本土制造,锁定100种产品为首批重点推进对象,涵盖电子产品、化学品、重要药品、半导体、汽车等领域。截至2026年3月的12个月里,印度商品进口总额约7750亿美元,政府内部研究认为其中约3980亿美元具备本土生产替代潜力。
日本:去中国化供应链的高昂代价
日本内阁府在2026年初的内部报告中承认,排除中国后,日本零部件的综合制造成本名义上升35%以上。日本信越化学在政府补贴支持下重启稀土精炼工厂,配合去风险化供应链战略,但规模经济缺失使其成本竞争力面临根本性挑战。
韩国:降低单一国家依赖
韩国政府设定了到2030年将经济安全项目的单一国家依赖度降至50%以下的目标,同时强化供应链直接投资框架以保障海外生产基地和进口来源多元化。韩国材料、零部件和设备企业正在加速进入美国大型制造商的供应链,KOTRA在芝加哥举办的对接活动中,61家韩国企业与Stellantis、GM等20家美国制造商进行了超过200场洽谈。
全球供应链本地化的加速,背后是三重力量的交织。
关税与贸易壁垒是最直接的推手。65%的美国OEM将关税列为首要回流原因,欧盟通过公共采购规则和本地含量要求构建制度性壁垒,墨西哥自2026年1月起对1400多个产品类别征收5%至50%的关税以鼓励近岸外包。
地缘政治风险使供应链安全上升为国家安全议题。日本防卫省明确推动在国防领域实现供应商多元化,包括本地化生产、开发替代材料和建立库存。
规模经济的反作用力同样不可忽视,且其代价正在被逐一定价。供应链本地化的核心逻辑是用安全替代效率,但规模经济的铁律并不会因为政策意愿或民族情绪而消失。当生产从高度集中的全球分工体系中被拆解为多个区域化节点时,每个节点都需要独立承担原本由整个体系分摊的固定成本——厂房、设备、研发、管理、物流网络。节点越多,每个节点的产量越小,单位成本就越高。
第一,全球供应链的“去中国化”并非线性过程,但方向明确。美国从中国进口额一季度下降40.7%,越南、印度等地的验货审核需求同比增长21%。中国出口企业需要正视一个现实:单纯依赖成本优势的出口模式正在被系统性削弱,在主要市场建立本地化存在——无论是生产基地、合资企业还是合规运营实体——正在从可选项变为必选项。
第二,合规能力正在取代成本优势成为市场准入的核心门槛。欧盟IAA对电动汽车、电池、光伏设置本地含量和低碳标准要求,印度进口替代清单锁定半导体、药品等战略品类,美国FCC对机器人设备实施国家安全审查。出海企业需要将合规能力建设前置,而非在遭遇壁垒后才被动应对。
第三,供应链的区域化布局需要超越简单的“中国+1”逻辑。墨西哥Plan Mexico明确表示不会让自己成为中美之间的关税套利通道,越南要求提升本地增值比例并引入原材料溯源系统。出海企业在第三国的布局需要真正嵌入当地产业生态,而非仅作组装和转口。
第四,加拿大市场的替代窗口值得关注但需审慎评估。美国蔬菜份额下降留下了一定缺口,但加拿大冬季供应依赖温室和进口,省际贸易壁垒制约了全国性分销。中国企业在评估加拿大市场机会时,需综合考虑季节性供应能力、原产地合规要求和省际市场的实际可达性。
加拿大抵制美货运动不仅仅是一场情绪化的消费抗议,更是全球供应链从效率优先转向安全优先这一结构性转变的微观映照。当消费者在货架前查看产地标签时,他们正在参与一场远超个人选择范畴的全球贸易格局重塑。
这一重塑的代价正在被逐一定价:日本排除中国供应链后成本上升35%以上,美国OEM回流后满意度从96%降至65%,欧盟本地化要求可能使中国企业在欧洲的供应链建设成本显著增加。但代价的存在并不意味着趋势会逆转——当国家安全和产业韧性被置于经济效率之上时,更高的成本被视为可接受的代价。
对跨境卖家而言,这意味着跨境电商2.0时代的终结。在那个时代,企业可以在中国集中生产、通过全球物流网络分销至世界各地,以成本优势赢得市场。而在跨境电商3.0时代,供应链的合法性——它的产地、它的合规性、它嵌入当地经济的方式——正在成为与成本和效率同等重要的竞争变量。能够在多个区域市场建立合规的本地化存在、同时保持全球协调能力的企业,将在新一轮竞争中占据结构性优势。