马士基股价创历史新高!涨近70%,分析师却发出警告

 50
马士基股价再创新高。
10月6日,A.P.穆勒—马士基B股盘中一度升至24,960丹麦克朗,刷新历史盘中高点。截至收盘,B股报24,050丹麦克朗,今年以来累计上涨约69%,成为丹麦哥本哈根C25指数今年表现最强的股票之一。
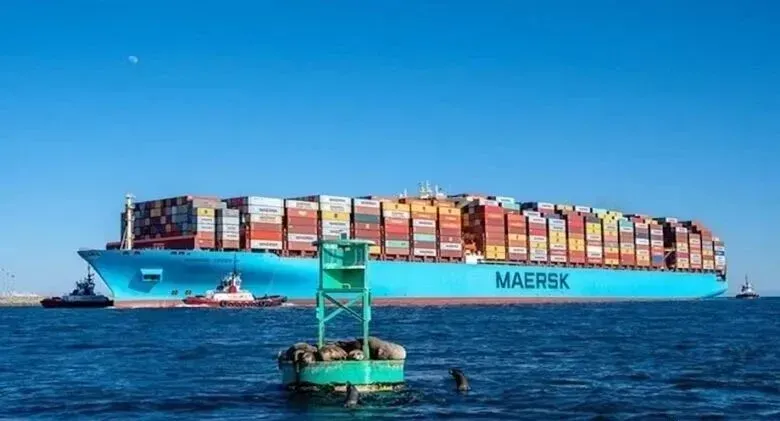
马士基股价再创新高。
10月6日,A.P.穆勒—马士基B股盘中一度升至24,960丹麦克朗,刷新历史盘中高点。截至收盘,B股报24,050丹麦克朗,今年以来累计上涨约69%,成为丹麦哥本哈根C25指数今年表现最强的股票之一。
推动股价持续上涨的,是今年集装箱航运市场明显改善。
Sampension股票部门负责人Philip Jagd认为,马士基目前正处于多重利好因素叠加的市场环境中。全球冲突推高航运成本和运价,部分港口拥堵带来更高的码头收入,加上此前市场上较大的空头仓位,都推动马士基股价走强。
今年以来,中东局势持续影响全球航运网络,部分船公司减少通过苏伊士运河的航线安排,更多船舶绕行非洲,导致航程延长、有效运力受到影响,同时也推动部分航线运价上涨。
上海航运交易所最新数据显示,SCFI在10月初报3662.30点,较2月27日的1333.11点上涨约174.7%。需要注意的是,这里的3662.30是SCFI指数点位,并不是单个20英尺集装箱的实际市场报价。截至10月5日,SCFI较上一期还下降0.66%,显示部分航线涨势已经有所放缓。
马士基也直接受益于这一轮市场变化。
公司今年第二季度营收达到157.6亿美元,同比增长20%;EBITDA达到30亿美元。由于集装箱需求、现货运价及港口拥堵等因素表现强于此前预期,马士基在8月再次上调2026年全年业绩指引,目前预计全年基础EBITDA为105亿—125亿美元。
其他集装箱船公司股价同样受到市场环境提振。马士基的上涨并非孤立现象,航运市场整体改善正在反映到上市船公司的估值上。
不过,股价上涨至高位之后,市场也开始出现不同声音。
Philip Jagd提醒投资者,24,000丹麦克朗的马士基,与股价12,000克朗时已经不是同一笔投资。
他的判断主要基于两个原因:首先,马士基目前的估值已经明显高于此前;其次,随着全球集装箱船队扩张,未来新增运力可能重新对运价形成压力。
此前,Fearnley Securities则采取了相对乐观的观点。该机构9月将马士基评级从“持有”上调至“买入”,并将目标价从15,500丹麦克朗大幅提高至26,000丹麦克朗,同时预计强劲运价、需求、港口拥堵及合同运价等因素能够吸收相当一部分2027年预计9.8%的运力增长。
但从整体市场共识来看,投资者态度依然偏谨慎。
据LSEG数据,覆盖马士基的分析师中,目前仅少数给予“买入”评级,多数仍为“持有”或“卖出”。这意味着,虽然马士基正在享受高运价和供应链扰动带来的盈利红利,但市场对于这种高景气能持续多久仍存在明显分歧。
对于马士基而言,当前最大的考验或许已经从“能否涨上去”,变成了“高运价还能维持多久”。
如果红海及中东局势持续影响全球航线,港口拥堵和运力紧张继续存在,马士基盈利仍可能获得支撑;但随着新船持续交付、全球船队规模扩大,以及部分航线逐步恢复正常运营,运价一旦回落,高估值也将面临重新检验。