




再挥关税大棒!中国商品遭调查,最高指控352.32%
 234
美国对华贸易调查再添新案。
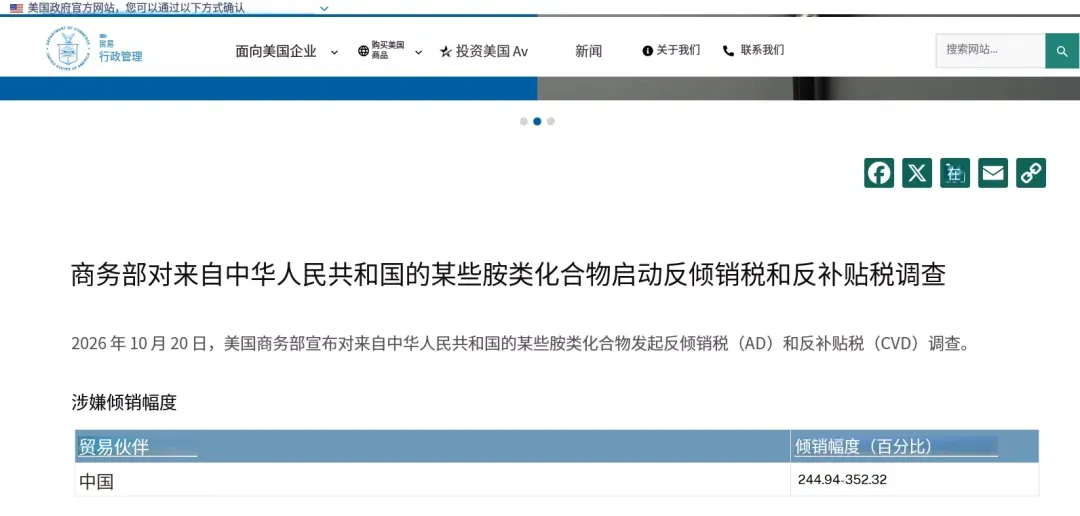
当地时间10月20日,美国商务部接连发布两项贸易救济调查公告,涉及中国出口的胺类化合物和瓦楞模切纸箱。其中,中国胺类化合物被指控的倾销幅度最高达到352.32%,瓦楞模切纸箱的最高指控幅度也达到297.26%。
此次调查还涉及马来西亚、土耳其等国家。虽然目前公布的数字并非最终征收的关税税率,但超过300%的指控幅度,已经让相关出口企业面临新的贸易不确定性。
值得注意的是,这两起案件并非突然出现。早在9月,美国国际贸易委员会就已启动相关产业损害调查程序,10月20日美国商务部的公告,则进一步明确了案件的调查范围和指控幅度。
01
两项调查启动,最高指控352.32%
根据美国商务部10月20日发布的公告,第一项调查针对原产于中国的特定胺类化合物(Certain Amine Compounds),同时涉及反倾销和反补贴调查。
美方提出的倾销幅度为244.94%至352.32%,并指控相关产品获得超过微量标准的补贴。
这类胺类化合物主要用于聚氨酯生产过程中的催化反应,下游应用涉及家具海绵、床垫、汽车座椅、建筑保温材料以及部分涂料、胶粘剂等领域。
也就是说,虽然本次调查直接针对的是特定化工原料,但其背后连接着家具、汽车及建筑材料等多个制造产业。
第二项调查则针对来自中国、马来西亚和土耳其的瓦楞模切纸箱(Corrugated Die-Cut Cardboard Boxes)。
美国商务部公布的反倾销指控幅度分别为:
中国:97.71%—297.26%
马来西亚:83.72%—116.58%
土耳其:51.27%—92.81%
其中,反倾销调查涉及三个国家,反补贴调查则仅针对土耳其。
这类纸箱主要包括披萨盒及部分食品包装用瓦楞模切纸盒,也涉及符合调查范围的平板状模切坯料,并非所有普通快递纸箱、外贸包装箱都在调查范围内。
需要强调的是,上述百分比均为美国申请方提出的倾销幅度,并不意味着美国已经决定按照这一税率征税。 后续是否征税、具体税率多少,还需要经过调查和裁定程序。
02
美国企业率先发难,进口数据出现变化
从此次调查的申请方来看,两起案件背后均有美国本土企业推动。
胺类化合物案件由美国化工企业Evonik Corporation和Huntsman International LLC提出申请。
美国商务部公布的数据显示,2023年,美国从中国进口相关税号商品的金额约为2.96亿美元,2024年进一步增长至3.75亿美元,2025年则回落至2.35亿美元。
值得注意的是,2025年进口金额虽然明显下降,但同期进口重量仍达到约1909万公斤,仅较2024年的2061万公斤小幅减少。
这意味着,相关税号商品的进口金额与重量变化并不同步,进口平均单价出现明显下降。不过,这些统计税号可能包含不属于调查范围的商品,不能直接据此认定涉案产品存在倾销行为。
另一边,瓦楞模切纸箱调查的申请方则包括美国披萨盒制造商联盟及相关工会。联盟成员涉及Smurfit Westrock和Pratt Industries等包装企业。
根据美国商务部数据,2024年中国相关税号纸箱输美金额约1394万美元,2025年降至837万美元。
与此同时,其他涉案国家的进口规模却在增长。
2025年,美国从马来西亚进口相关商品的金额达到约594万美元,而2023年仅约1.3万美元;土耳其则从2023年的约1049万美元增长至2025年的约3519万美元。
这些变化反映出美国相关包装产品进口来源正在发生调整。
不过,从中国进口减少,并不意味着贸易调查风险随之消失。此次美国企业仍将中国列为主要调查对象之一,并将马来西亚、土耳其同时纳入调查范围。
03
调查早有铺垫,11月将迎关键节点
实际上,相关调查程序在10月20日之前就已经展开。美国国际贸易委员会(USITC)的公开记录显示,瓦楞纸箱案件早在9月9日就已进入初步产业损害调查程序,当时案件名称主要使用“瓦楞披萨盒”。
9月30日,USITC举行了相关初步听证会。随后,调查名称调整为范围更明确的瓦楞模切纸箱。
胺类化合物案件则于9月底进入USITC初步调查程序,并在10月20日举行初步听证会。按照目前美国商务部公布的安排,USITC预计于11月13日前后作出初步产业损害裁定。
如果初步裁定支持申请方主张,案件将继续推进。反补贴调查预计于2026年12月24日公布初裁,反倾销调查预计于2027年3月9日公布初裁,具体时间仍可能依法延长。
对于相关出口企业而言,接下来需要关注的不只是最终税率,还有调查范围、涉案企业应诉情况,以及后续是否产生现金保证金缴纳义务。
目前美国商务部已公开的两项案件,尚未进入最终征税阶段。
04
中国出口企业需要关注什么?
此次两项调查涉及的商品并非亚马逊、Temu等平台上的典型消费品,但对于从事化工原料、家具供应链、工业材料和包装出口的企业而言,仍值得持续关注。
首先是产品归类。
美国反倾销、反补贴调查通常有明确的产品范围描述。企业不能仅凭商品名称或海关编码判断是否涉案,还需要结合产品成分、用途、加工方式及官方调查范围进行核对。
其次是第三国加工与原产地认定。
对于部分涉案商品,即使经过第三国混合、加工或进一步处理,也不一定能够改变其在贸易救济调查中的原产地认定。企业需要根据具体调查范围和美国原产地规则判断,不能简单认为经过第三国加工就能规避相关措施。
最后是后续进口成本。
如果调查最终形成反倾销或反补贴措施,美国进口商可能面临额外税负,进而影响中国出口商的报价、订单利润以及供应链安排。
尤其对于长期向美国供应相关原材料和包装产品的企业,提前核对涉案范围、保留完整交易资料,并与美国进口商沟通后续责任分担,将比等到税率正式落地后再调整更为稳妥。
截至目前,美国商务部公布的352.32%和297.26%仍属于指控倾销幅度,并非已经实施的关税税率。
但随着两项调查进入后续裁定程序,相关中国出口企业仍需密切关注美国商务部和国际贸易委员会的最新公告,及时评估可能产生的贸易成本与订单风险。