dLocal最新报告显示,71%的新兴市场消费者若没有本地支付选项,则不太可能进行购买

 144
乌拉圭蒙得维的亚,2026年9月17日——dLocal今日发布了最新研究报告《全球消费者的下一波浪潮》,针对全球南方七个最大或增长最快的消费经济体中的受访消费者,深入剖析了他们的购物偏好和购买动机。
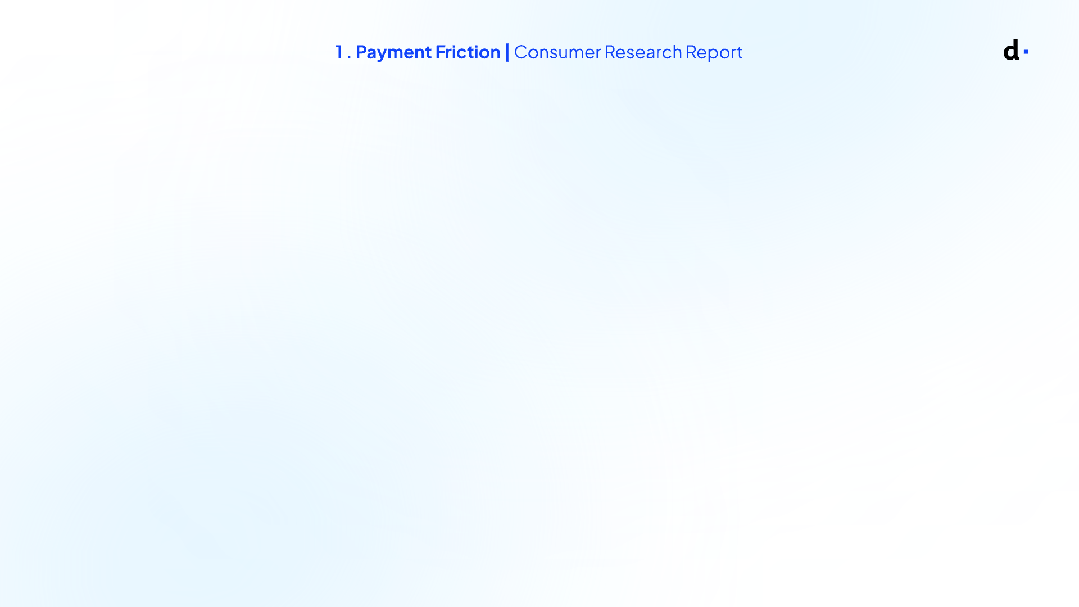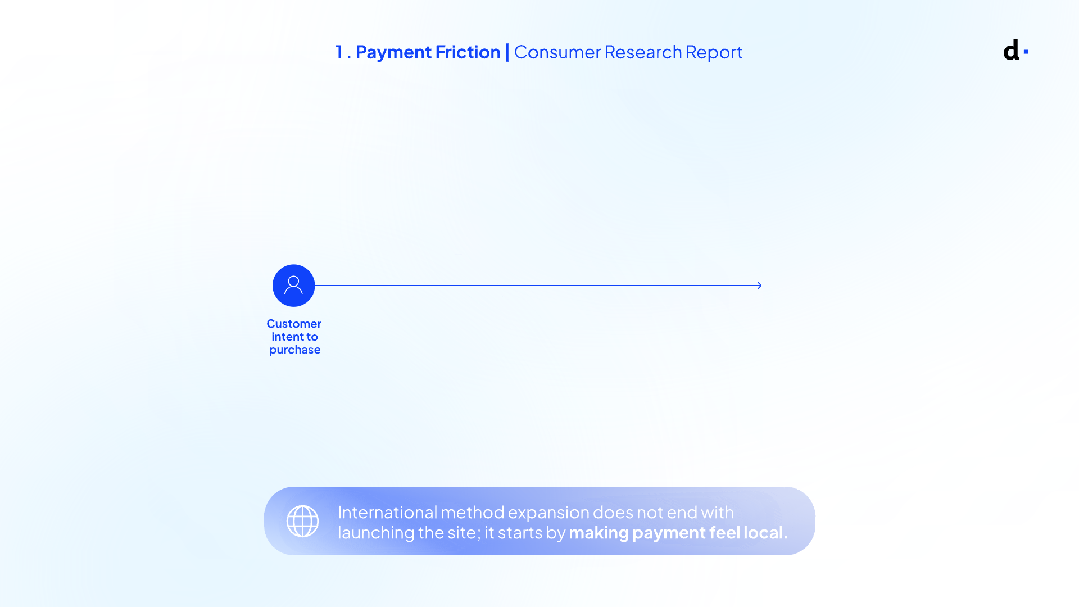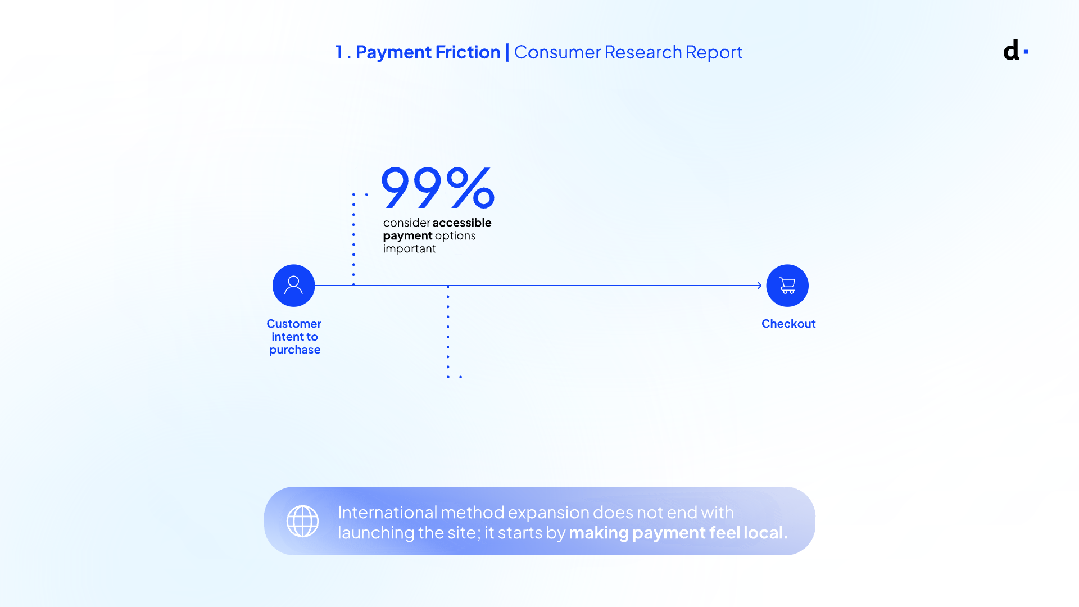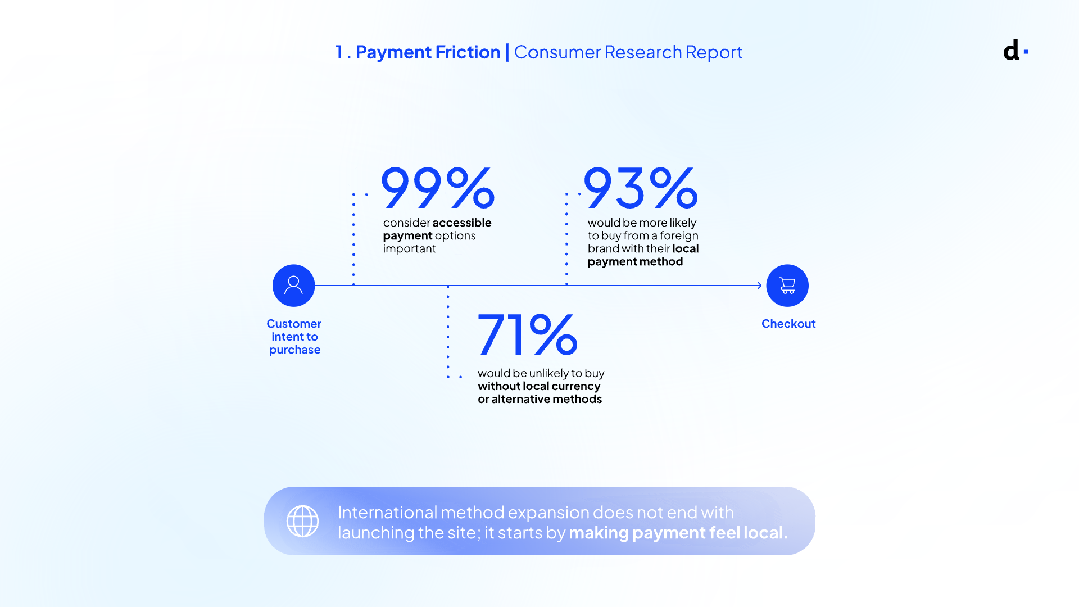
研究发现,提供本地支付方式是降低消费门槛的关键因素:71%的消费者不太可能在不接受当地货币或替代支付方式的网站上购物,近99%的受访者认为这一点非常重要。该报告基于对墨西哥、阿根廷、巴西、泰国、菲律宾、肯尼亚和尼日利亚1,358名消费者的调查。
预计到2035年,全球经济增长的65%将由新兴市场驱动;而到2027年,近90%的千禧一代和Z世代消费者将居住在这些地区。然而,关于拉丁美洲、非洲和东南亚地区消费者实际行为的详细、可比数据相对匮乏,本报告旨在为品牌、零售商和支付服务提供商提供有关消费者偏好和行为的关键洞察。这七个市场所在的地区,将在这一代人的时间内贡献全球人口增长的大部分。
丨替代支付偏好
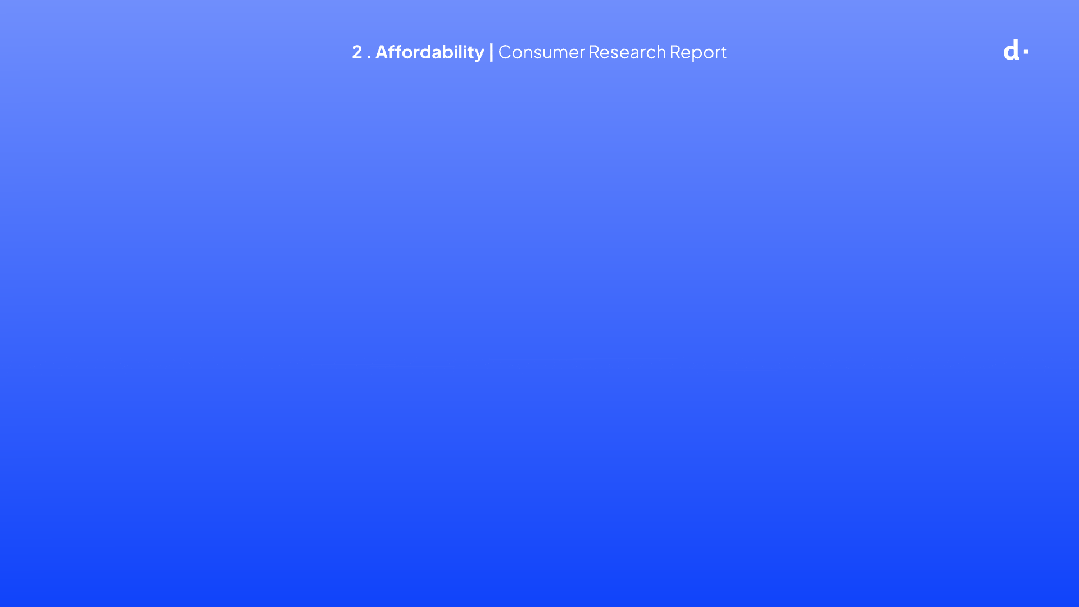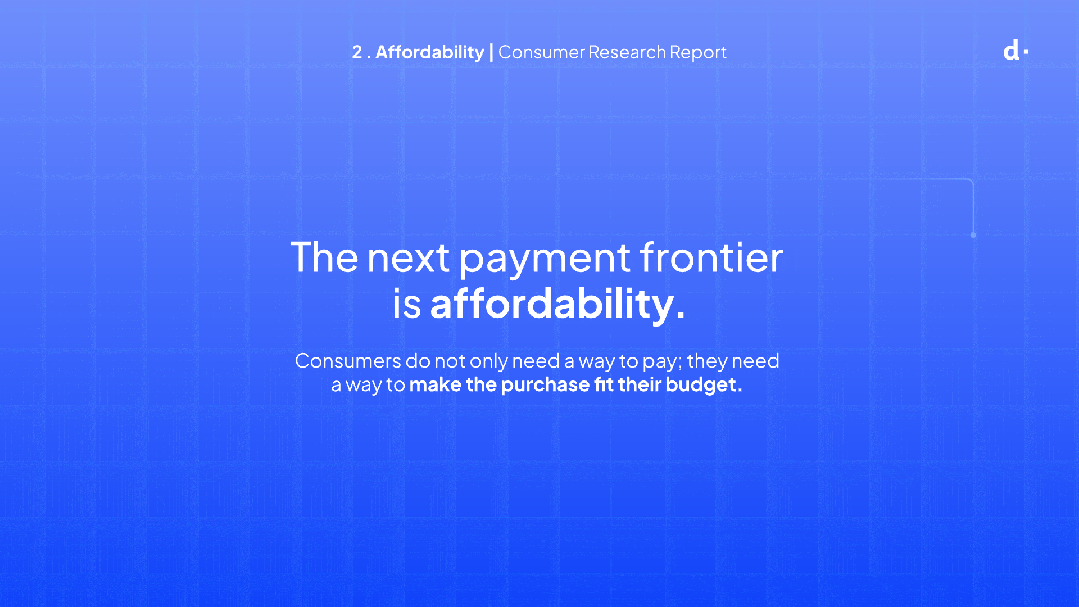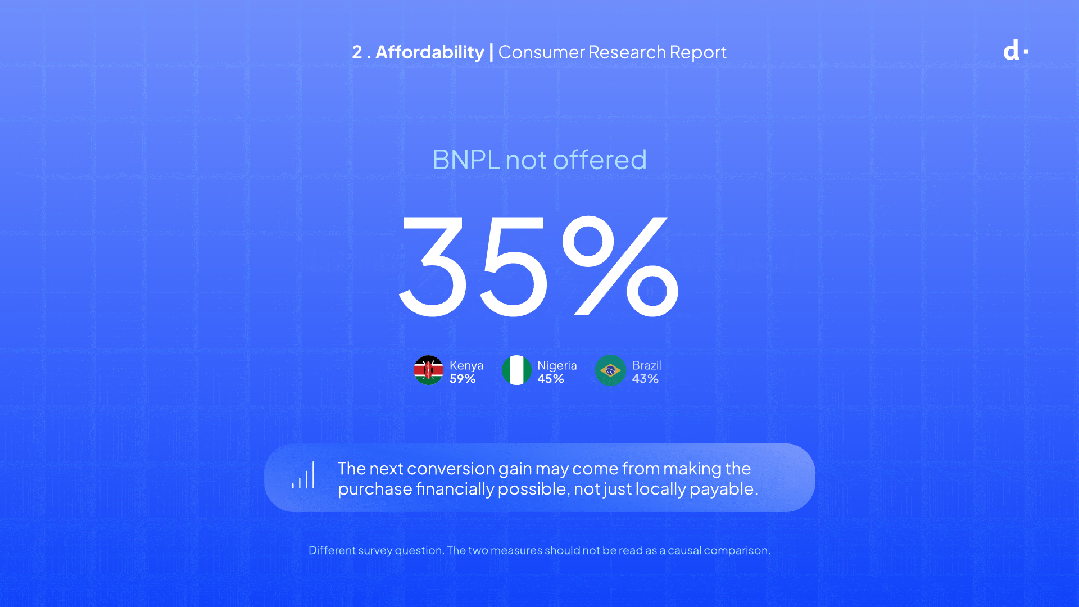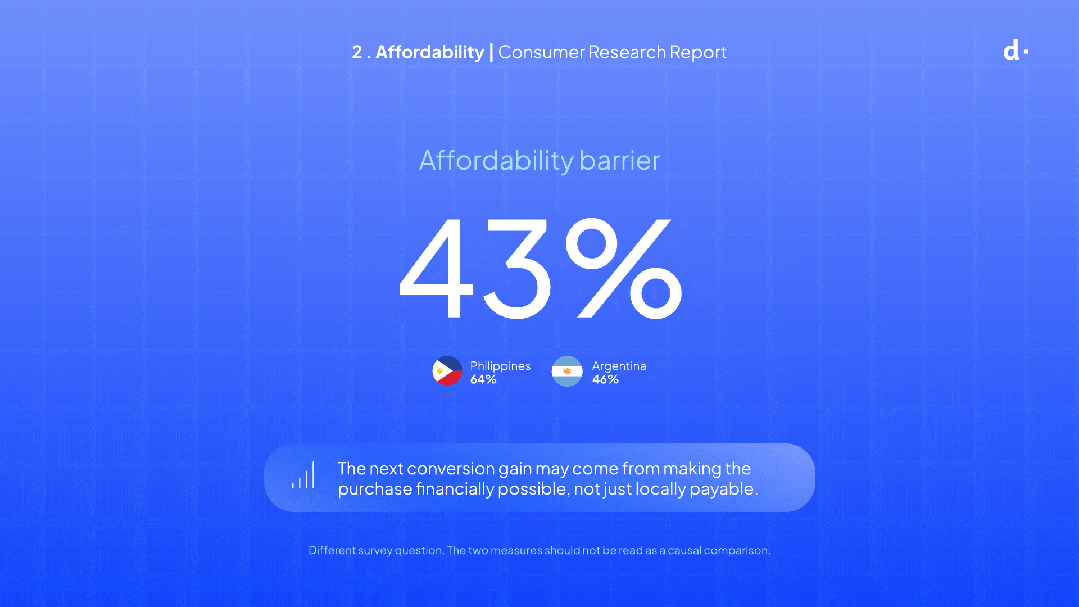
“先买后付”(BNPL)服务的缺失是在线支付面临的最大障碍之一,占比达39%;其次是电子钱包、银行转账、移动支付或预付卡等替代支付方式,占比37%。五分之一(20%)的受访者特别指出,商品价格未以当地货币标注。
93%的受访者表示,如果能在国际网站上使用自己偏好的本地支付方式(如Pix、银行转账或移动钱包),他们更愿意从国外品牌购买商品。与支付相关的变化已成为购物习惯转变的最大驱动力,超过半数的消费者认为本地支付方式和货币对他们的网购影响最大。
“那些等待新兴市场适应全球支付方式的国际品牌和零售商,很可能在这些市场已经饱和时才进入,”dLocal商业合作负责人霍拉西奥·拉维奥洛(Horacio Raviolo)表示。“虽然人人都期待世界级的购物体验、快速配送和优质的客户服务,但在这些市场中,本地货币和支付方式才是实现差异化的关键。”
丨区域概况
在阿根廷和墨西哥,分别只有6%和5%的消费者会在没有本地支付支持的情况下进行购买,这两个比例是记录中最低的。
尽管中国品牌是信任度最低的,负面评价率达5.4%(是美国品牌1.9%负面评价率的三倍),但仍有44.3%的受访者表示“经常”或“总是”购买中国品牌,而美国品牌这一比例仅为31.5%
菲律宾是唯一一个“接受首选本地支付方式”完全超越“配送”成为欧洲品牌首要购买动因的市场(64%)。
尼日利亚和肯尼亚是仅有的两个“更快的配送”超越“更低的运费”成为首要购买动因的市场,而在其他所有地区,“成本”都是首要因素。
肯尼亚受访者提及的最大障碍是“先买后付”服务不可用,占比59%,比其他任何市场都高出近14个百分点。
该报告结合了原始调查数据、dLocal此前对拉美地区的研究成果以及公开的市场数据,深入剖析了跨境购物现象、消费者对美国、欧洲和中国品牌的态度,以及促使消费者转化为忠诚回头客的关键因素。