卖72亿只赚4000万!深圳大卖利润暴跌62%
 281
深圳大卖的半年报,开始出现明显分化。
最近,多家跨境电商上市公司陆续披露2026年上半年业绩。有人营收、利润双增长,也有人生意越做越大,利润却明显缩水。
其中,深圳老牌跨境大卖傲基的表现格外受关注。
2026年上半年,傲基实现营收72.21亿元,同比增长28.77%,但归母净利润只有4091.8万元,同比下降62.07%。换算一下,就是卖出100元,最后归母净利润只剩下约0.57元。
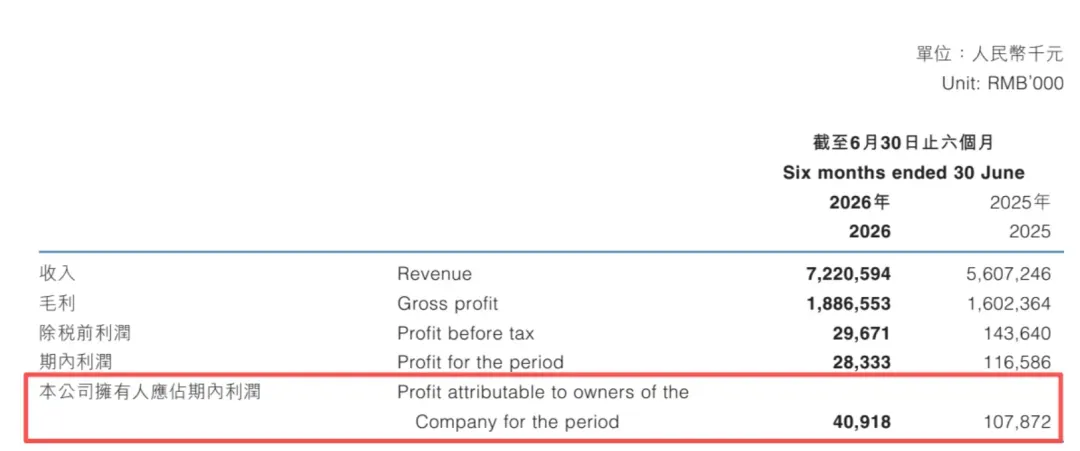
规模还在涨,利润却被越摊越薄。
01
72亿营收,为什么只剩4000万?
先看傲基到底把生意做到了什么规模。
上半年,傲基商品销售收入约48亿元,同比增长22.4%;物流解决方案收入达到24.21亿元,同比增长43.7%,已经占到总营收的三分之一。
也就是说,现在的傲基已经不只是卖货。一边做家具、家居、家电和电动工具等商品,一边把海外仓、物流和配送网络做成了另一块业务。
从市场和渠道来看,增长也并不差。北美收入保持增长,欧洲收入同比增长65.2%;以TikTok为代表的新兴第三方平台收入增长82.2%。
问题并不是卖不动,而是新增业务暂时还没有转化成同等规模的利润。
最大的压力,首先来自物流。傲基物流解决方案业务的毛利率,从去年同期的10.2%下降到7.6%,公司解释称,2025年下半年开始拓展的自配送业务仍处于亏损状态,对整体物流毛利率形成拖累。
与此同时,海外仓持续扩张也带来了更多租赁及融资成本。
另一边,自有工厂还在产能爬坡阶段,现有订单收入暂时不足以覆盖工厂固定成本和运营支出。再叠加汇率波动带来的汇兑损失,多项成本一起压下来,最终让利润明显缩水。
02
不只是傲基,深圳大卖的利润分化正在加剧
有意思的是,把目光放到其他深圳大卖身上,会发现情况更加明显。
影石创新上半年营收达到55.17亿元,同比增长50.29%,但归母净利润只有3040.73万元,同比下降94.15%,扣非净利润甚至转为亏损。公司在半年报中提到,存储芯片价格上涨、新品类投入以及研发和市场开拓等因素,共同对短期利润形成压力。
营收增长超过50%,利润却几乎被打回原形。这和傲基的情况并不完全相同,但都反映出一个共同问题:对于正在高速扩张的大卖来说,营收增长并不天然等于利润增长。但也不是所有深圳大卖都出现利润承压。
安克创新上半年营收166.05亿元,同比增长29.05%,归母净利润达到17.02亿元,同比增长45.86%;绿联科技营收58.21亿元,同比增长50.92%,归母净利润4.31亿元,同比增长56.90%。
两家公司都实现了营收和利润同步增长。其中,安克上半年综合毛利率达到49.82%,同比提升5.09个百分点;绿联综合毛利率也提升至39.18%。
赛维时代则处于另一种状态。上半年营收62.01亿元,同比增长16.01%,归母净利润1.66亿元,同比下降2.06%,扣非净利润下降7.32%。
相比傲基和影石,赛维的利润波动相对有限,但经营现金流同比下降37.41%,同样说明规模扩张之后,现金和成本管理的重要性正在提升。
03
大卖的下一场竞争,不只是拼规模
把这几家深圳大卖放在一起看,会发现一个越来越明显的变化。
过去跨境电商比的是:谁的SKU多、谁的平台流量大、谁能把销售额快速做上去。但当营收进入几十亿甚至上百亿规模后,真正影响利润的东西开始变多。
海外仓要不要自己建?
物流要不要自己做?
工厂要不要自己投?
研发投入做到什么程度?
新品扩张的速度有多快?
这些决定的,都不只是营收天花板,还有企业需要承担多久的投入期。
傲基目前就是一个典型案例。物流业务收入已经增长到24亿元以上,但自配送仍处于亏损状态;自有工厂已经投入运营,但产能尚未完全吃满。
钱已经花出去了,规模也已经铺开了,接下来就要看这些投入什么时候能够真正转化成利润。
这也是为什么,同样是深圳大卖,有的公司营收增长30%,利润可以同步增长40%以上;有的营收增长50%,利润却大幅缩水。
对于今天的跨境卖家来说,单纯追求GMV的时代正在过去。
生意做大并不难,难的是把规模真正变成利润。
傲基这份半年报,或许就是一个提醒:
当跨境大卖开始进入重资产、品牌化和全球供应链竞争阶段后,接下来比拼的,已经不只是谁卖得更多,而是谁能更快把投入变成效率,把规模变成利润。