加息靴子落地汇率与需求承压,跨境卖家该如何应对?
 197
北京时间 9 月 17 日凌晨,美联储正式宣布加息 25 个基点,联邦基金利率目标区间上调至 3.75%-4.00%,这是 2023 年 7 月之后美联储时隔三年再度重启加息操作。
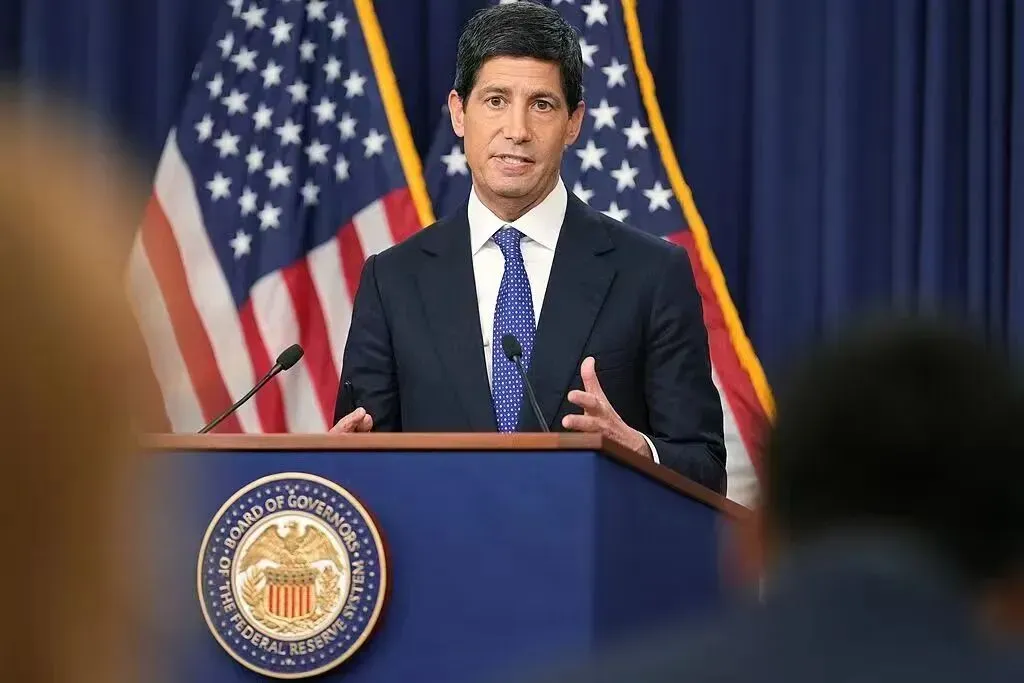
消息落地之后,美元走强、美股震荡,大洋彼岸的货币政策变动,看似遥远,却会顺着汇率、消费、资金成本层层传导到每一位跨境卖家的店铺后台...
1
短期冲击有限,中长期风险逐步显现
很多卖家容易陷入两个极端:要么过度恐慌,直接看淡整个旺季;要么认为宏观政策和中小卖家毫无关系。实际上货币政策存在明显传导滞后性,加息效果一般需要 1‑2 个季度才会充分反映到终端消费市场。
对当前旺季的影响:
现阶段绝大多数卖家的旺季货品已经完成订舱、发运,库存布局基本落定,本次加息对今年黑五、网一的直接冲击相对有限,不必直接否定旺季行情。
真正需要警惕的时间窗口:
明年一季度之后。高利率环境会持续压制居民信贷消费、抬高全社会融资成本,后续订单、库存周转、资金压力会逐步显现,卖家应当把本次加息当作预警信号,而非即刻危机。
同时需要关注点阵图释放的信号,多数美联储官员暗示年内仍存在继续加息可能性,高利率会维持较长一段时间,这意味着后续市场波动不会一次性结束。
2
三大直接影响,穿透跨境卖家日常经营
1. 汇率双向震荡,汇兑收益与风险并存
加息推动美元指数走强,人民币会阶段性承压,账面美元回款兑换人民币会产生一定汇兑增益,但切忌把汇兑当作主要利润来源。
风险点更加值得重视:市场波动率放大,汇率双向波动加剧。账期较长、外币应收账款占比高的卖家,如果完全不做风险对冲,短期汇兑收益很容易被后续汇率回撤全部吞噬,辛苦销售的利润凭空缩水。
尼尼提醒:不要赌汇率涨跌,汇率避险工具目的是锁定利润,而非投机博取差价。

2. 海外消费分化,可选品类承压明显
高利率直接抬高美国居民信用卡、消费贷、房贷成本,家庭可自由支配预算被压缩,消费结构会发生明显变化。
承压品类:家居家装、大型家电、时尚服饰、高端礼品等非必需耐用品,这类品类和信贷环境高度绑定,后续需求存在走弱压力,其中家居更是地产后周期行业,利率上行影响尤为突出。
韧性品类:刚需日用品、平价消耗品、高性价比小件商品抗风险能力更强。
并非市场完全没有需求,而是消费者会变得更加谨慎,更看重性价比,对价格敏感度显著提升.
3. 资金成本抬升,库存变成 “昂贵的现金占用”
利率上行,美元端各类周转贷、库存贷的融资成本同步走高,浮动利率贷款会在几十天内完成利率重置,借贷成本直接增加。
库存本质就是被占用的现金。在高利率环境下,货物压在海外仓每多停留一天,隐性资金成本就在增加。参考历史周期,加息环境往往是库存周期转向的信号,需要警惕后续海外零售商收紧采购节奏,出现退货、滞销库存积压风险。
3
旺季背景下,跨境卖家的务实应对策略
面对宏观环境变化,普通卖家无法改变美联储政策,但可以调整自身经营动作,对冲外部不确定性。
1. 管好现金流,严控负债规模
现金流是穿越周期的核心底牌。旺季备货理性规划,避免过度激进大批量囤货,尤其对可选消费大类,预留安全现金储备;尽量减少浮动利率负债,对现有融资成本重新测算,杜绝高杠杆扩张。
2. 精细化库存周转,区分爆款与长尾 SKU
对现有 SKU 做分层管理:核心爆款保障旺季备货充足;长尾、低周转产品适度压缩采购量,加快清库节奏,减少资金沉淀。密切关注海外仓库存周转天数,不要把过去几年低利率时期的备货逻辑直接套用到当前高利率环境。

3. 建立汇率风险管理意识,守住到手利润
定期监控结算货币波动,对于回款规模较大的企业,可以合理使用银行远期结售汇等工具锁定部分营收;中小卖家至少做到做好回款节奏规划,不要集中在单一节点大额结汇,平滑汇率波动带来的损益。
4. 灵活调整产品与定价策略,优化产品结构
针对消费者性价比偏好,可适度布局高性价比刚需款;对于具备品牌溢价能力的产品,可以小幅度动态调价分摊部分成本压力;低价内卷的产品要重新核算真实毛利,一旦叠加物流、汇兑波动很容易进入亏损区间。同时分散市场布局,降低单一美国市场依赖。
4
写在最后
美联储加息只是全球经济周期中的一个标志性事件,它会放大行业内部分化:单纯依靠红利、低价走量、资金粗放扩张的模式会不断暴露风险;而深耕供应链、重视现金流、打磨产品、具备精细化运营能力的卖家,反而能在波动中抢占市场份额。
对于跨境从业者而言,不必被短期消息扰乱旺季节奏,理性备货、管好资金、守住利润,打磨自身经营底盘,才能穿越一轮又一轮行业周期,实现稳健出海。