9月东南亚三平台流量对比:TikTok Shop即将赶上Shopee
 406
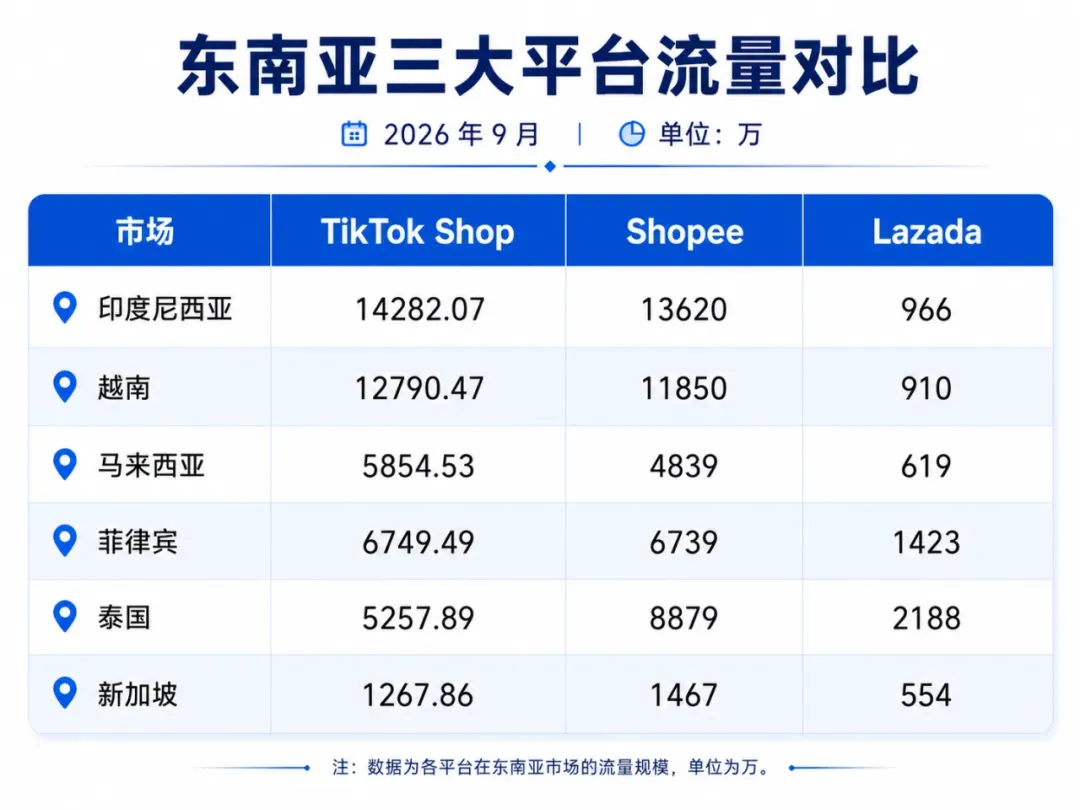
如果只看 2026 年 9 月这张三平台流量对比图,一个很直观的信号已经出来了:TikTok Shop 在东南亚的流量,已经不再只是“追赶者”,而是在多个核心市场真正进入第一梯队。
从图中数据看,2026 年 9 月,TikTok Shop 在印度尼西亚、越南、马来西亚、菲律宾、泰国、新加坡六个市场的访问量分别为 14282.07 万、12790.47 万、5854.53 万、6749.49 万、5257.89 万、1267.86 万,六国合计约 46202.31 万。同期 Shopee 合计约 47394 万,Lazada 合计约 6660 万。
也就是说,TikTok Shop 的整体流量已经达到 Shopee 的 97.5% 左右,差距已经非常小。
更值得关注的是,TikTok Shop 在 6 个市场中,已经有 4 个市场流量超过 Shopee。
其中,印尼市场 TikTok Shop 为 14282.07 万,高于 Shopee 的 13620 万;越南市场 TikTok Shop 为 12790.47 万,高于 Shopee 的 11850 万;马来西亚市场 TikTok Shop 为 5854.53 万,高于 Shopee 的 4839 万;菲律宾市场 TikTok Shop 为 6749.49 万,也略高于 Shopee 的 6739 万。Shopee 目前仍明显领先的,主要是泰国和新加坡。
内容电商继续突破
如果把这张 9 月对比图和近一年的市场趋势放在一起看,就会发现 TikTok Shop 的上升并不是偶发事件。
Momentum Works 在 2026 年 4 月发布的报告显示,2025 年东南亚平台电商 GMV 已达到 1576 亿美元,同比增长 22.8%;Shopee、Lazada 和 TikTok Shop(含 Tokopedia)三大平台合计市场份额约 98.8%。
更重要的是,内容电商在 2025 年贡献了 497 亿美元 GMV,占平台电商总 GMV 的 32%,而且 TikTok Shop 与 Shopee 的差距仍在持续缩小。
这意味着,东南亚电商的竞争逻辑,已经不只是传统货架电商之间的竞争,而是“内容分发能力”和“交易承接能力”的竞争。用户不是先打开平台搜索商品,而是在短视频、直播、达人内容中先被种草,再完成下单。谁能更高效地把内容流量转成交易,谁就更有机会拿走新增市场。
Shopee依然很强,但9月承受的压力更明显
当然,这并不代表 Shopee 已经掉队。Shopee 仍然是东南亚最强的平台之一,而且官方披露的数据依然很硬。Sea 在 2026 年 3 月披露,Shopee 2025 年全年 GMV 达 1274 亿美元,2026 年目标仍是 同比增长约 25%,同时继续保持盈利能力。
但从你给的 8 月—9 月对比图来看,Shopee 在这六个市场的流量都出现了回落:马来西亚 -4.2%、新加坡 -7.4%、泰国 -10.8%、菲律宾 -5.2%、印尼 -5.5%、越南 -9.7%。Lazada 也呈现明显分化,越南和新加坡有增长,但泰国、印尼、马来西亚都在下滑。
在这样的背景下,TikTok Shop 9 月还能在 4 个市场压过 Shopee,说明它拿到的已经不只是短期活动流量,而是用户使用习惯层面的变化。
卖家的成本意识要同步提高
不过,流量上涨不等于卖家一定更赚钱。
一方面,TikTok Shop 的流量优势确实越来越明显;但另一方面,平台商业化也在加快。
所以,对卖家来说,不能只看“有没有流量”,更要看“流量能不能转成利润”。如果产品适合短视频展示、直播转化和达人带货,TikTok Shop 的机会确实更大;但如果没有内容生产能力、投流能力和本地履约能力,流量增长也未必能真正变成收益。
从 9 月数据看,一个判断已经越来越清晰:TikTok Shop 在东南亚,已经不是补充渠道,而是核心渠道之一。
尤其是在印尼、越南、马来西亚和菲律宾,卖家如果还只是把 TikTok Shop 当成“顺手做一做的平台”,可能会错过最重要的一波增量。
相反,Shopee 仍然是基础盘,尤其在泰国和新加坡仍保持较强优势;Lazada 则更像是在部分市场、部分品类还有机会,但整体声量明显弱于前两者。
所以,接下来真正值得关注的,不是“TikTok Shop 会不会继续涨”,而是卖家有没有能力把这波不断增长的内容流量接住。
谁能把内容、达人、投流、履约和利润模型一起跑通,谁才更有可能在东南亚下一阶段竞争里占到先机。