




东南亚电商增长背后的真相:GMV在涨,销量却连续4个季度停滞
 411
越南电商市场正在出现一个值得关注的变化:交易规模持续增长,但商品销售数量却没有同步增加,甚至出现下降。
YouNet ECI 的最新报告指出,2026 年前 9 个月,越南四大电商平台 Shopee、TikTok Shop、Lazada 和 Tiki 的 GMV 达到 411.7 万亿越南盾(约 158 亿美元),累计销售商品约 26 亿件。
但在 GMV 保持增长的同时,商品销量已经连续 4 个季度基本停滞。2026 年前三季度,商品销售数量同比下降 6%,价格因素却增长了 32%。
这意味着,越南电商市场的增长正在发生变化。过去依靠低价商品和销量扩张带动的增长模式,正逐渐转向商品价格、品质和价值驱动。
GMV持续增长,商品销量却在下降
根据 YouNet ECI 发布的《2026 年第三季度越南电子商务收入与消费报告》,从 2025 年第四季度至 2026 年第三季度,越南电商市场连续 4 个季度的 GMV 增长主要由商品价格上涨推动,而非商品销量增加。
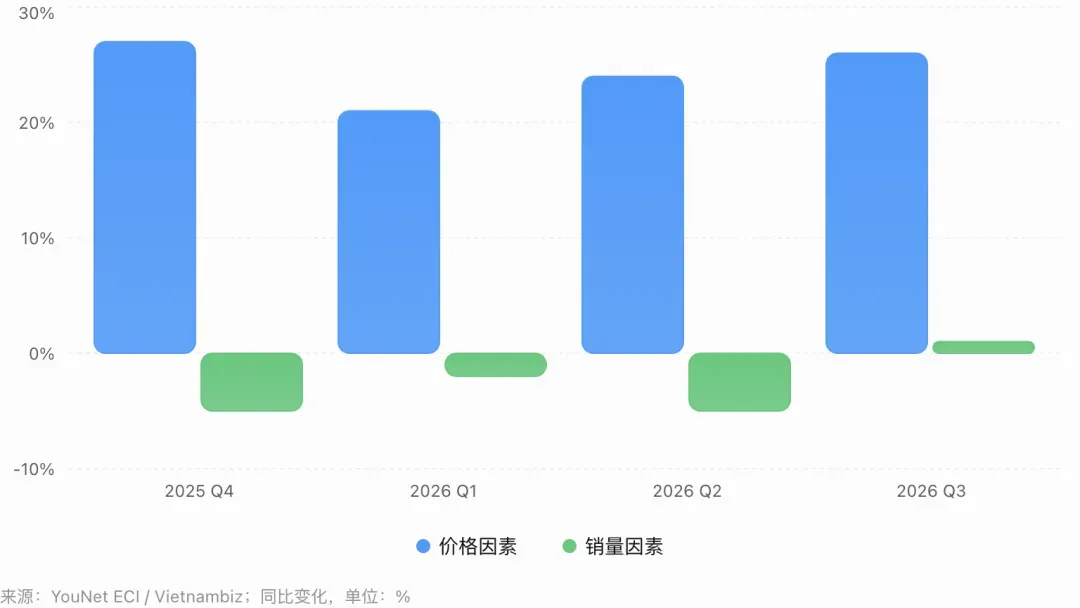
具体来看,2025 年第四季度,价格因素同比增长 27%,销量下降 5%;2026 年第一季度,价格因素增长 21%,销量下降 2%;第二季度价格因素增长 24%,销量下降 5%;第三季度价格因素增长 26%,销量仅增长 1%。
累计来看,2026 年前 9 个月,越南电商市场价格因素同比增长 32%,商品销量却下降 6%。
这组数据反映出,虽然越南消费者仍在电商平台购物,但购买商品的数量没有明显增加,整体 GMV 的增长越来越依赖商品价格提升。
对于卖家而言,这意味着市场 GMV 增长,并不代表所有商家的订单量都会同步增长。如果仍然依靠低价商品、大量铺货和促销活动获取销量,未来可能面临更大的经营压力。
商品质量成为第一考虑因素
越南电商消费行为的变化,与当地经济环境密切相关。
报道称,2026 年第三季度越南 GDP 同比增长 9.95%,但消费者价格指数(CPI)仍处于 5.1% 的水平。通货膨胀及生活成本压力,使消费者在购物时变得更加谨慎。
YouNet ECI 的消费者信心调查显示,30% 的千禧一代及 35% 的 Z 世代受访者表示,未来将维持或减少线上购物支出。
更值得关注的是,消费者选择商品时,质量的重要性正在明显超过价格和促销优惠。
2026 年第三季度,74% 的受访消费者将商品质量列为首要考虑因素,较第二季度提高 22 个百分点;67% 的消费者关注价格,而将折扣与促销作为重要因素的比例下降至 46%,较上一季度减少 7 个百分点。
这说明,消费者不再仅仅因为价格便宜或平台促销就购买商品,而是更加重视质量、实用性和商品本身的价值。
快消品逆势增长,服装和美妆销量承压
不同品类在本轮市场变化中的表现,也出现了明显分化。
在整体商品销量增长乏力的情况下,快速消费品(FMCG)成为少数能够同时实现价格和销量增长的品类。
数据显示,2026 年前 9 个月,越南电商快消品 GMV 达到约 30 亿美元,同比增长 26%。仅第三季度,快消品 GMV 就达到 29.4 万亿越南盾,同比增长 36%,是主要品类中增长最快的类别。
其中,价格因素贡献约 17% 的增长,销量因素贡献约 18%,显示快消品的增长并非单纯依赖提价,而是仍然存在真实的需求扩张。
从具体商品来看,家庭清洁护理用品、乳制品是主要增长动力,而母婴护理、个人护理及食品等部分细分品类需求有所放缓。
相比之下,服装及配饰、美妆等传统电商热门品类面临更大压力。
第三季度,越南服装及配饰 GMV 达到 39.3 万亿越南盾,同比增长 29%;美妆品类 GMV 达到 18.9 万亿越南盾,同比增长 28%。
尽管交易额仍在增长,但两个品类的商品销量都出现增长放缓迹象。
品牌店逆势增长
除了消费结构变化,越南电商平台之间的竞争也在进一步集中。
2026 年第三季度,越南四大电商平台 GMV 合计达到 146.9 万亿越南盾(约 57 亿美元),共售出约 9.025 亿件商品,产生销售额的店铺约 40 万家。
其中,Shopee 以 74.4 万亿越南盾的 GMV 继续排名第一,市场份额为 50.6%;TikTok Shop 紧随其后,GMV 达到 70.1 万亿越南盾,占比 47.7%。
Shopee 和 TikTok Shop 两大平台合计占据约 98% 的市场份额。
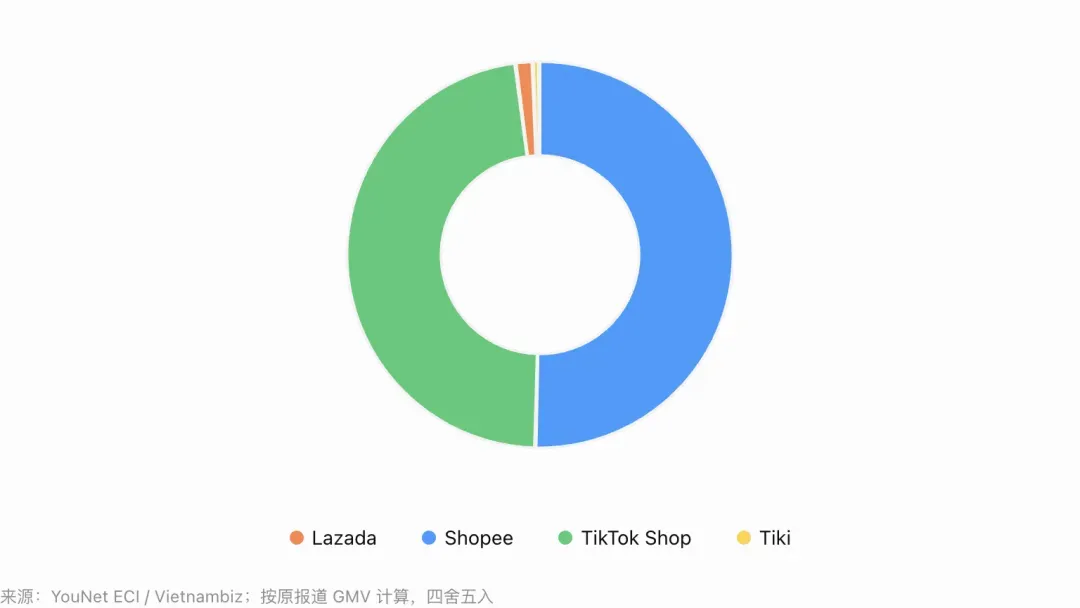
与此同时,四大平台每件商品的平均订单价值也出现明显差异。Tiki 达到 499,275 越南盾,Lazada 为 333,209 越南盾,Shopee 为 170,681 越南盾,TikTok Shop 为 152,340 越南盾。
从商品结构来看,Lazada 和 Tiki 的平均单件商品交易价值明显高于 Shopee 和 TikTok Shop,反映出不同平台在销售品类和商品定位方面存在差异。
卖家结构也在发生变化。第三季度活跃店铺数量虽然环比增长 8%,但与去年同期相比,普通店铺数量仍下降约 8%—9%,而品牌官方店(Shop Mall)数量同比增长 5%—6%,达到约 1.95 万至 2 万家。
一边是普通店铺数量减少,另一边是品牌官方店持续增长,越南电商市场正在向更加专业化、品牌化的方向发展。
对于跨境卖家来说,越南电商仍然具有增长潜力,但过去依靠低价商品、大量铺货获取订单的方式,正面临新的挑战。