销售200万,报关却要500万?税局新口径,把跨境卖家逼到了死角
 90


想抢占拉美最大和增速最快的电商市场?11.11 广州拿攻略>>>
第三季度税务申报刚过,很多卖家刚松一口气,结果被税局的一则新口径直接搞懵了。
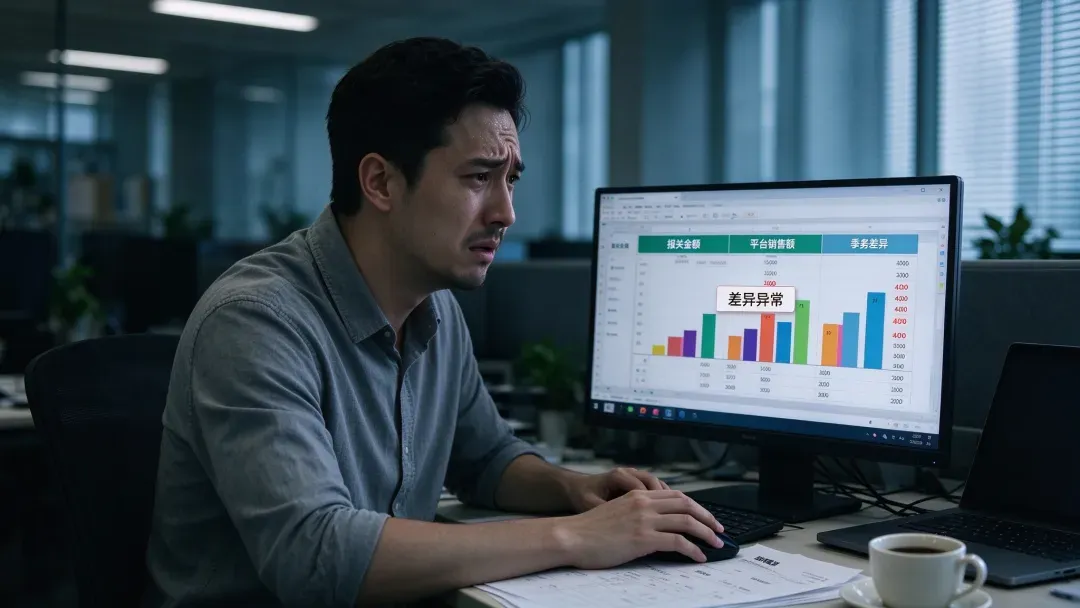
一位深圳卖家吐槽:自己后台实际销售额只有200多万,但税管员通知,Q3的增值税必须严格按照出口报关单(FOB)价格申报,而他的报关额高达500多万。
“货还在海外仓没卖掉,难道报关离境了就要全额交税?”这位卖家的疑惑,也是最近整个跨境圈最恐慌的话题。
纳税时间变了,但绝不是让你全额补税
很多人一听“按报关金额申报”,当场就慌了,以为要把没卖出去的库存也交一遍增值税。
大错特错。
这次调整的依据是《增值税实施条例》第四十一条:出口货物,报关离境即触发增值税纳税义务。

图:中华人民共和国增值税法实施条例(国务院令第826号)
这仅仅是在界定“纳税义务什么时候发生”,并没有改变出口免税或退税的底层规则。如果你做的是合规备案的9810海外仓模式,符合条件依然享受免税/退税,绝不是直接给你按13%全额征税。
那问题出在哪?出在数据打架。
增值税看“离境”:货物报关出去,就触发了时间节点。
所得税看“成交”:平台真实把货卖给消费者,才确认收入。
比如为了备战黑五网一,大家都在Q3疯狂海运备货,Q4才集中出单。这就导致Q3是“报关高、销售低”,Q4是“销售高、报关低”。
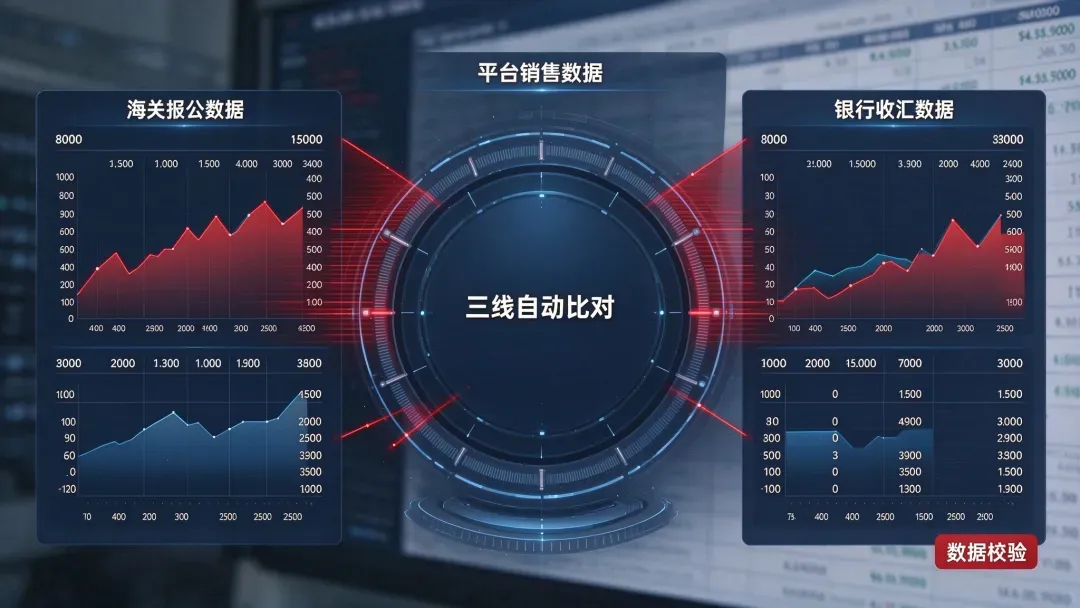
以前很多卖家按平台销售额报税,而新规落地后,海关报关数据、平台销售数据、银行收汇数据三线自动比对。只要你的数据剧烈波动、对不上账,系统直接标红预警。
这两类卖家,最危险
第一类:买单报关(双清包税)的卖家
这是最危险的群体。双清包税,报关主体是货代,不是你公司。新规下,你拿不出自有主体的报关单、匹配的FOB台账,不仅无法免税,数据比对时还会被判定为高风险。一旦被查,连自证清白的机会都没有。
第二类:长期低报货值的卖家
以前为了省成本,报关写10块,实际卖30块。现在海关数据和亚马逊销售数据一碰,严重背离,直接定性为申报异常。没有成本依据、没有定价说明,大概率面临稽查。
怎么破局?做一本差异台账
面对各地目前不统一的执行尺度,别盲目恐慌,也别听网上的碎片消息就乱改。最稳妥的应对方式是:把报关备货和当期实际销售做清晰拆分。
现在距离Q4申报还有时间,立刻去准备三样东西:
完整的证据链:报关单、海外仓入库单、库存台账、平台销售报表、收汇凭证,一个都不能少。
做一张差异说明表:明确写清“本期报关总金额”、“当期已售金额”、“海外仓未售库存金额”。
主动沟通:带着证据去跟税管员解释,差额是待售库存,不是隐瞒收入。
如果你做的是直邮/9610模式,报关和销售基本同步,影响相对较小,保持三单匹配即可。如果是铺货小卖,先去问清你所在辖区的具体执行口径,不要自己瞎调。
2026年的税务合规,早已不是大企业才操心的事。
金税四期下,用行业惯例和模糊申报蒙混过关的时代彻底结束了。焦虑没用,赶紧把资料盘清楚,准备迎接接下来的合规大考。