




利润大跌3成?!安克三季度在悄悄赚钱......
 679
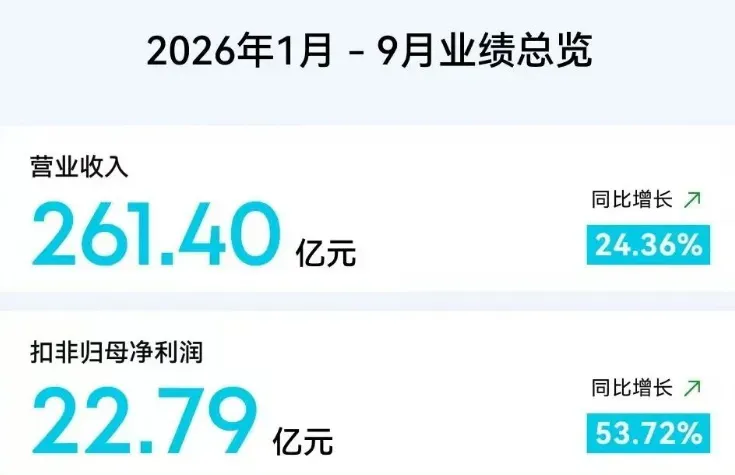
近日,安克创新Q3财报出炉,前三季度进账261.40亿元,同比增长24.36%;扣非净利润22.79亿元,同比大涨53.72%;
在近300亿庞大营收的另一面,是单季归母净利润大跌27%的反差——财报一出,“净利跌三成”的信息瞬间刷屏整个跨境卖家社群。
资本市场快速反应,港股安克盘中一度跌到86.4港元,创下上市以来新低,收盘报84港元,单日大跌10.88%,港股市值直接跌破500亿港元。
利润暴跌27%
先看市场热议的核心数据。
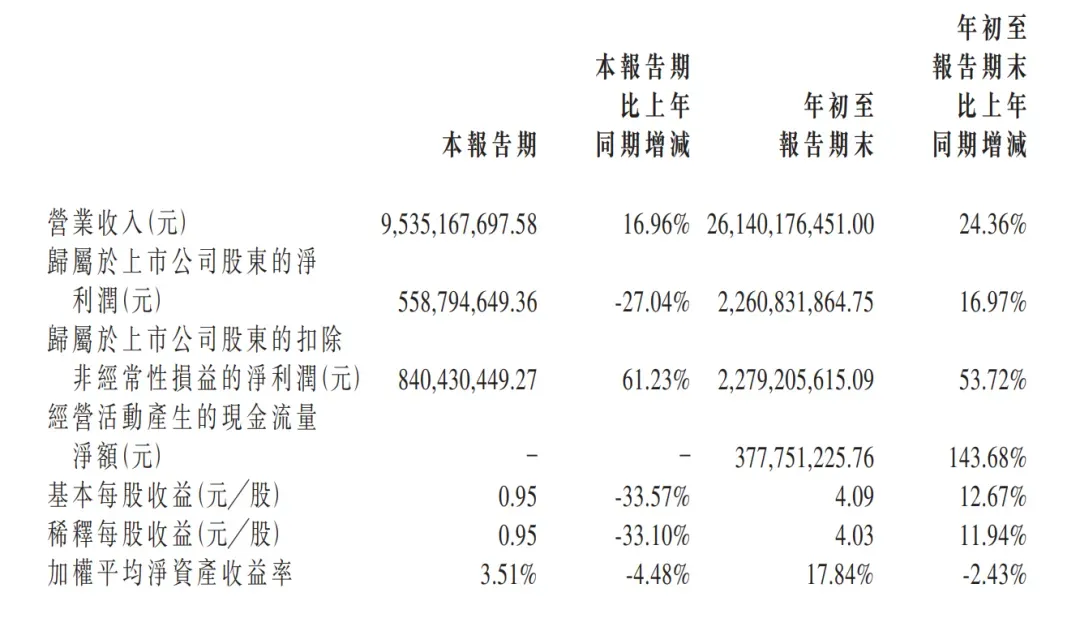
单季度看,安克Q3营收95.35亿元,同比增长16.96%;归母净利润5.59亿元,同比下滑27.04%,可同期扣非净利润达到8.40亿元,同比暴涨61.23%。
一边大跌27%,一边大涨61%,同一家公司、同一个季度,两组利润数据天差地别。
原因并不复杂:拖累账面利润的,根本不是卖货亏钱,而是一笔股权投资带来的纸面浮亏。
按东吴证券拆解,三季度非经常性损益净额为-2.82亿元,其中公允价值变动损益-3.54亿元,几乎全部来自所持南芯科技股价回落。
简单来说,充电宝、储能、安防等主业卖得火爆,只是参股的芯片企业股价跌了,一抬一压,才制造出“利润暴跌近三成”的假象。
经营主体只管卖货,资本盈亏塞进同一张利润表,南芯的一条K线就能替基本面背锅;
这是安克给所有头部大卖提的醒:股权投资、参股供应链的资本动作,该隔离到控股平台里去。
把周期拉长到前三季度,主业基本面更清晰。
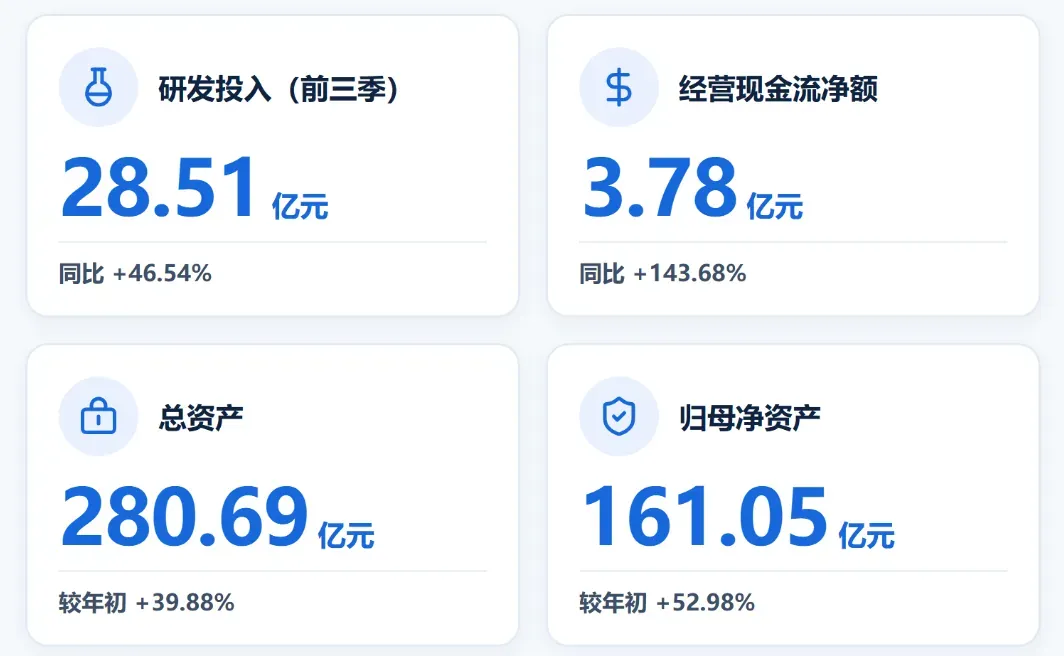
前三季度总营收261.40亿元,同比增长24.36%;扣非净利润22.79亿元,同比大涨53.72%;经营活动现金流3.78亿元,同比暴涨143.68%,利润实实在在变成了现金。
研发投入也丝毫没缩,前三季度研发费用28.51亿元,同比大增46.54%,投入增速几乎是营收增速的两倍。
即便账面被投资浮亏拖累,安克依然坚持砸钱做新品,守住品牌长期溢价。
营收增速放缓
不过,不能忽略的是,三季度营收增速约17%,明显低于前三季度整体24%的增速。
背后和安克长期单渠道依赖的结构问题相关——亚马逊Prime Day错期,加上渠道调整带来的短期摩擦。
首先是大促错期扰动。
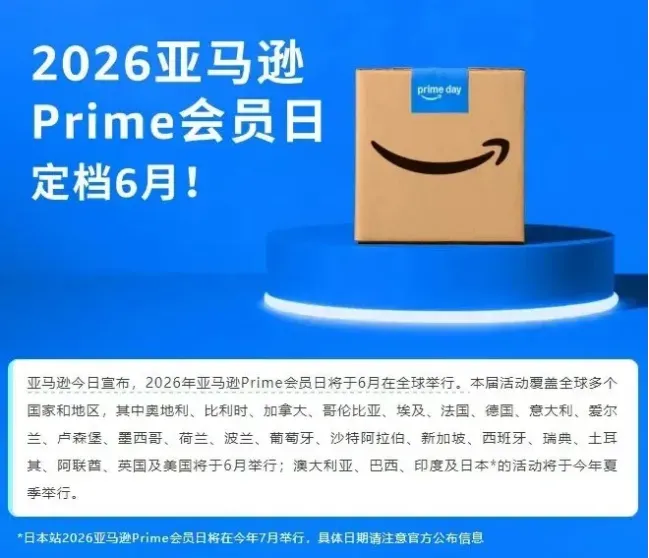
今年Prime Day提前到6月,大量订单收入被计入二季度,直接压低了三季度同比增速,把二、三季度合并看,整体营收增速和全年水平基本一致。
这种高度依赖单一平台的模式,也是亚马逊精品卖家的共同困境。
上市公司尚且会被一场大促打乱季度业绩,中小卖家做月度复盘、定团队KPI时,更要先剔除大促错期带来的数据失真,别在错误数据下做备货和运营决策。
其次是渠道结构在变。
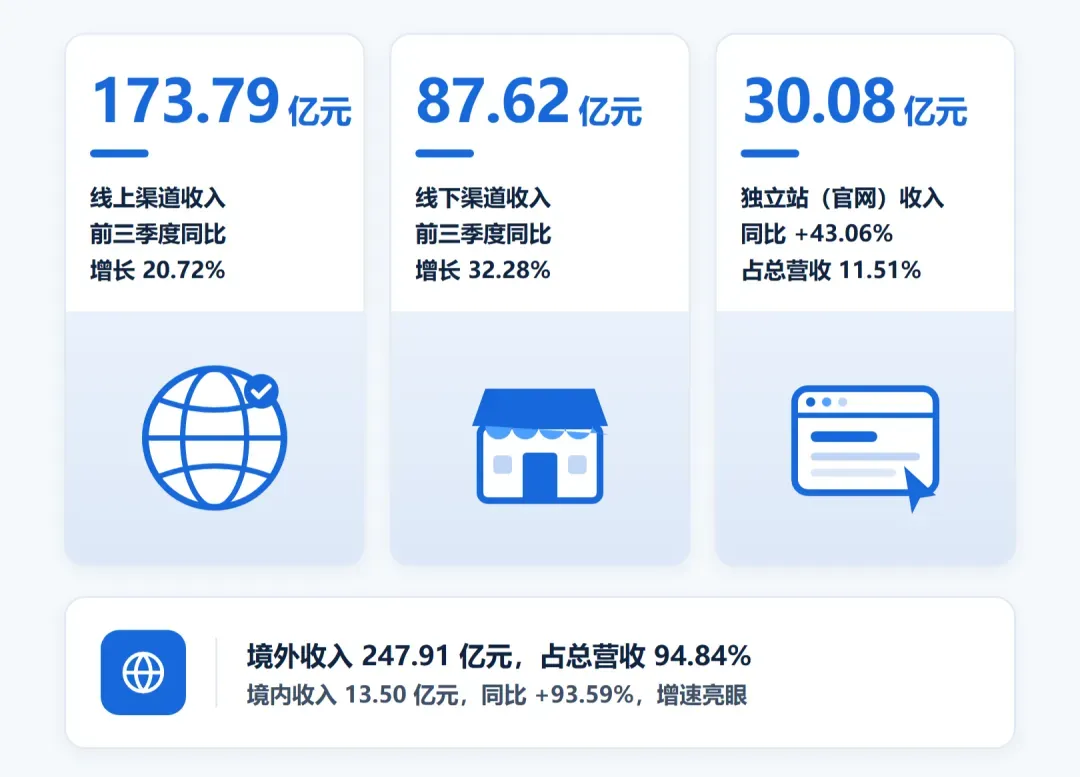
前三季度线上平台收入173.79亿元,同比增20.72%;线下渠道收入87.6亿元,增速达32.28%;独立官网收入30亿元,同比大涨43.06%,占总营收比重突破11.51%。
数据上也很明显,安克也意识到对亚马逊等单一平台的依赖,主动把增长重心转向线下零售和自有独立站;
不过,渠道迁移必然带来短期波动,但长期看,自有渠道就是抵御平台规则变动、流量涨价的安全垫。
83.9亿库存压在旺季前夜
这份财报里,最值得中小卖家警惕的不是股价波动,而是持续走高的库存压力。
截至9月末,安克存货账面金额达83.9亿元,对比半年报的67.34亿元再度大幅攀升。
公司直言,备货增加是为黑五、圣诞旺季提前锁定产能、囤原材料、铺足海外仓。
旺季备货本是常规操作,但几十亿资金全部沉淀在库存里,风险随之放大。
今年,全行业集体提前备货、流量成本走高、海外消费趋于保守,一旦旺季动销不及预期、同行打起价格战,高额库存就会产生大额跌价计提,再亮眼的扣非利润,也可能被库存雷瞬间吞噬。
安克有规模、有现金流、有研发壁垒去消化这个风险,中小卖家如果只看到“扣非大涨61%”就跟着压货,把旺季备货量往高处推,赌的成分就远大于谋了。
所谓头部大卖,不是永远一帆风顺,而是主业持续进化、波动永远可控。
安克一边承受资本市场的情绪踩踏,一边悄悄完成研发迭代、渠道转型、现金流修复。
对跨境卖家来说,这份财报的真正价值,不在于看安克涨跌,而在于读懂利润口径、看清渠道结构,提前排掉自己报表里的库存雷。